Modele GARCH în Python
Chelsea Yang
Data Science Instructor
o măsură a volatilității acțiunii față de piața generală
portiunea de risc care nu poate fi diversificată
_Evaluarea riscului investițional _
Beta piață = 1: utilizat ca referință
Beta > 1: acțiunea prezintă mai multe riscuri decât piața generală
Beta < 1: acțiunea prezintă mai puține riscuri decât piața generală
CAPM: Modelul de evaluare a activelor financiare
$E(R_s)$ = $R_f$ + $\beta $($E(R_m)- R_f$)
$Beta$ = $\rho$ * $\sigma$_stock / $\sigma$__market
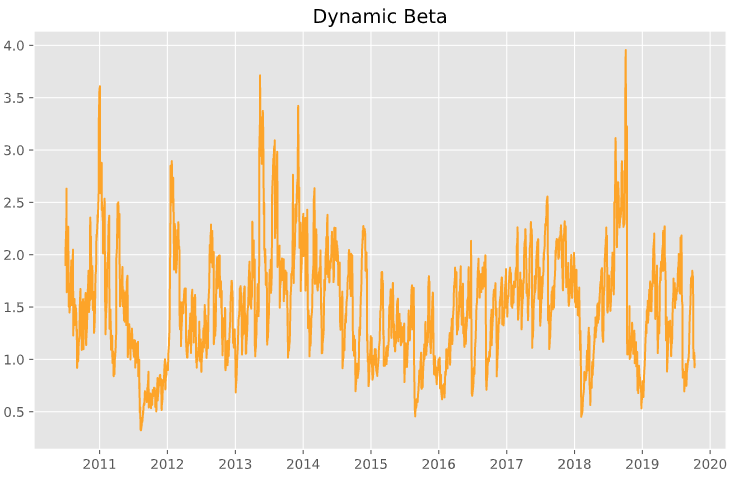
1). Calcularea corelației dintre S&P500 și acțiune
resid_stock = stock_gm.resid / stock_gm.conditional_volatility
resid_sp500 = sp500_gm.resid / sp500_gm.conditional_volatility
correlation = numpy.corrcoef(resid_stock, resid_sp500)[0, 1]
2). Calcularea Beta dinamic pentru acțiune
stock_beta = correlation * (stock_gm.conditional_volatility /
sp500_gm.conditional_volatility)
Modele GARCH în Python