Modele GARCH în Python
Chelsea Yang
Data Science Instructor


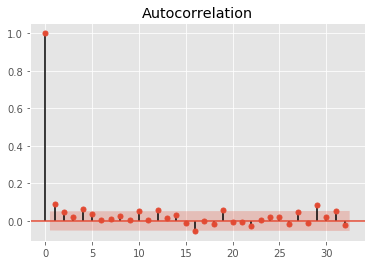
Descrie corelația unei variabile cu ea însăși la un decalaj de timp dat
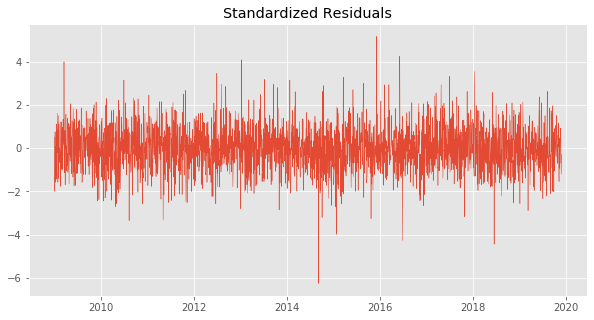
Prezența autocorrelației în reziduurile standardizate indică un model posibil nevalid
Pentru detectarea autocorrelației:

Zona roșie indică nivelul de încredere (alpha = 5%)
from statsmodels.graphics.tsaplots import plot_acf
plot_acf(my_data, alpha = 0.05)
# Import the Python module
from statsmodels.stats.diagnostic import acorr_ljungbox
# Perform the Ljung-Box test
lb_test = acorr_ljungbox(std_resid , lags = 10)
# Check p-values
print('P-values are: ', lb_test[1])
Modele GARCH în Python