Covarianța dinamică în optimizarea portofoliului

Modele GARCH în Python

Chelsea Yang

Data Science Instructor

Ce este covarianța

  • Descrie relația dintre evoluția a două variabile
  • Covarianță pozitivă: evoluție în același sens
  • Covarianță negativă: evoluție în sens opus
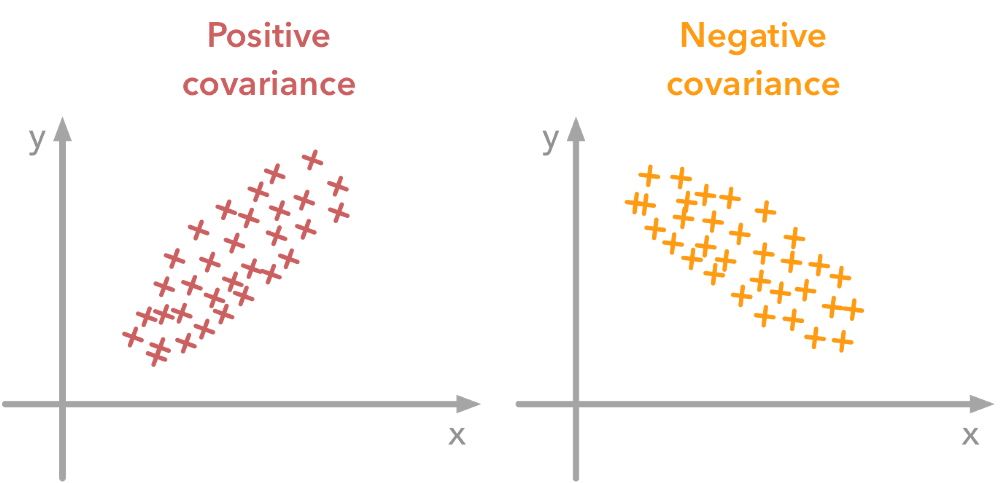
Exemplu de covarianță

Modele GARCH în Python

Covarianța dinamică cu GARCH

Dacă randamentele a două active au corelația $\rho$ și volatilitatea variabilă în timp $\sigma_1$ și $\sigma_2$:

$Covariance = \rho \cdot \sigma_1 \cdot \sigma_2$

covariance =  correlation * garch_vol1 * garch_vol2
Modele GARCH în Python

Calculul covarianței GARCH în Python

Pasul 1: Ajustați modelele GARCH și obțineți volatilitatea pentru fiecare serie de randamente

# gm_eur, gm_cad are fitted GARCH models
vol_eur = gm_eur.conditional_volatility
vol_cad = gm_cad.conditional_volatility

Pasul 2: Calculați reziduurile standardizate din modelele GARCH ajustate

resid_eur = gm_eur.resid/vol_eur
resid_cad = gm_cad.resid/vol_cad
Modele GARCH în Python

Calculul covarianței GARCH în Python (cont.)

Pasul 3: Calculați $\rho$ ca și corelație simplă a reziduurilor standardizate

corr = np.corrcoef(resid_eur, resid_cad)[0,1]

Pasul 4: Calculați covarianța GARCH înmulțind corelația cu volatilitățile.

covariance =  corr * vol_eur * vol_cad
Modele GARCH în Python

Teoria modernă a portofoliului (TPM)

  • Introdusă de Harry Markowitz în articolul „Portfolio Selection" (1952)
  • Valorifică efectul diversificării
  • Portofoliul optim oferă randamentul maxim la risc minim
Modele GARCH în Python

Intuiția TPM

  • Varianța unui portofoliu simplu cu două active:

_W1$*$ Varianță1 + W2$*$ Varianță2 + 2$*$W1$*$W2$*$Covarianță _


  • Efectul diversificării:

Riscul poate fi redus prin asocierea activelor cu covarianță negativă

Modele GARCH în Python

Să exersăm!

Modele GARCH în Python

Preparing Video For Download...