De ce avem nevoie de modele GARCH

Modele GARCH în Python

Chelsea Yang

Data Science Instructor

Prezentarea cursului

GARCH: Heteroskedasticitate Condiționată Autoregresivă Generalizată

  • Capitolul 1: Fundamentele modelului GARCH
  • Capitolul 2: Configurarea modelului GARCH
  • Capitolul 3: Evaluarea performanței modelului
  • Capitolul 4: GARCH în practică
Modele GARCH în Python

Ce este volatilitatea

  • Descrie dispersia randamentelor activelor financiare în timp
  • Calculată adesea ca deviație standard sau varianță a randamentelor
  • Cu cât volatilitatea este mai mare, cu atât activul este mai riscant
Volatilitatea ca măsură a riscului

Modele GARCH în Python

Cum se calculează volatilitatea

  • Pasul 1: Calculați randamentele ca variație procentuală a prețului $$ return = {\frac{P_1 - P_0}{P_0}} $$

  • Pasul 2: Calculați media eșantionului $$ mean = \frac {\sum_{i=1}^n {return_i} }n $$

  • Pasul 3: Calculați deviația standard a eșantionului $$ volatility = \sqrt\frac {\sum_{i=1}^n {(return_i - mean)}^2} {n-1}= \sqrt {variance}$$

Modele GARCH în Python

Calculul volatilității în Python

Utilizați metoda pct_change() din pandas:

return_data = price_data.pct_change()

Utilizați metoda std() din pandas:

volatility = return_data.std()
Modele GARCH în Python

Conversia volatilității

  • Conversia la volatilitate lunară din cea zilnică:

(se presupun 21 de zile de tranzacționare pe lună)

$$\sigma_{monthly} = \sqrt{21} * \sigma_d$$

  • Conversia la volatilitate anuală din cea zilnică:

(se presupun 252 de zile de tranzacționare pe an)

$$\sigma_{annual} = \sqrt{252} * \sigma_d$$

Modele GARCH în Python

Provocarea modelării volatilității

Heteroskedasticitate:

  • În greacă veche: "diferit" (hetero) + "dispersie" (skedasis)
  • O serie de timp prezintă volatilitate variabilă în mod sistematic
Meme despre heteroskedasticitate

Modele GARCH în Python

Detectarea heteroskedasticității

Homoskedasticitate vs Heteroskedasticitate
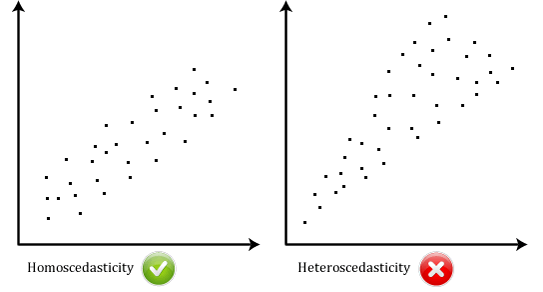
Homoskedasticitate vs Heteroskedasticitate

Modele GARCH în Python

Gruparea volatilității

Prețuri istorice VIX:
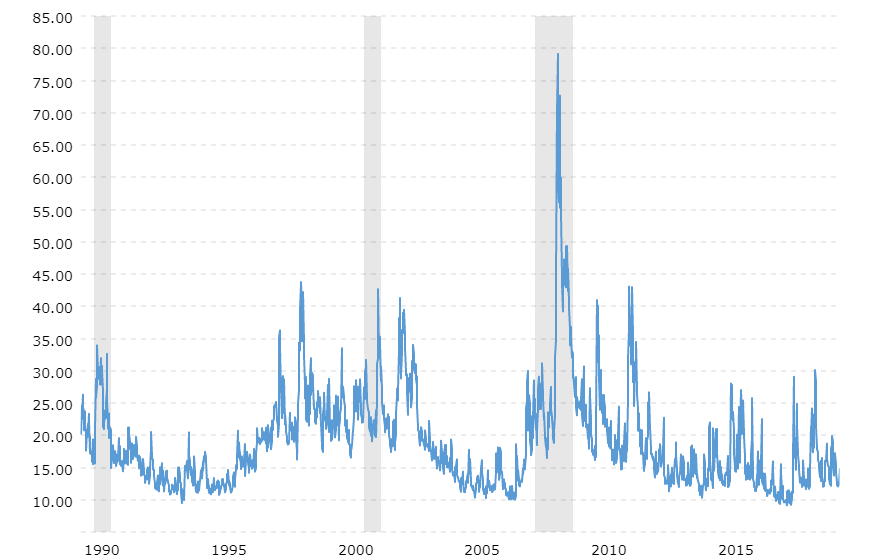
Grafic prețuri istorice VIX

Modele GARCH în Python

Să exersăm!

Modele GARCH în Python

Preparing Video For Download...