Previziune GARCH cu fereastră glisantă

Modele GARCH în Python

Chelsea Yang

Data Science Instructor

Fereastră glisantă pentru previziuni out-of-sample

O parte captivantă a modelării financiare: predicția necunoscutului
Ilustrație predicție

Previziune cu fereastră glisantă: ajustarea repetată a modelului și generarea de previziuni pe măsură ce timpul avansează
Glisare

Modele GARCH în Python

Previziune cu fereastră expansivă

Adăugarea continuă de noi puncte de date în eșantion
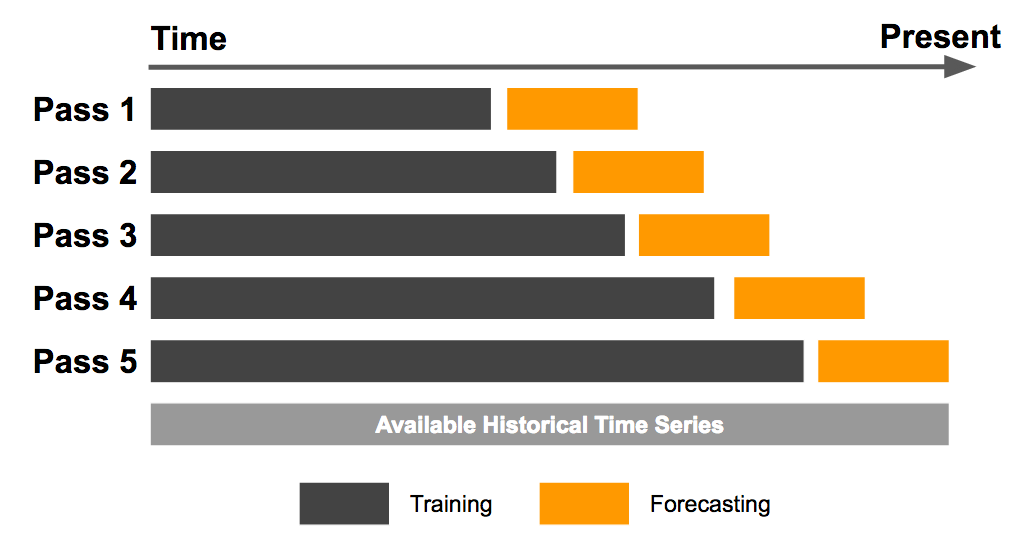
Previziune cu fereastră expansivă

Modele GARCH în Python

Motivații pentru previziunea cu fereastră glisantă

  • Evitarea biasului de lookback
  • Mai puțin susceptibil la supraajustare
  • Adaptează previziunea la noile observații
Modele GARCH în Python

Implementarea previziunii cu fereastră expansivă

Previziune cu fereastră expansivă:

for i in range(120):
    gm_result = basic_gm.fit(first_obs = start_loc, 
                             last_obs = i + end_loc, disp = 'off')
    temp_result = gm_result.forecast(horizon = 1).variance
Modele GARCH în Python

Previziune cu fereastră glisantă fixă

Noile puncte de date sunt adăugate, iar cele vechi sunt eliminate din eșantion
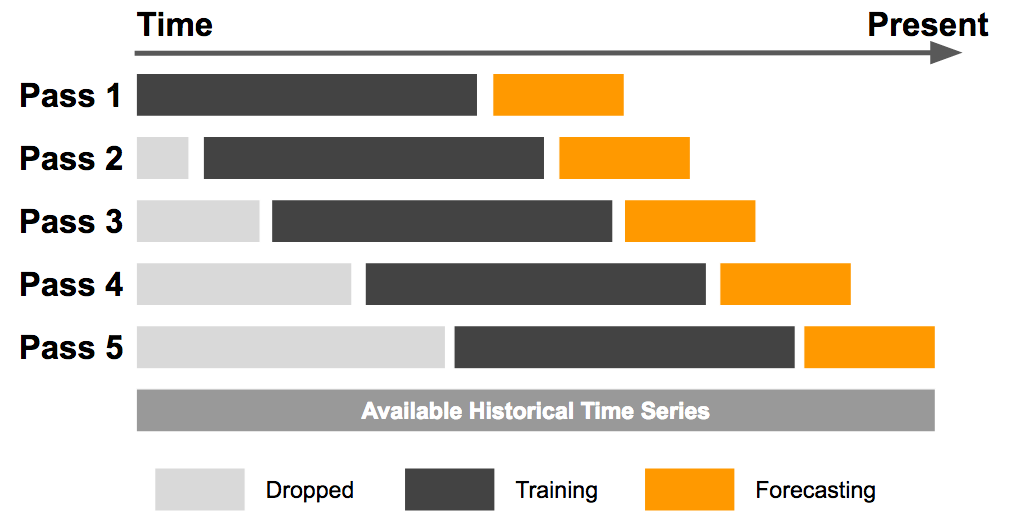
Previziune cu fereastră glisantă fixă

Modele GARCH în Python

Implementarea previziunii cu fereastră glisantă fixă

Previziune cu fereastră glisantă fixă:

for i in range(120):
    # Specify rolling window range for model fitting
    gm_result = basic_gm.fit(first_obs = i + start_loc, 
                             last_obs = i + end_loc, disp = 'off')
    temp_result = gm_result.forecast(horizon = 1).variance
Modele GARCH în Python

Cum se determină dimensiunea ferestrei

De obicei determinată de la caz la caz

  • Fereastră prea largă: include date depășite, ceea ce poate crește varianța

  • Fereastră prea îngustă: exclude date relevante, ceea ce poate crește biasul

Dimensiunea optimă: compromis între bias și varianță
Ilustrație echilibru

Modele GARCH în Python

Să exersăm!

Modele GARCH în Python

Preparing Video For Download...