Modele de volatilitate pentru șocuri asimetrice
Modele GARCH în Python

Chelsea Yang
Data Science Instructor
Șocuri asimetrice în datele financiare
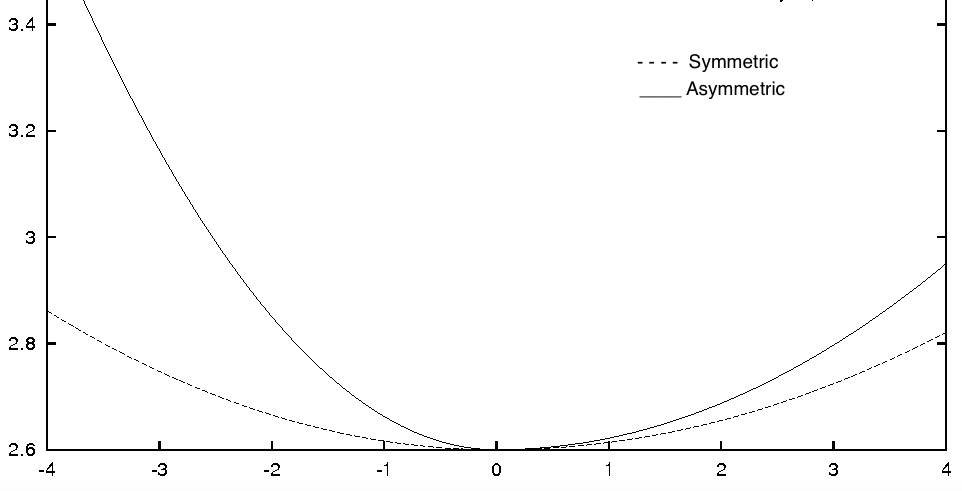
Curba impactului știrilor:
Efectul de levier
Raport datorie-capital = Datorie $/$ Capital propriu
Prețul acțiunii scade, raportul datorie-capital crește
Risc mai mare!
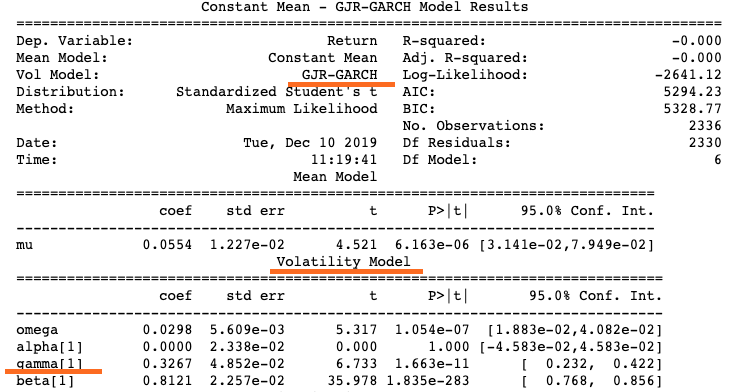
GJR-GARCH
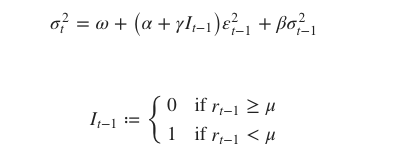
GJR-GARCH în Python
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'GARCH')
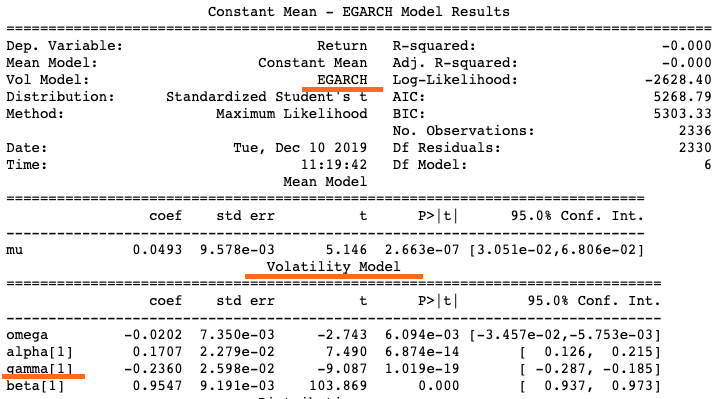
EGARCH în Python
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'EGARCH')
Care model să utilizați
GJR-GARCH sau EGARCH?
Modelul optim depinde de date