Portofoliu internațional de acțiuni

Managementul Cantitativ al Riscului în R

Alexander McNeil

Instructor

Portofoliu internațional de acțiuni

  • Considerați un investitor britanic care și-a investit averea:
    • 30% FTSE, 40% S&P 500, 30% SMI
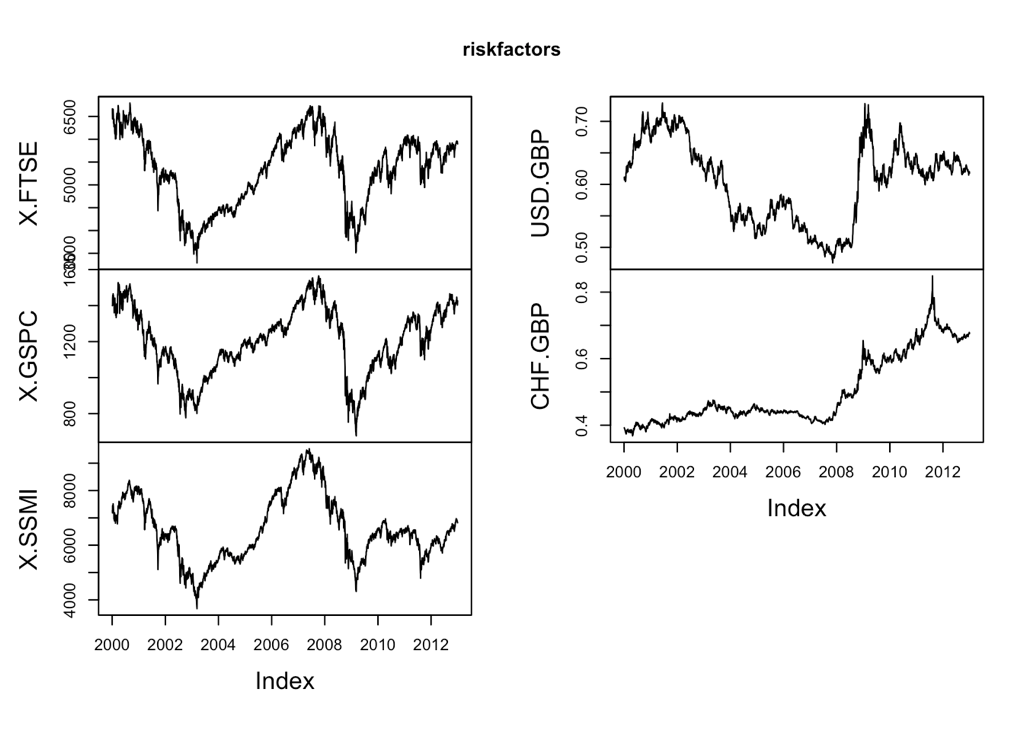
  • 5 factori de risc: indicii FTSE, S&P 500 și SMI, cursurile GBP/USD și GBP/CHF
riskfactors <- merge(FTSE, SP500, SMI, USD_GBP, CHF_GBP, all = FALSE)["/2012-12-31", ]
Managementul Cantitativ al Riscului în R

Vizualizarea factorilor de risc

plot.zoo(riskfactors)
Managementul Cantitativ al Riscului în R

Simulare istorică

  • Metodă simplă, utilizată pe scară largă în industria financiară
  • Reanalizează randamentele istorice ale factorilor de risc și efectul lor asupra portofoliului curent
  • Operatorul de pierdere arată efectul diferiților factori de risc asupra portofoliului
  • Funcțiile operatorului de pierdere vor fi furnizate în exerciții
Managementul Cantitativ al Riscului în R

Estimări empirice ale VaR și ES

losses <- rnorm(100)
losses_o <- sort(losses, decreasing = TRUE)
head(losses_o, n = 8)
1.836163 1.775163 1.745427 1.614479 1.602120 1.590034 1.483691 1.408354
quantile(losses, 0.95)
     95% 
1.590638
qnorm(0.95)
1.644854
Managementul Cantitativ al Riscului în R

Estimări empirice ale VaR și ES

mean(losses[losses > quantile(losses, 0.95)])
1.714671
ESnorm(0.95)
2.062713
Managementul Cantitativ al Riscului în R

Să exersăm!

Managementul Cantitativ al Riscului în R

Preparing Video For Download...