Distribuția normală

Managementul Cantitativ al Riscului în R

Alexander McNeil

Professor, University of York

Definiția normalei

  • Dacă factorii de risc urmează GBM, log-randamentele ar trebui să fie normal independente
  • Este acesta cazul?
  • O variabilă x este normală dacă are densitatea:

$$f_X(x) = {{1} \over {\sigma \sqrt{2\pi}}} e^{-{{(x-\mu)^2} \over {\sigma ^ 2}}} $$

  • Depinde de doi parametri: $\mu$ și $\sigma$
Managementul Cantitativ al Riscului în R

Proprietățile distribuției normale

  • $\mu$ este media și $\sigma ^ 2$ este varianța
  • Notație uzuală: $X \sim N(\mu,\sigma ^2)$
  • Parametrii se estimează ușor din date
  • Suma a 2+ variabile normale independente este tot normală
Managementul Cantitativ al Riscului în R

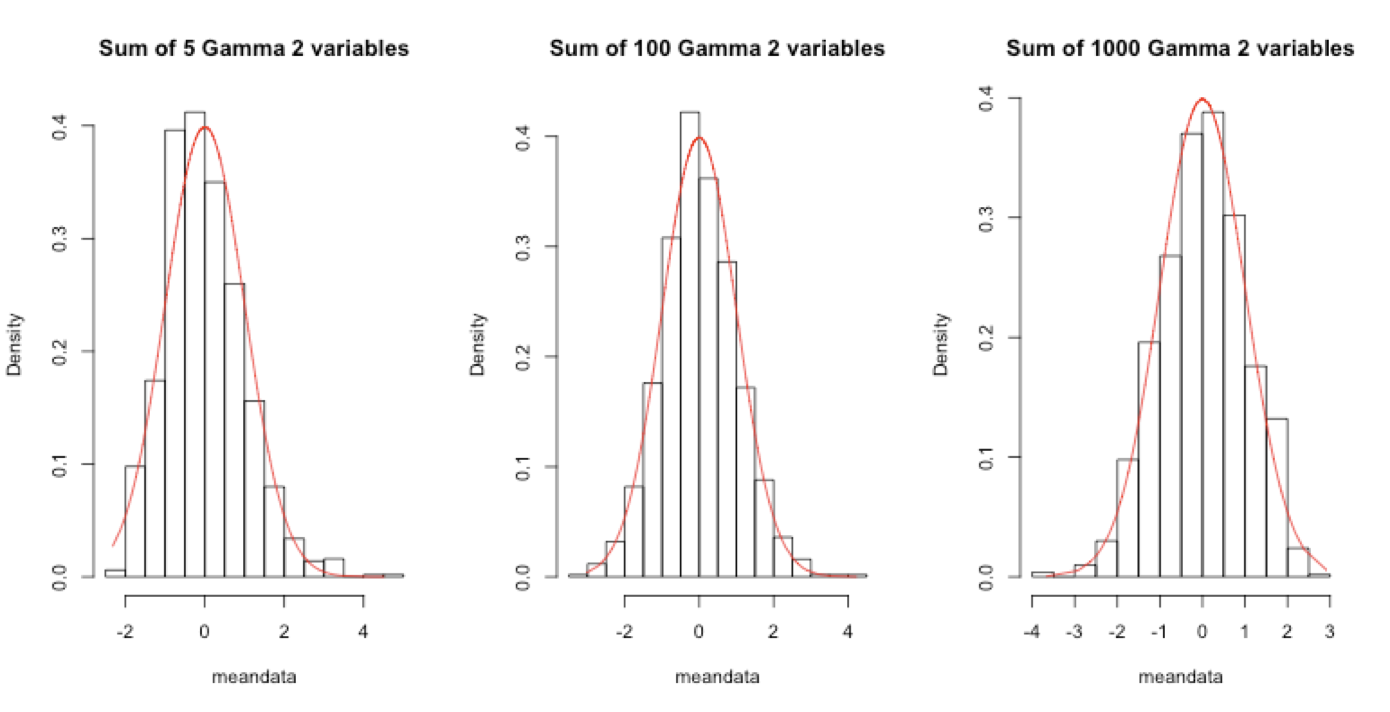
Teorema limită centrală (TLC)

Managementul Cantitativ al Riscului în R

Estimarea unei distribuții normale

  • Date: $X_1,...,X_n$
  • Metoda momentelor:

$$\hat{\mu} = {1 \over n} {\sum_{t=1}^n}X_t $$

$$\hat{\sigma}^2_u = {1 \over {n - 1}} {\sum_{t=1}^n}(X_t - \hat{\mu})^2 $$

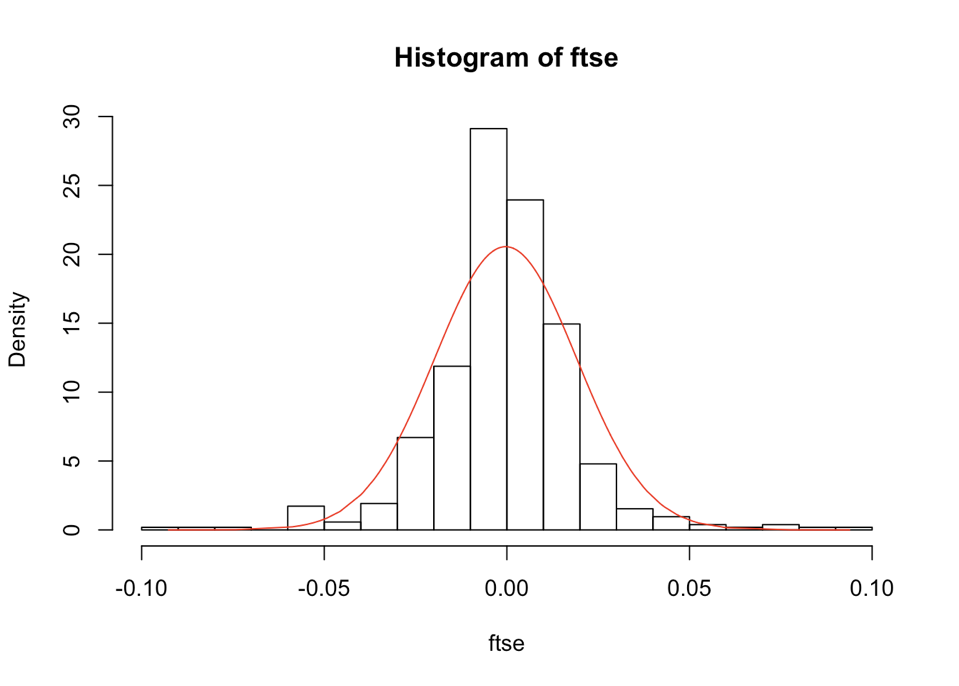
  • Aplicare la log-randamentele FTSE din 2008-09
Managementul Cantitativ al Riscului în R

Exemplu FTSE

head(ftse)
-0.09264548 -0.08178433 -0.07428657 -0.05870079 -0.05637430 -0.05496918
tail(ftse)
0.05266208 0.06006960 0.07742977 0.07936751 0.08469137 0.09384244
mu <- mean(ftse)
sigma <- sd(ftse)
c(mu, sigma)
-0.0003378627  0.0194090385
Managementul Cantitativ al Riscului în R

Afișarea normalei ajustate

hist(ftse, nclass = 20, probability = TRUE)

lines(ftse, dnorm(ftse, mean = mu, sd = sigma), col = "red")
Managementul Cantitativ al Riscului în R

Să exersăm!

Managementul Cantitativ al Riscului în R

Preparing Video For Download...