Asimetrie, kurtoză și testul Jarque-Bera

Managementul Cantitativ al Riscului în R

Alexander McNeil

Professor, University of York

Asimetrie și kurtoză
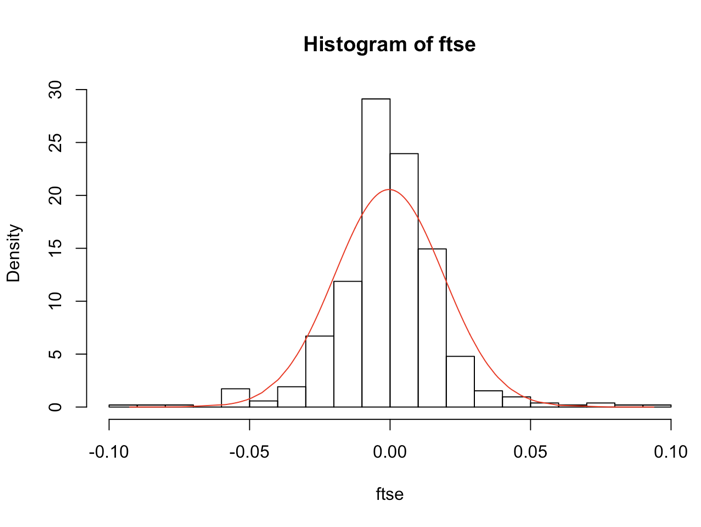
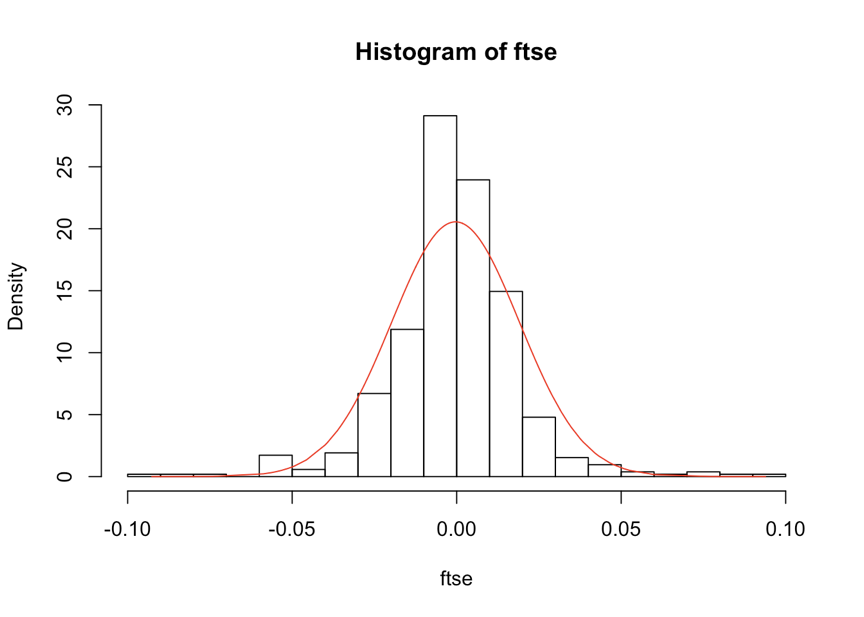
  • Asimetria (b) măsoară lipsa de simetrie
  • Kurtoza (k) măsoară greutatea cozilor distribuției
  • Asimetria și kurtoza distribuției normale sunt 0, respectiv 3

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^3 \over \hat{\sigma}^3 $$

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^4 \over \hat{\sigma}^4 $$

Managementul Cantitativ al Riscului în R

Asimetrie și kurtoză (II)

library(moments)

skewness(ftse)
-0.01187921
kurtosis(ftse)
7.437121

Managementul Cantitativ al Riscului în R

Testul Jarque-Bera

  • Compară asimetria și kurtoza datelor cu valorile teoretice normale (0 și 3)
  • Detectează asimetria, cozile grele sau ambele

$$ T = {1 \over 6}n\left(b^2 + \frac{1}{4}(k - 3)^2\right) $$

jarque.test(ftse)
    Jarque-Bera Normality Test
data: ftse
JB = 428.23, p-value < 2.2e-16
alternative hypothesis: greater
Managementul Cantitativ al Riscului în R

Randamente pe intervale mai lungi și suprapuse

  • Randamentele zilnice sunt de obicei puternic non-normale
  • Dar cele pe intervale mai lungi?
  • Randamentele săptămânale, lunare, trimestriale se obțin prin sumare
  • TCL sugerează că pot fi mai normale
  • Datele sunt mai puține, deci testele sunt mai slabe
  • Se pot analiza și sume mobile sau suprapuse ale randamentelor
Managementul Cantitativ al Riscului în R

Vamos praticar!

Managementul Cantitativ al Riscului în R

Preparing Video For Download...