Bun venit la curs!

Managementul Cantitativ al Riscului în R

Alexander McNeil

Professor, University of York

Despre mine
  • Profesor de statistică matematică, știință actuarială și finanțe cantitative
  • Autor al Quantitative Risk Management: Concepts, Techniques & Tools cu R. Frey și P. Embrechts
  • Creator al qrmtutorial.org împreună cu M. Hofert
  • Contributor la pachete R, inclusiv qrmdata și qrmtools

Managementul Cantitativ al Riscului în R

Obiectivul QRM

  • În managementul cantitativ al riscului (QRM), cuantificăm riscul unui portofoliu
  • Măsurarea riscului este primul pas spre gestionarea acestuia
  • Gestionarea riscului:
    • Vânzarea activelor, diversificarea portofoliilor, acoperirea cu instrumente derivate
    • Menținerea unui capital suficient pentru a absorbi pierderile
  • Valoarea la risc (VaR) este o măsură consacrată a riscului
Managementul Cantitativ al Riscului în R

Factori de risc

  • Valoarea unui portofoliu depinde de mulți factori de risc
  • Exemple: indici/prețuri bursiere, cursuri valutare, rate ale dobânzii
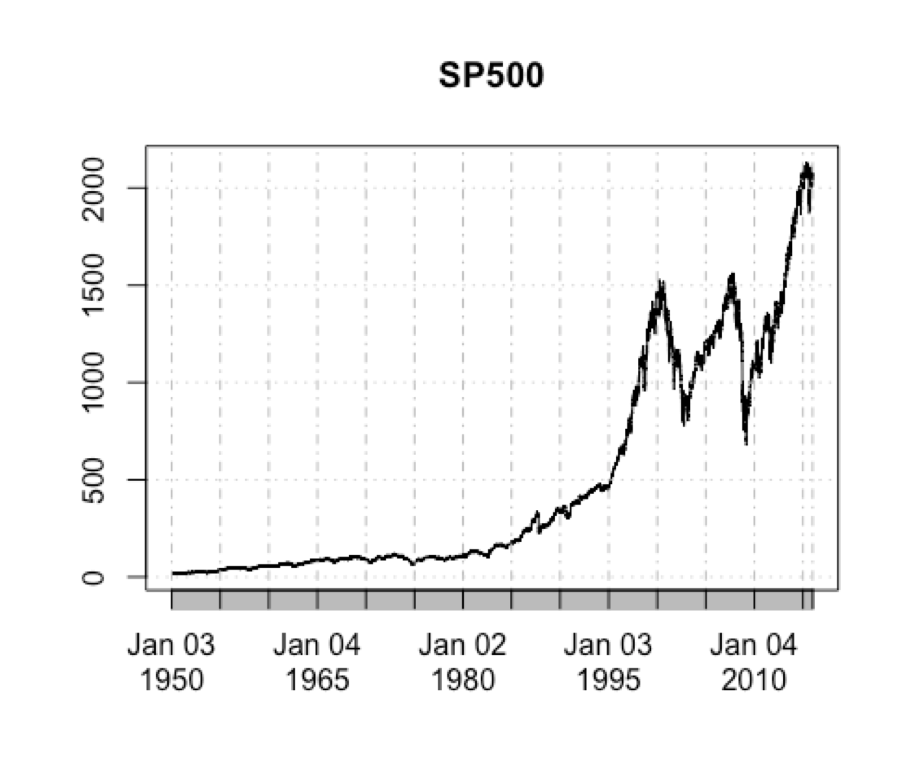
  • Să analizăm indicele S&P 500
Managementul Cantitativ al Riscului în R

Analiza factorilor de risc cu R

library(qrmdata)

data(SP500)

head(SP500,  n = 3)
           ^GSPC
1950-01-03 16.66
1950-01-04 16.85
1950-01-05 16.93
> tail(SP500, n = 3)
             ^GSPC
2015-12-29 2078.36
2015-12-30 2063.36
2015-12-31 2043.94
Managementul Cantitativ al Riscului în R

Reprezentarea grafică a factorilor de risc

plot(SP500)
Managementul Cantitativ al Riscului în R

Să exersăm!

Managementul Cantitativ al Riscului în R

Preparing Video For Download...