Valoarea la risc și pierderea așteptată

Managementul Cantitativ al Riscului în R

Alexander McNeil

Professor, University of York

Valoarea la risc (VaR)

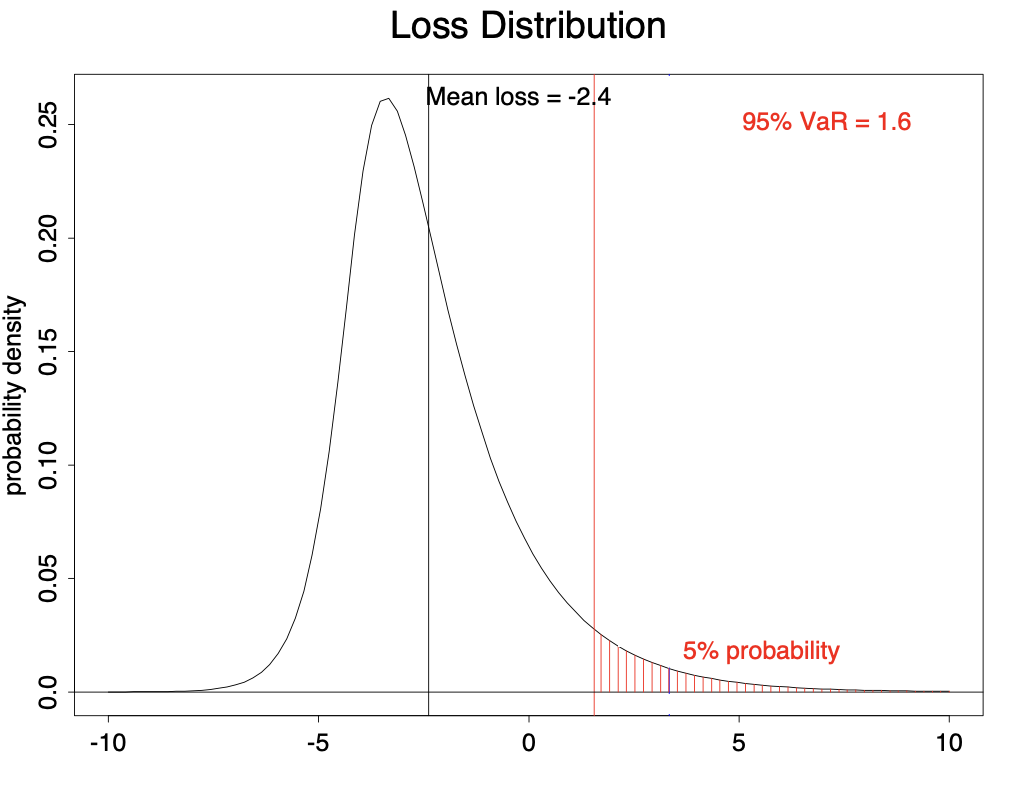
  • Considerați distribuția pierderilor pe o perioadă fixă (zi, săptămână etc.)
  • VaR-$\alpha$ este cuantila $\alpha$ a distribuției pierderilor
  • $\alpha$ este nivelul de încredere (ex. 95%, 99%)
  • Pierderea nu va depăși VaR-$\alpha$ cu probabilitatea $\alpha$
Managementul Cantitativ al Riscului în R

VaR 95% ilustrat

Managementul Cantitativ al Riscului în R

Pierderea așteptată (ES)

  • Din ce în ce mai important în reglementarea bancară
  • TVaR, CVaR sau pierdere așteptată (ES)
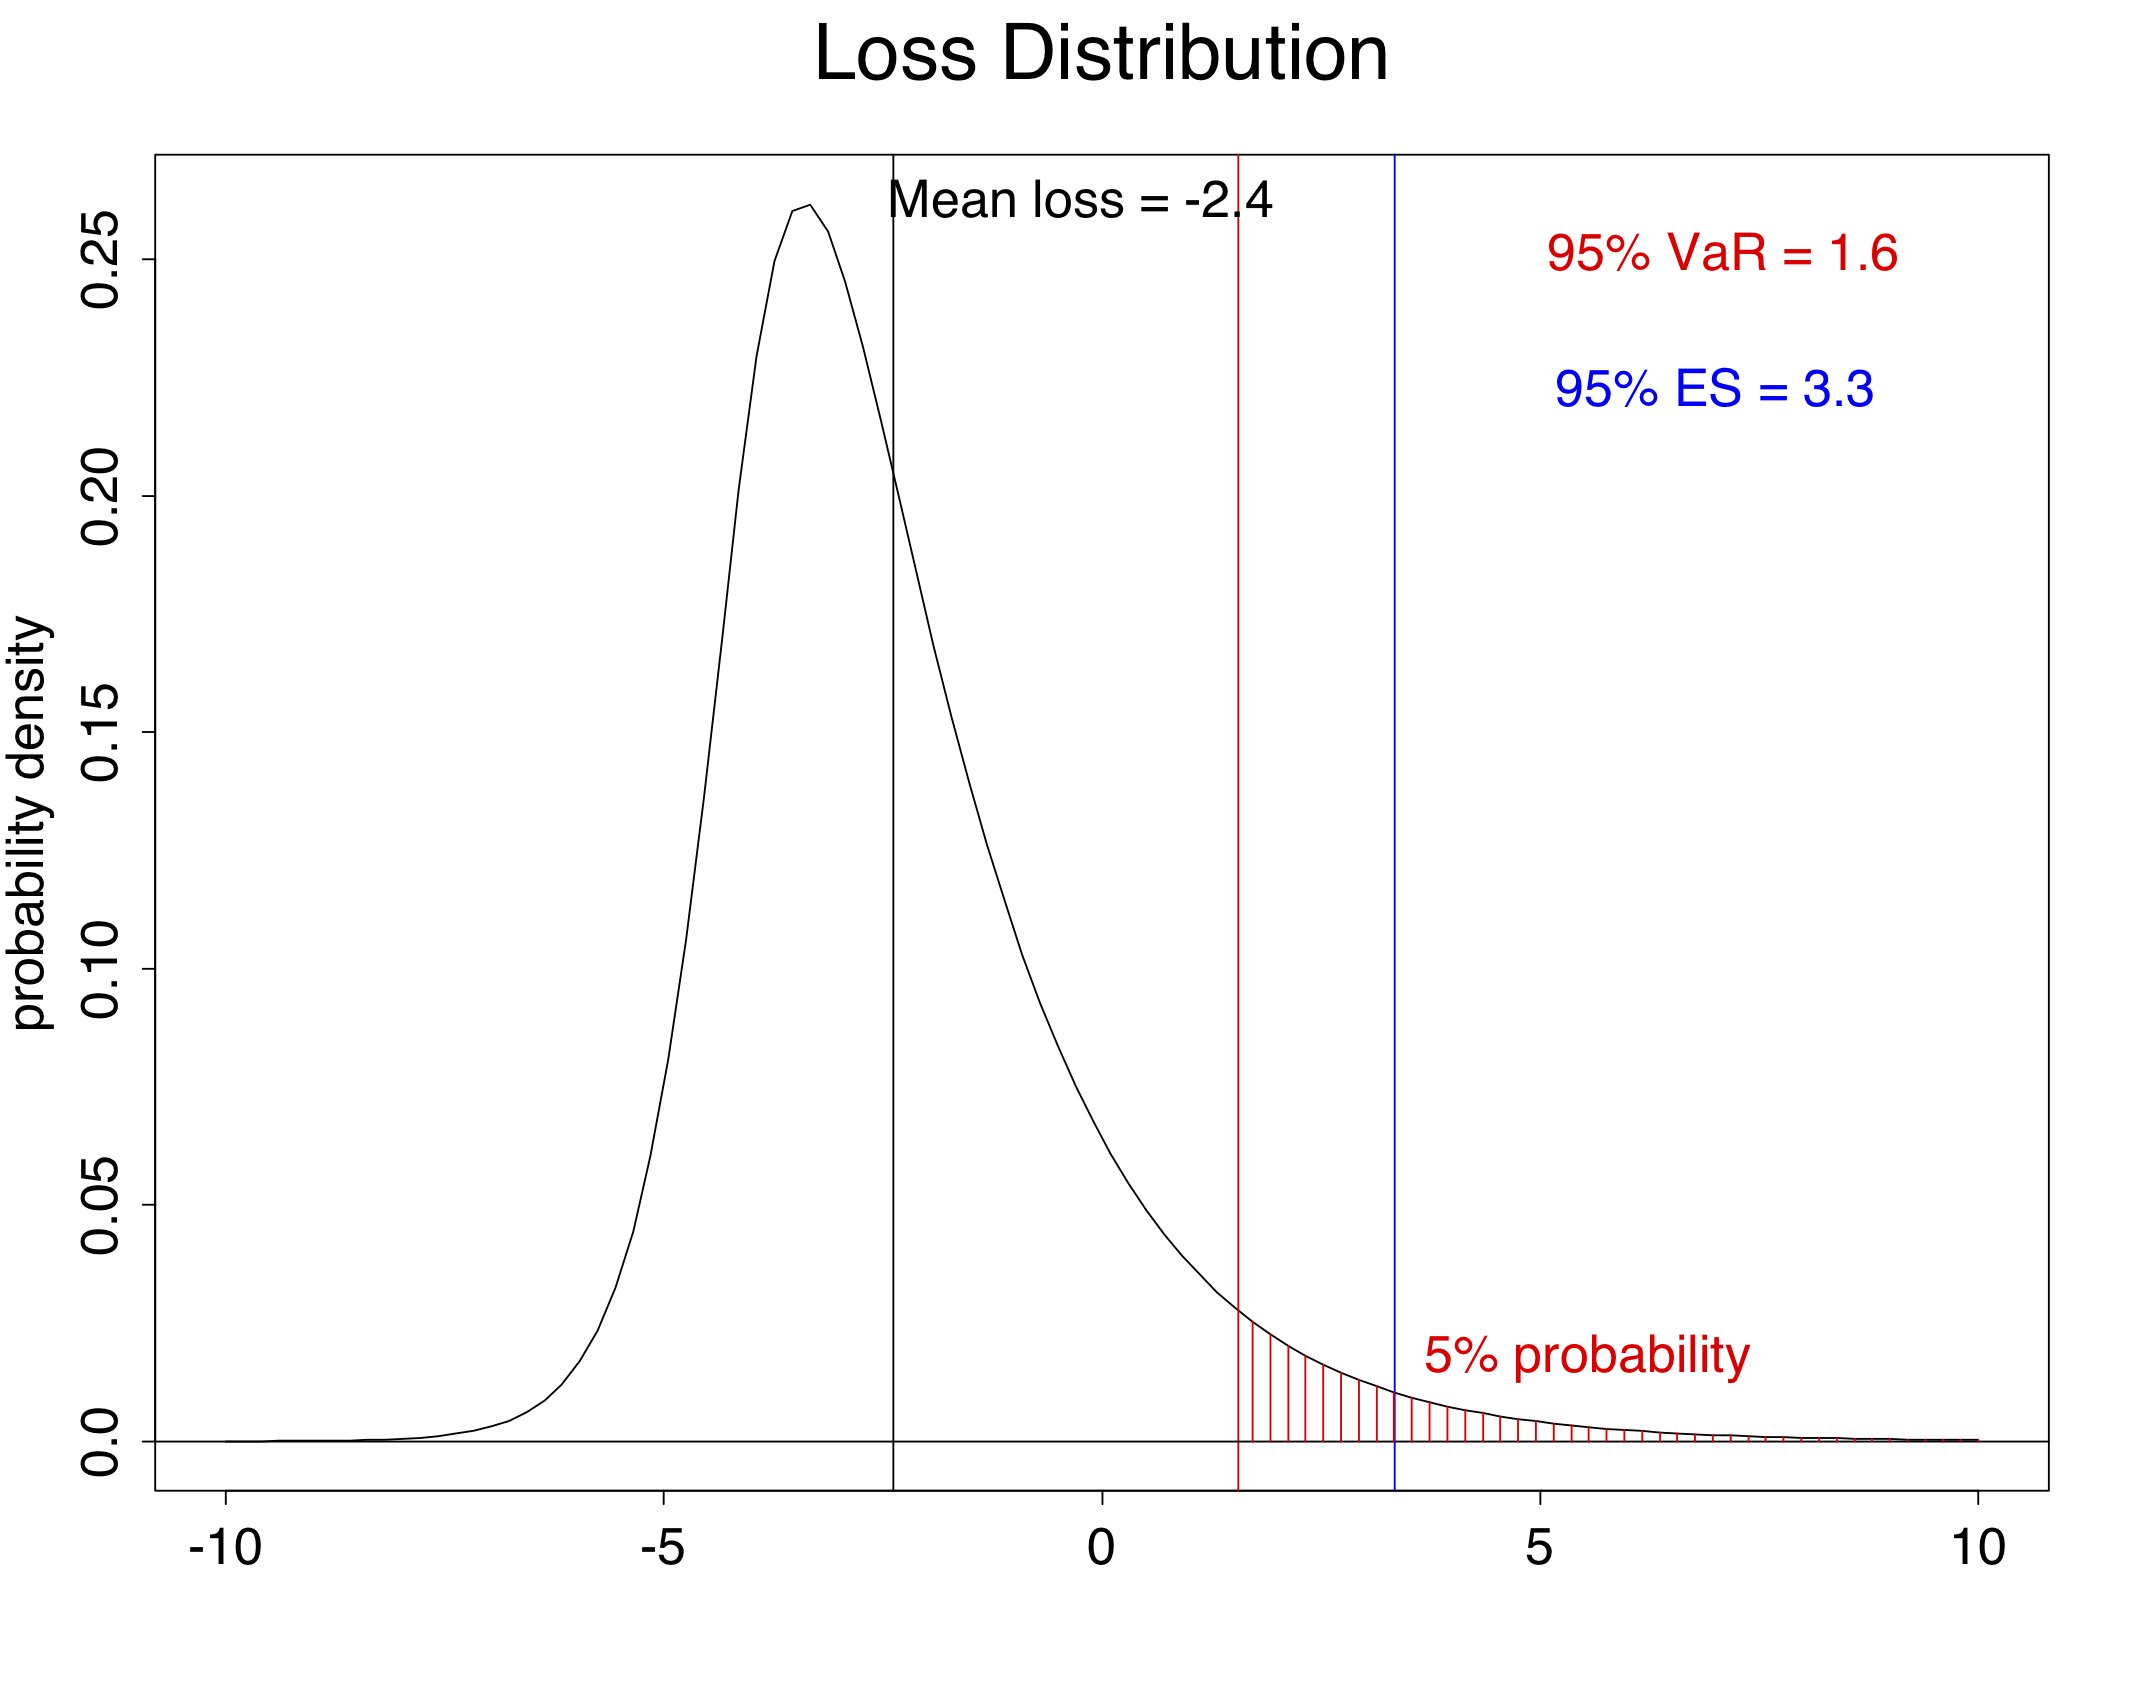
  • ES-$\alpha$ este pierderea medie condiționată de depășirea VaR-$\alpha$
  • Speranța matematică a cozii distribuției
Managementul Cantitativ al Riscului în R

ES 95% ilustrat

Managementul Cantitativ al Riscului în R

Să exersăm!

Managementul Cantitativ al Riscului în R

Preparing Video For Download...