Portofoliu de opțiuni și Black-Scholes

Managementul Cantitativ al Riscului în R

Alexander McNeil

Instructor

Opțiuni europene și Black-Scholes

  • Opțiune call europeană: dreptul, fără obligație, de a cumpăra acțiunea la prețul K la momentul T
  • Opțiune put europeană: dreptul, fără obligație, de a vinde acțiunea la prețul K la momentul T
  • Valoarea la momentul t < T depinde de:
    • Prețul acțiunii S, timp până la scadență T-t, rata dobânzii r, volatilitate anualizată $\sigma$ (sigma)
    • Evaluare prin formula Black-Scholes
Managementul Cantitativ al Riscului în R

Evaluarea unui prim call

K <- 50

T <- 2
t <- 0
S <- 40
r <- 0.005
sigma <- 0.25
Black_Scholes(t, S, r, sigma, K, T, "call")
2.619183
Black_Scholes(t, S, r, sigma*1.2, K, T, "call")
3.677901
  • Prețul crește odată cu volatilitatea
  • Opțiunea de mai sus este în afara banilor
Managementul Cantitativ al Riscului în R

Volatilitatea implicită

  • Volatilitatea nu este direct observabilă
  • Participanții la piață utilizează volatilitatea implicită, adică valoarea volatilității dedusă din prețul cotat al opțiunii
Managementul Cantitativ al Riscului în R

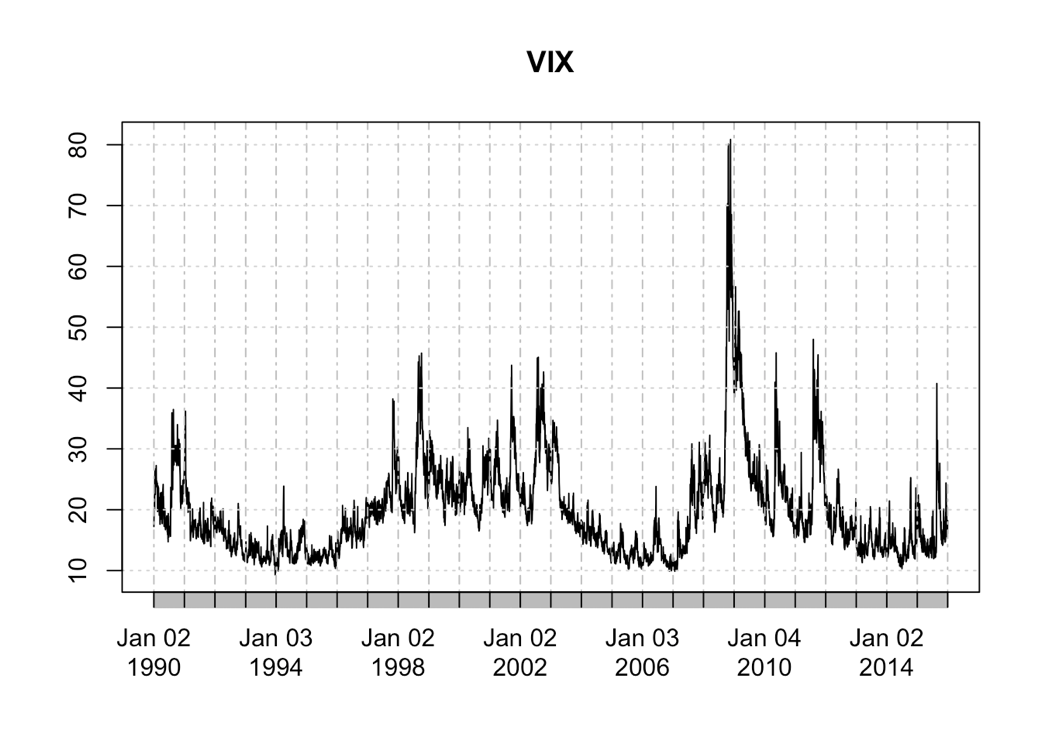
Indicele VIX

plot(VIX)

Managementul Cantitativ al Riscului în R

Să exersăm!

Managementul Cantitativ al Riscului în R

Preparing Video For Download...