Ce este un arbore de decizie?

Modelarea riscului de credit în R

Lore Dirick

Manager of Data Science Curriculum at Flatiron School

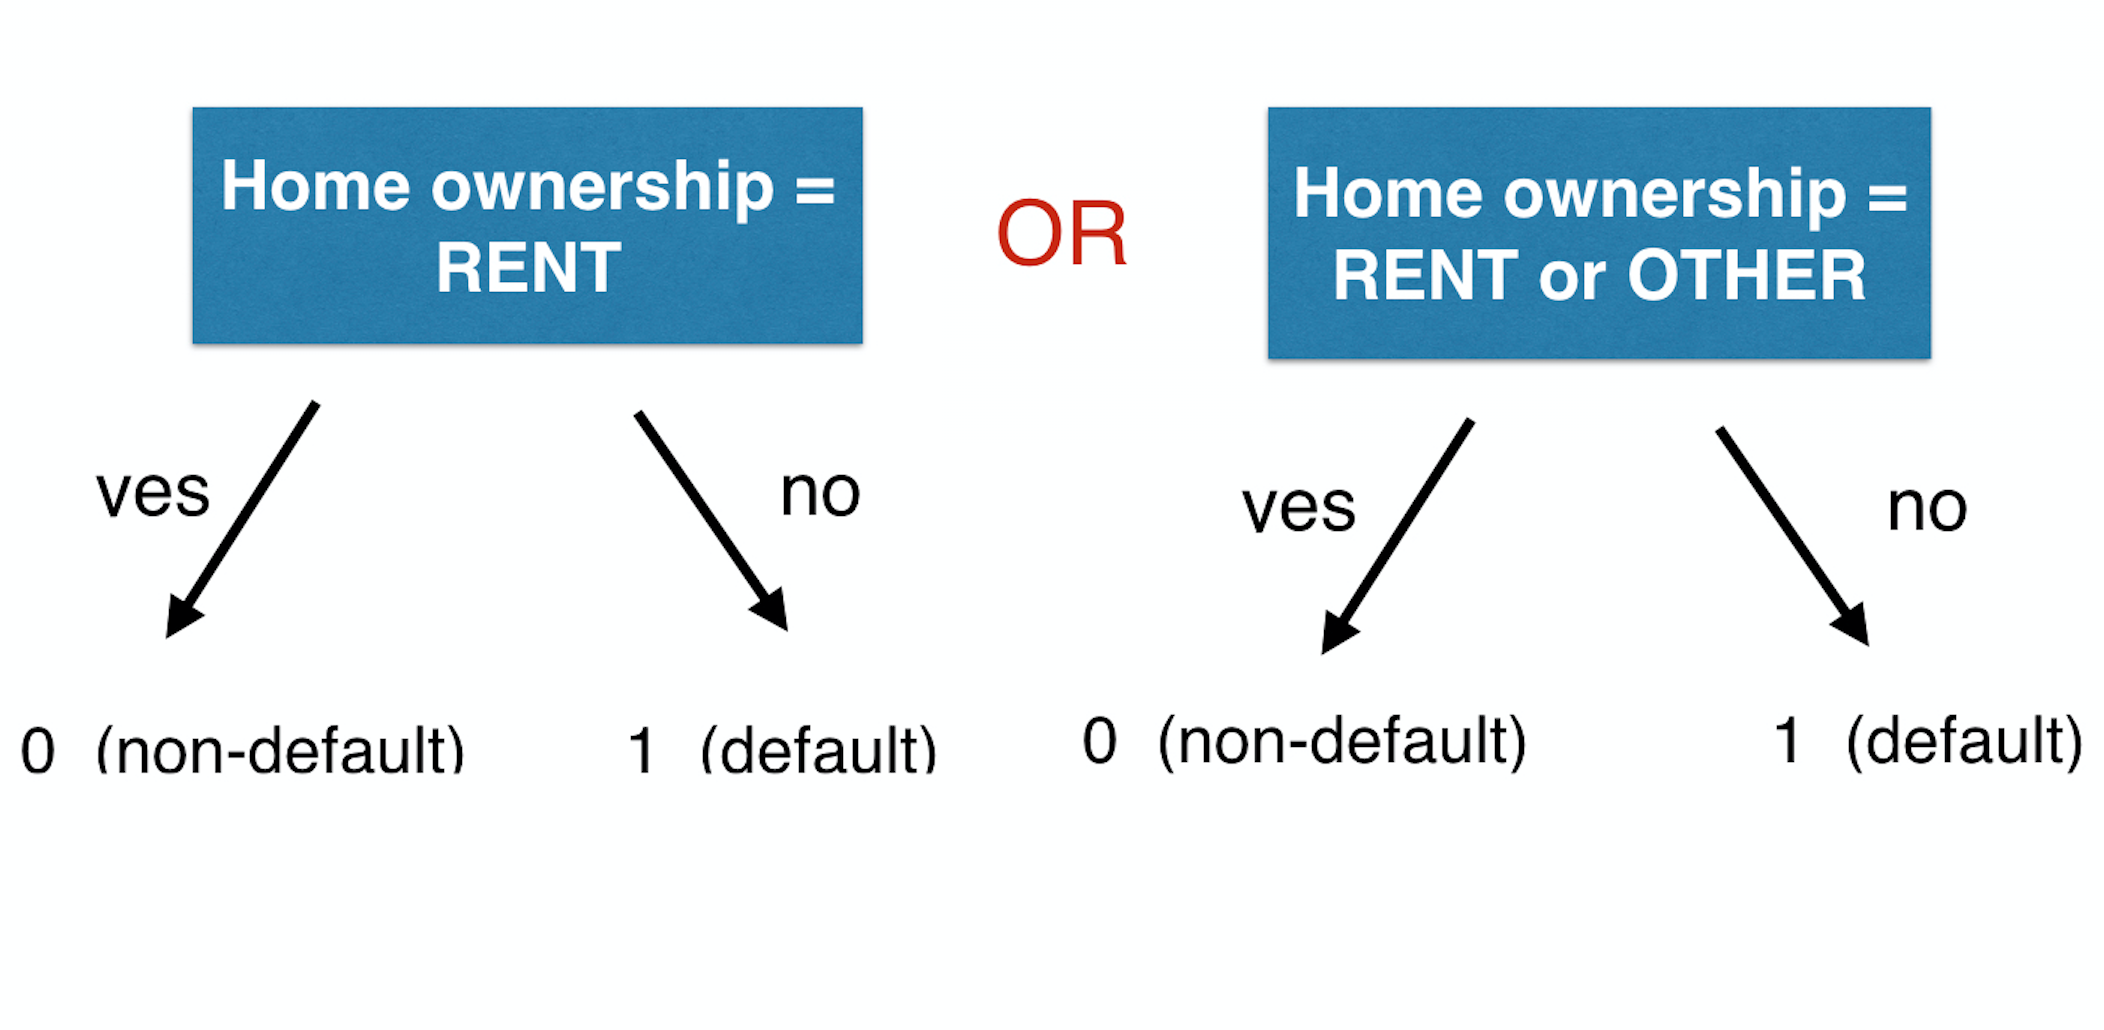
Exemplu de arbore de decizie
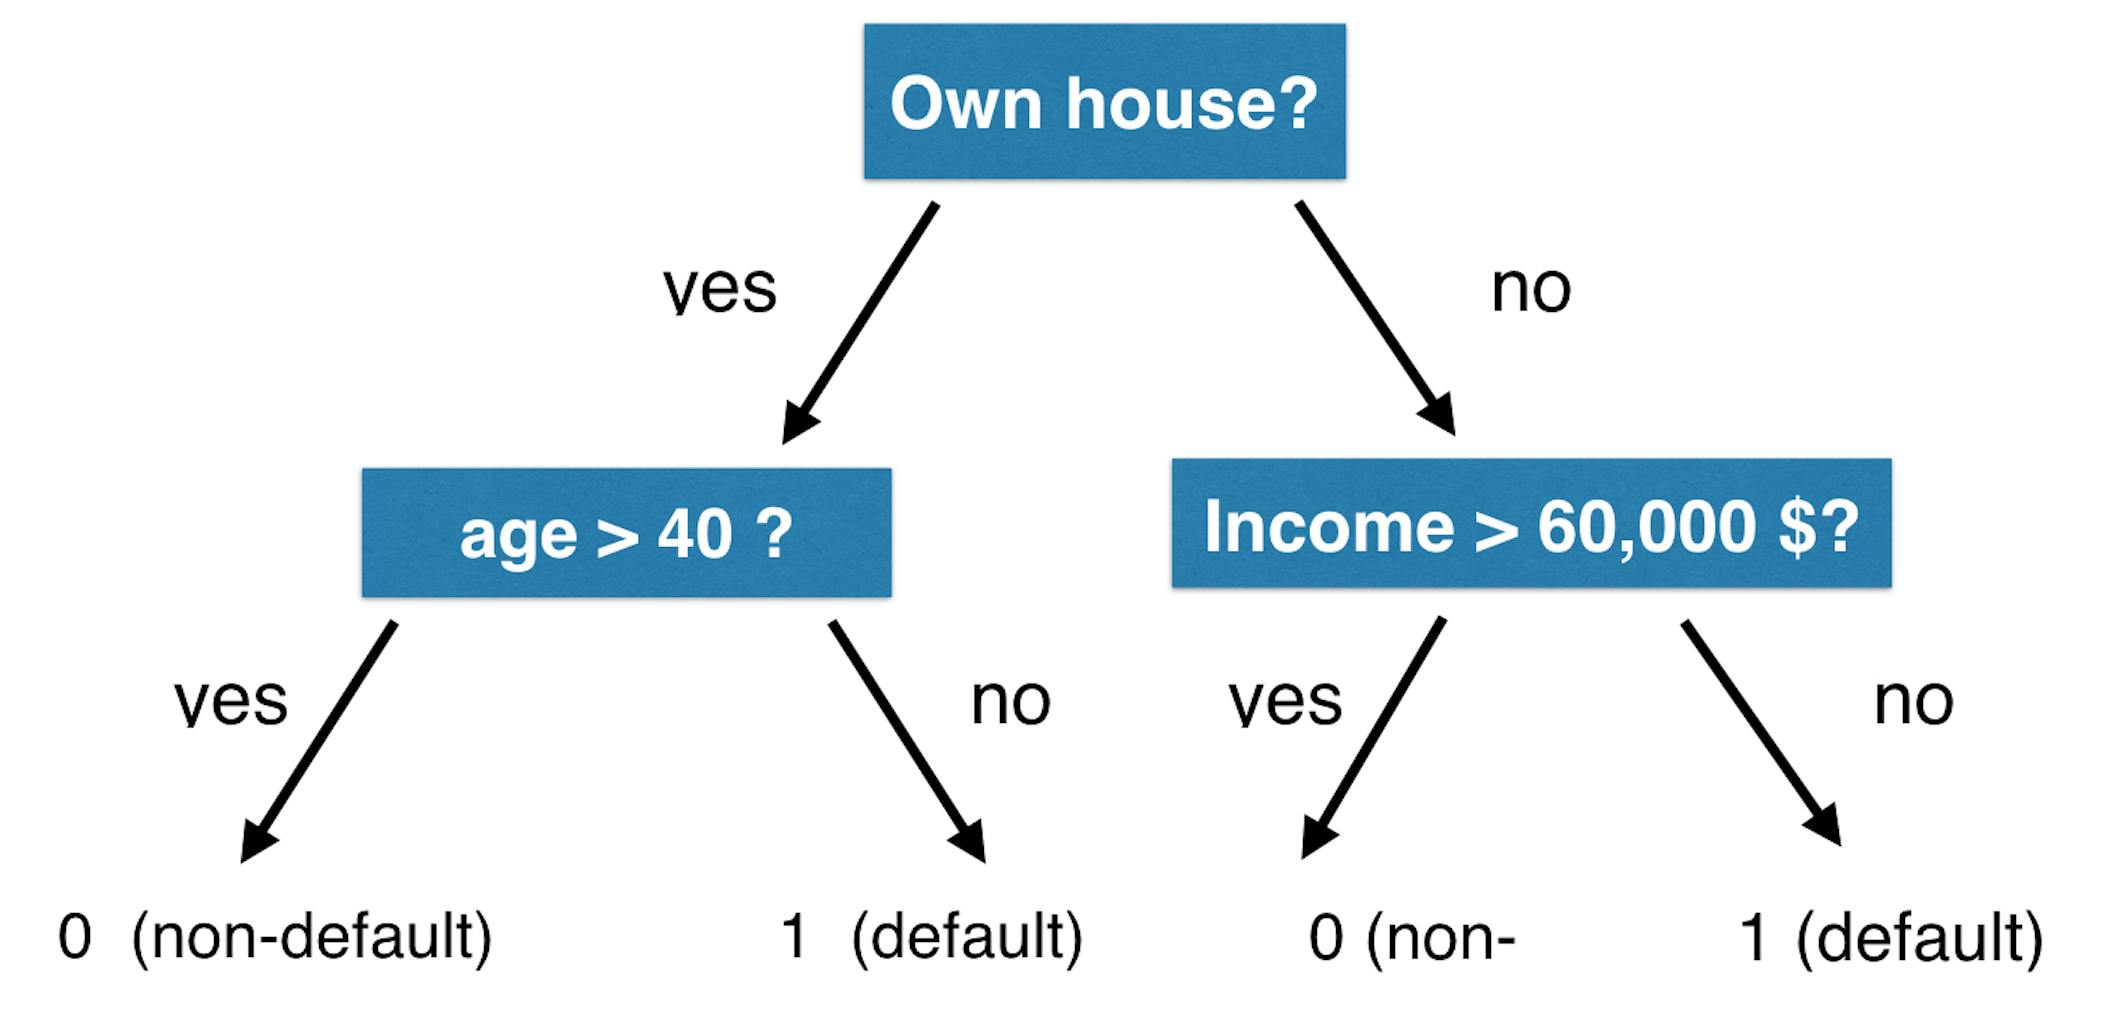
Screen Shot 2020-06-22 at 2.56.34 PM.png

Modelarea riscului de credit în R

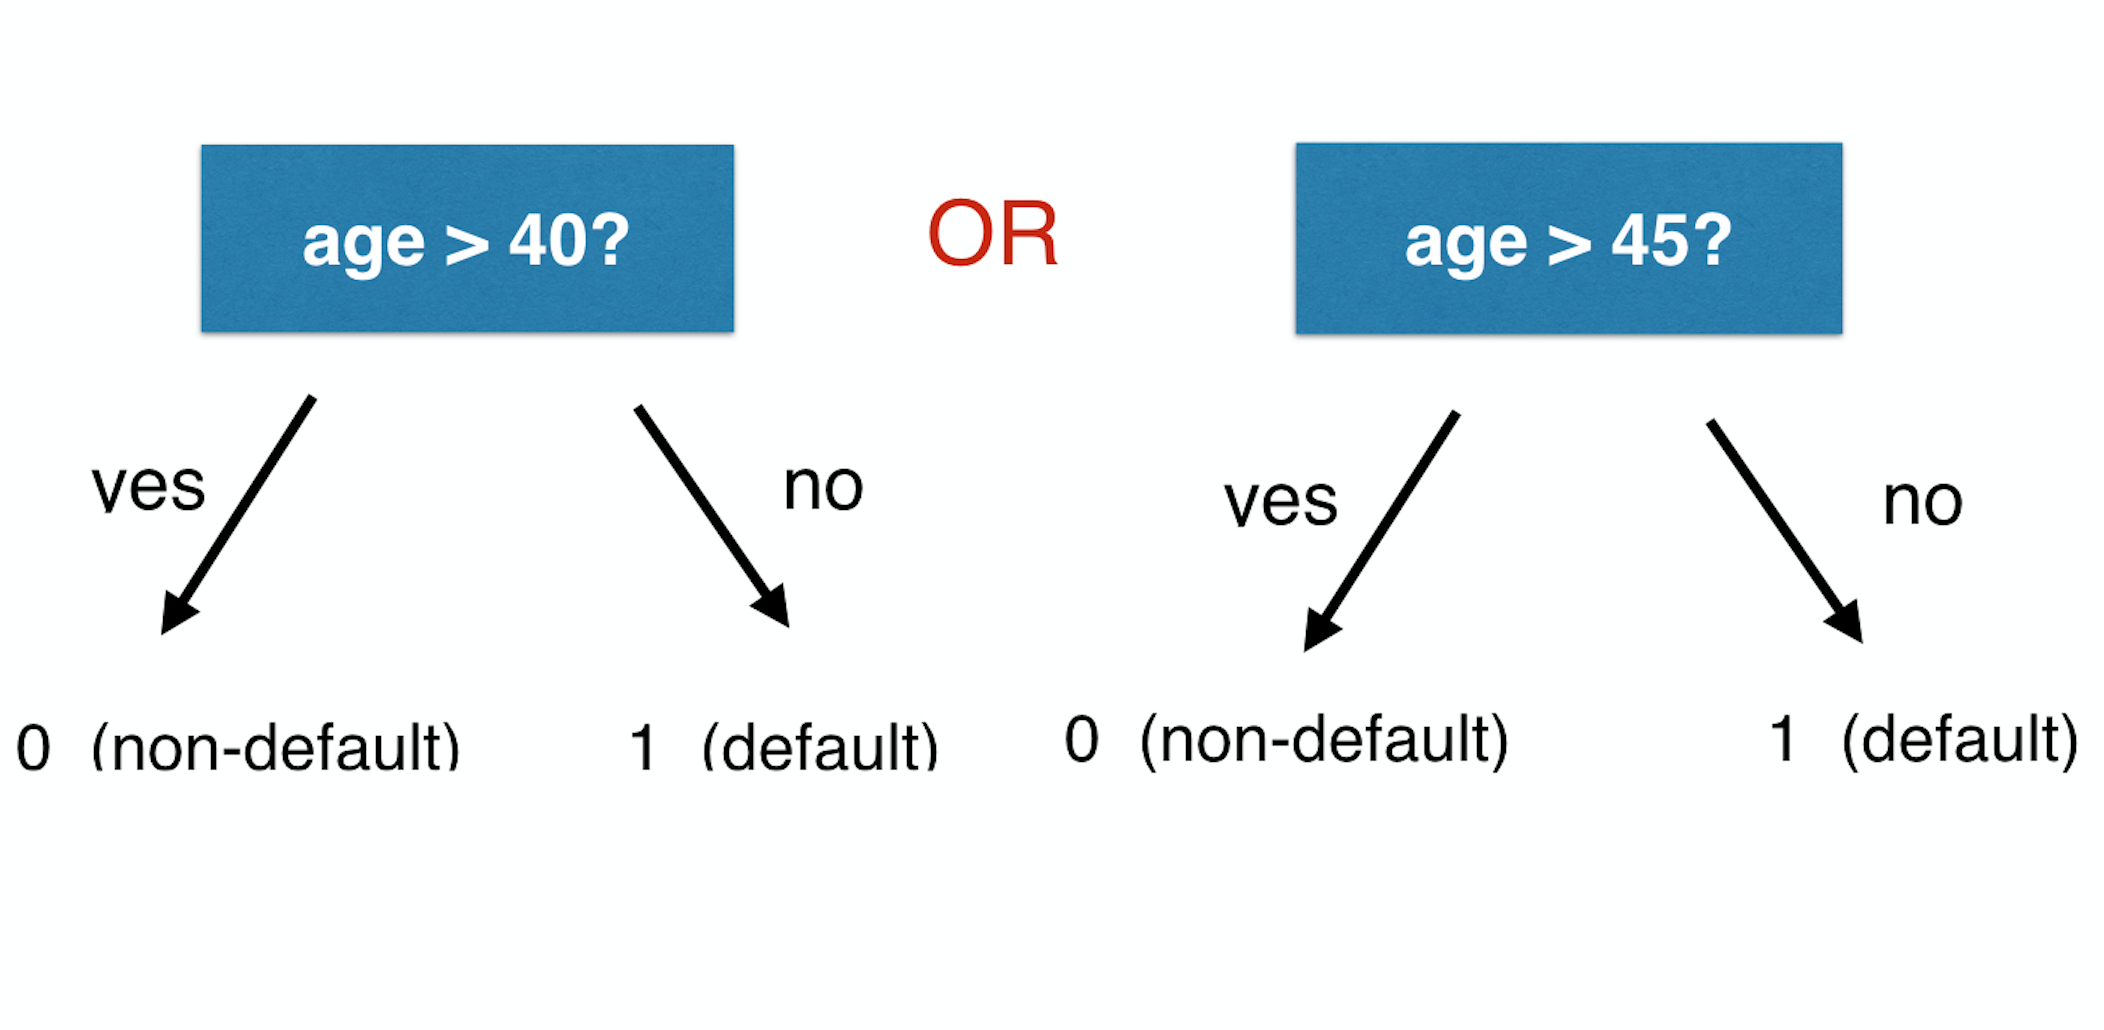
Cum se face împărțirea?

Screen Shot 2020-06-22 at 2.57.01 PM.png

Modelarea riscului de credit în R

Cum se face împărțirea?

Screen Shot 2020-06-22 at 2.57.13 PM.png

Modelarea riscului de credit în R

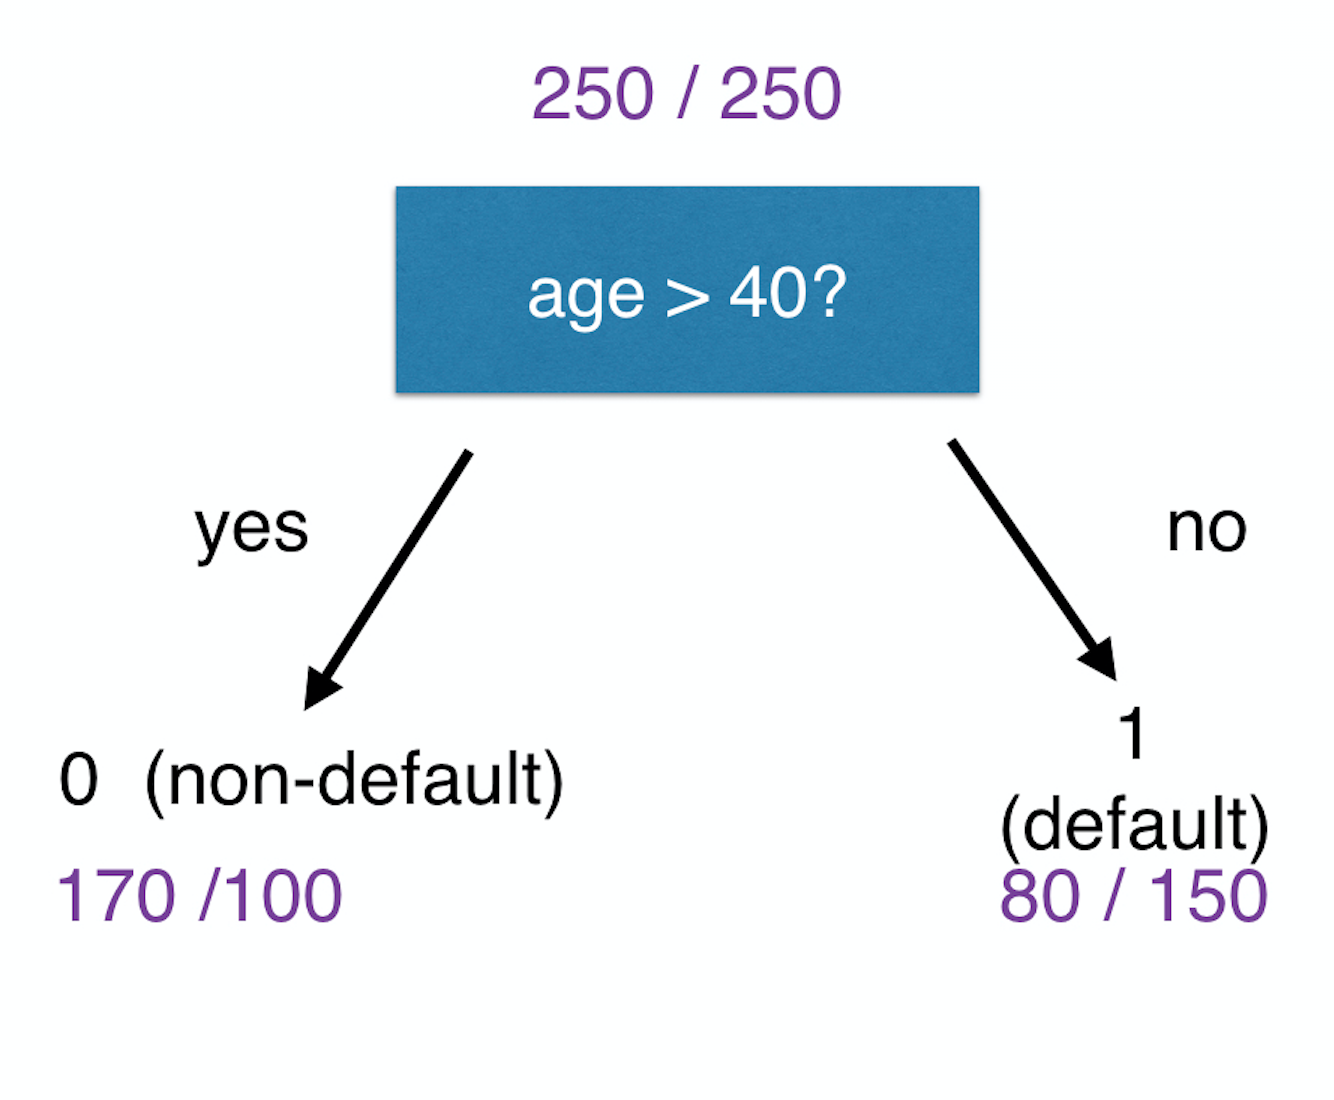
Exemplu

Screen Shot 2020-06-22 at 2.59.56 PM.png

Modelarea riscului de credit în R

Exemplu

Screen Shot 2020-06-22 at 3.00.08 PM.png

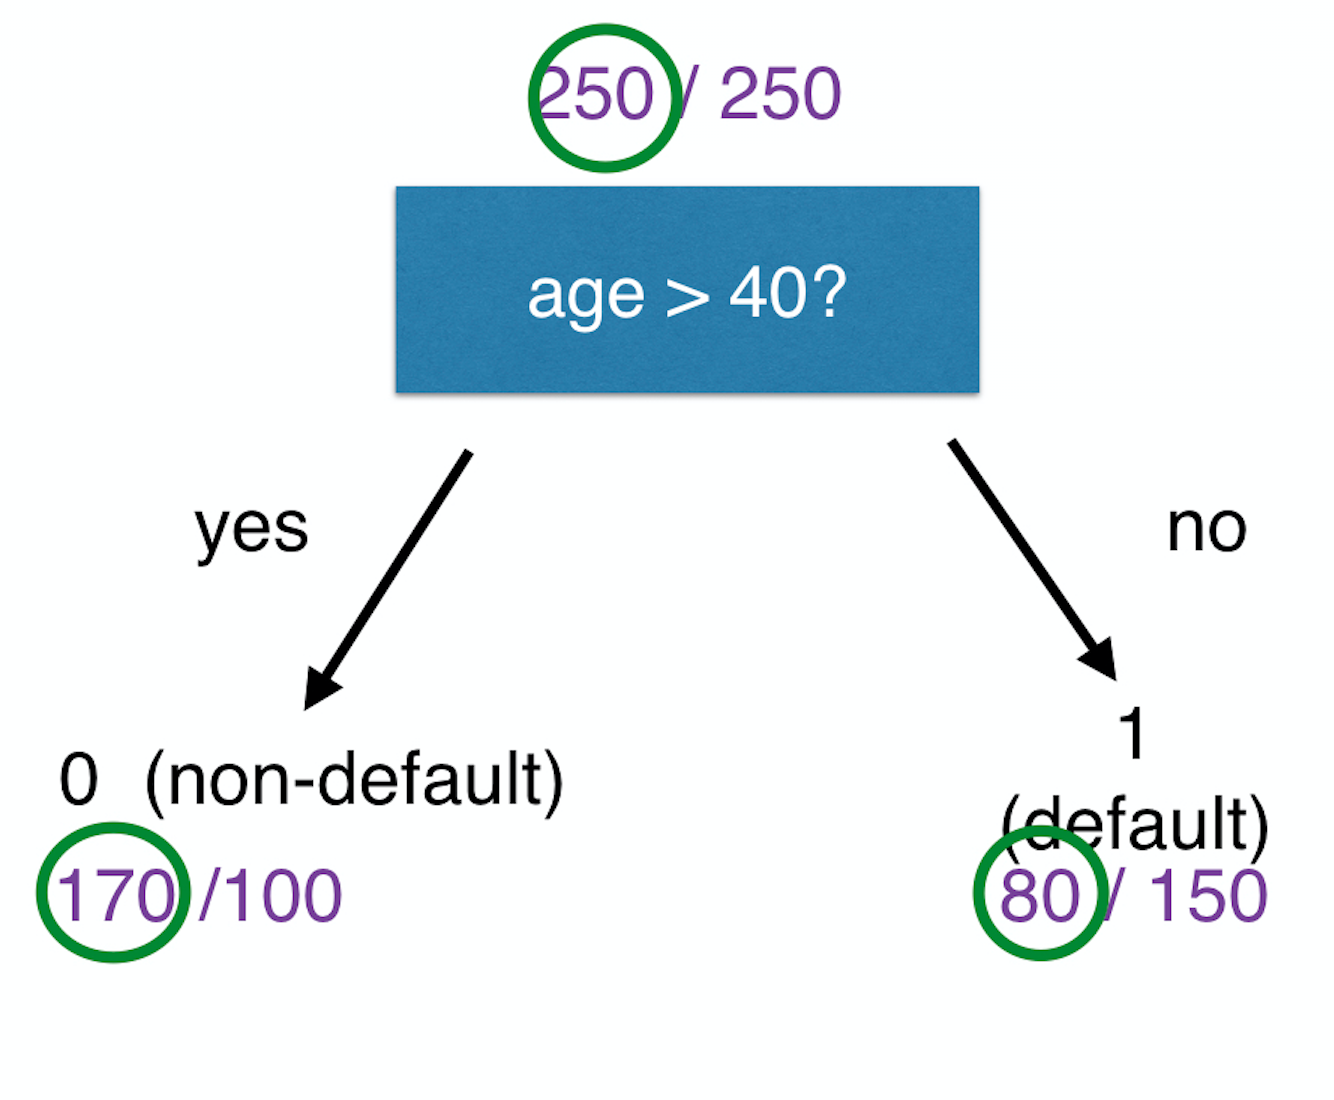
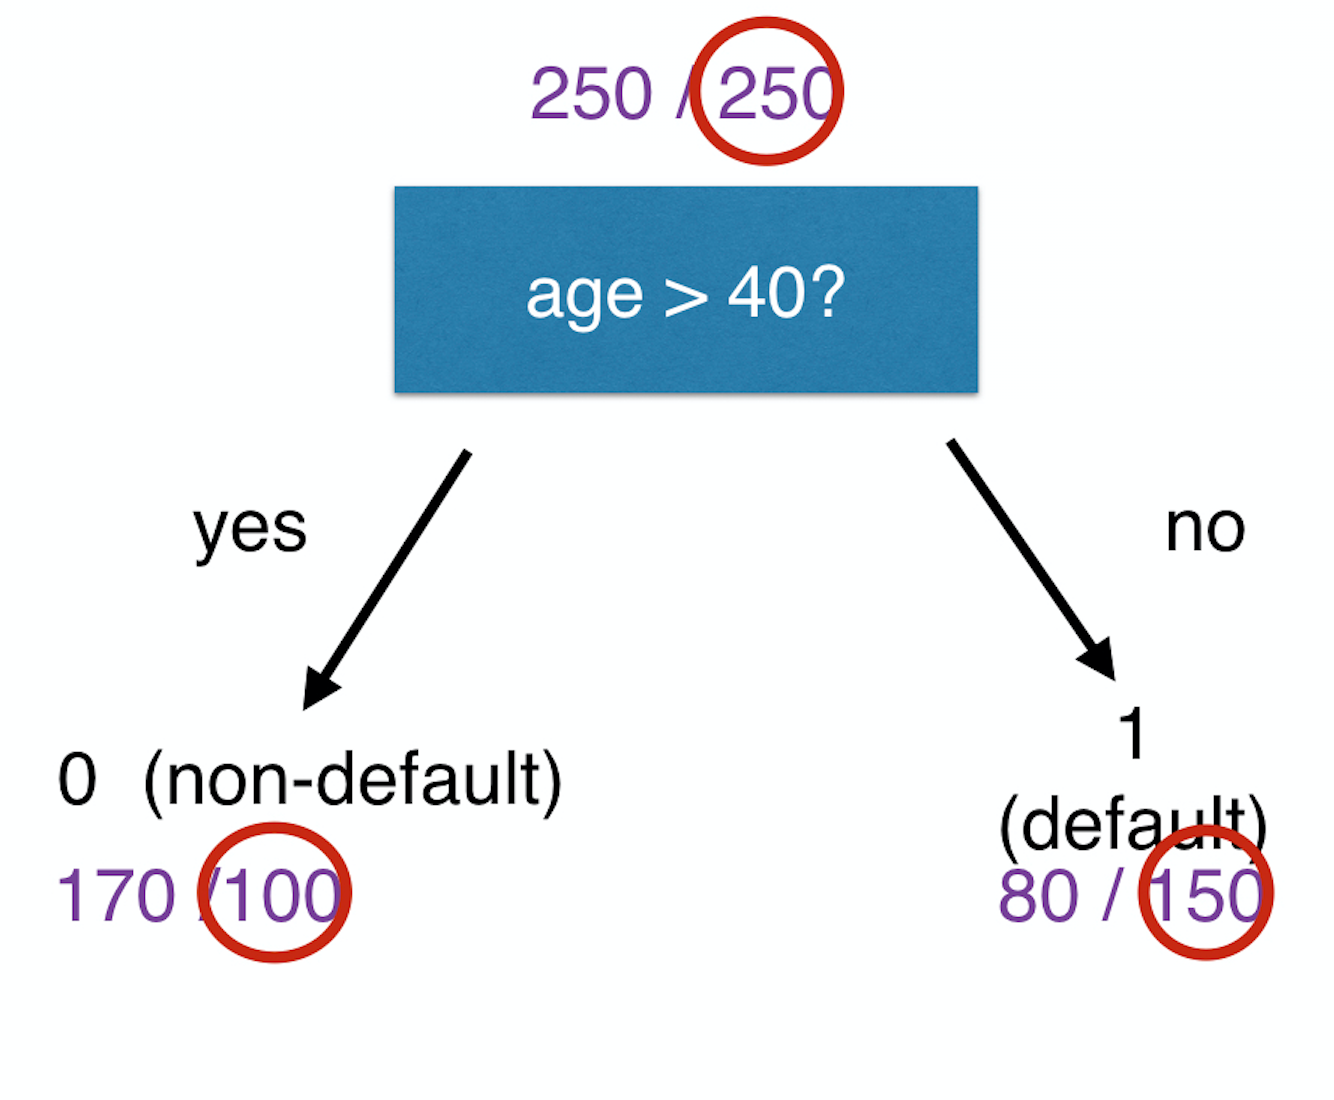
  • Valori non-implicite reale în acest nod, folosind această împărțire
Modelarea riscului de credit în R

Exemplu

Screen Shot 2020-06-22 at 3.00.20 PM.png

  • Valori implicite reale în acest nod, folosind această împărțire
Modelarea riscului de credit în R

Exemplu

Screen Shot 2020-06-22 at 2.59.25 PM.png

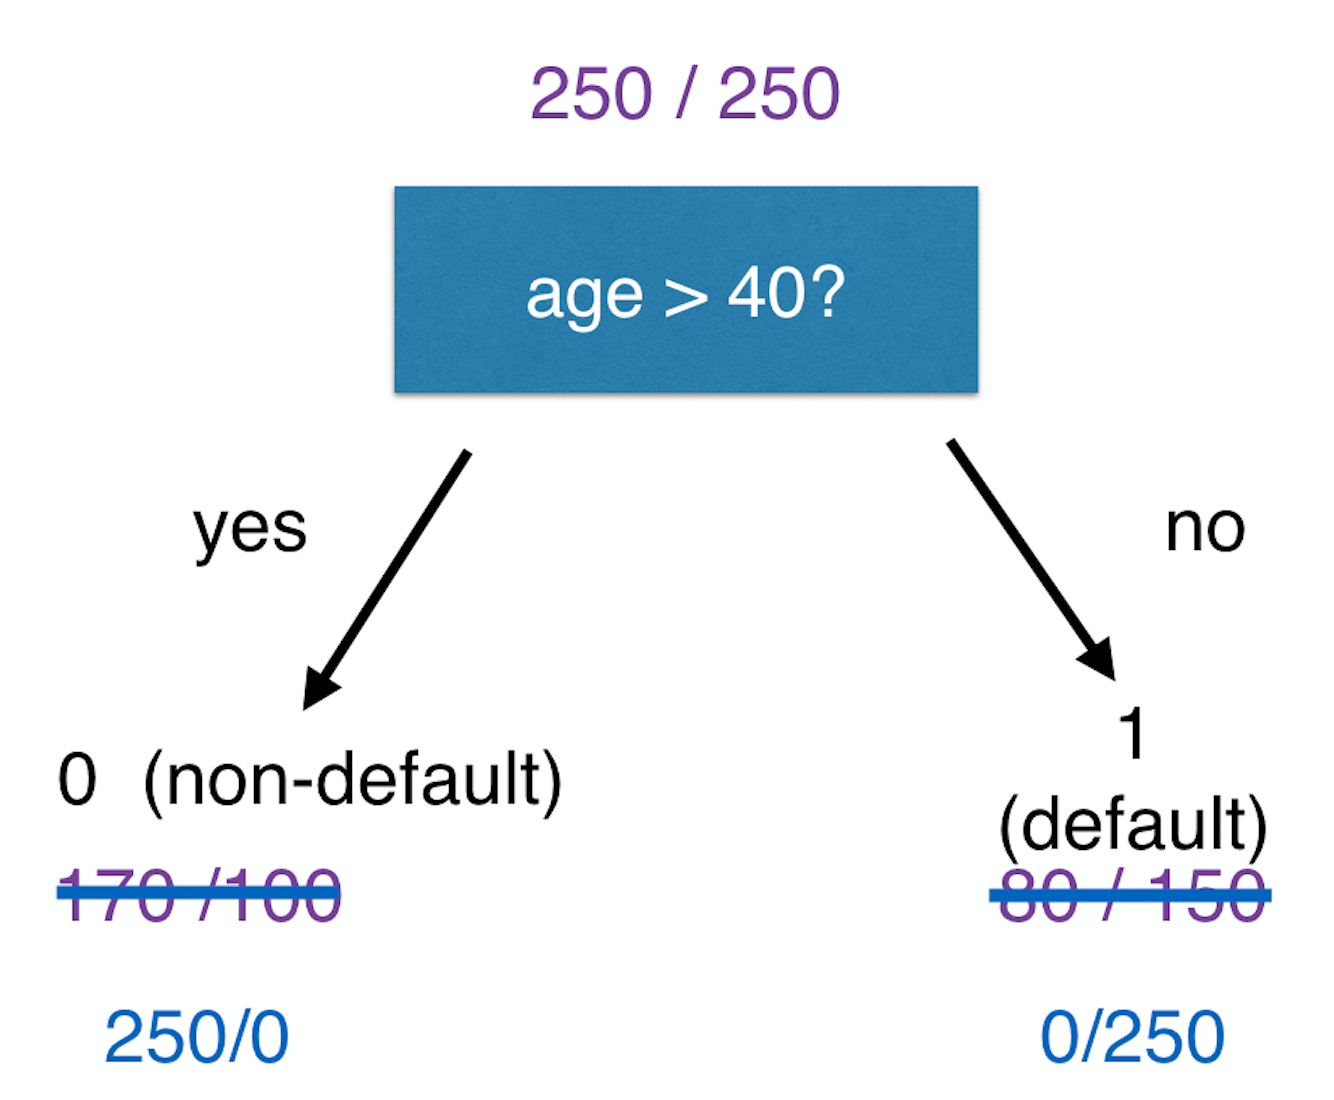
Scenariu ideal

Modelarea riscului de credit în R

Exemplu

Screen Shot 2020-06-22 at 3.00.48 PM.png

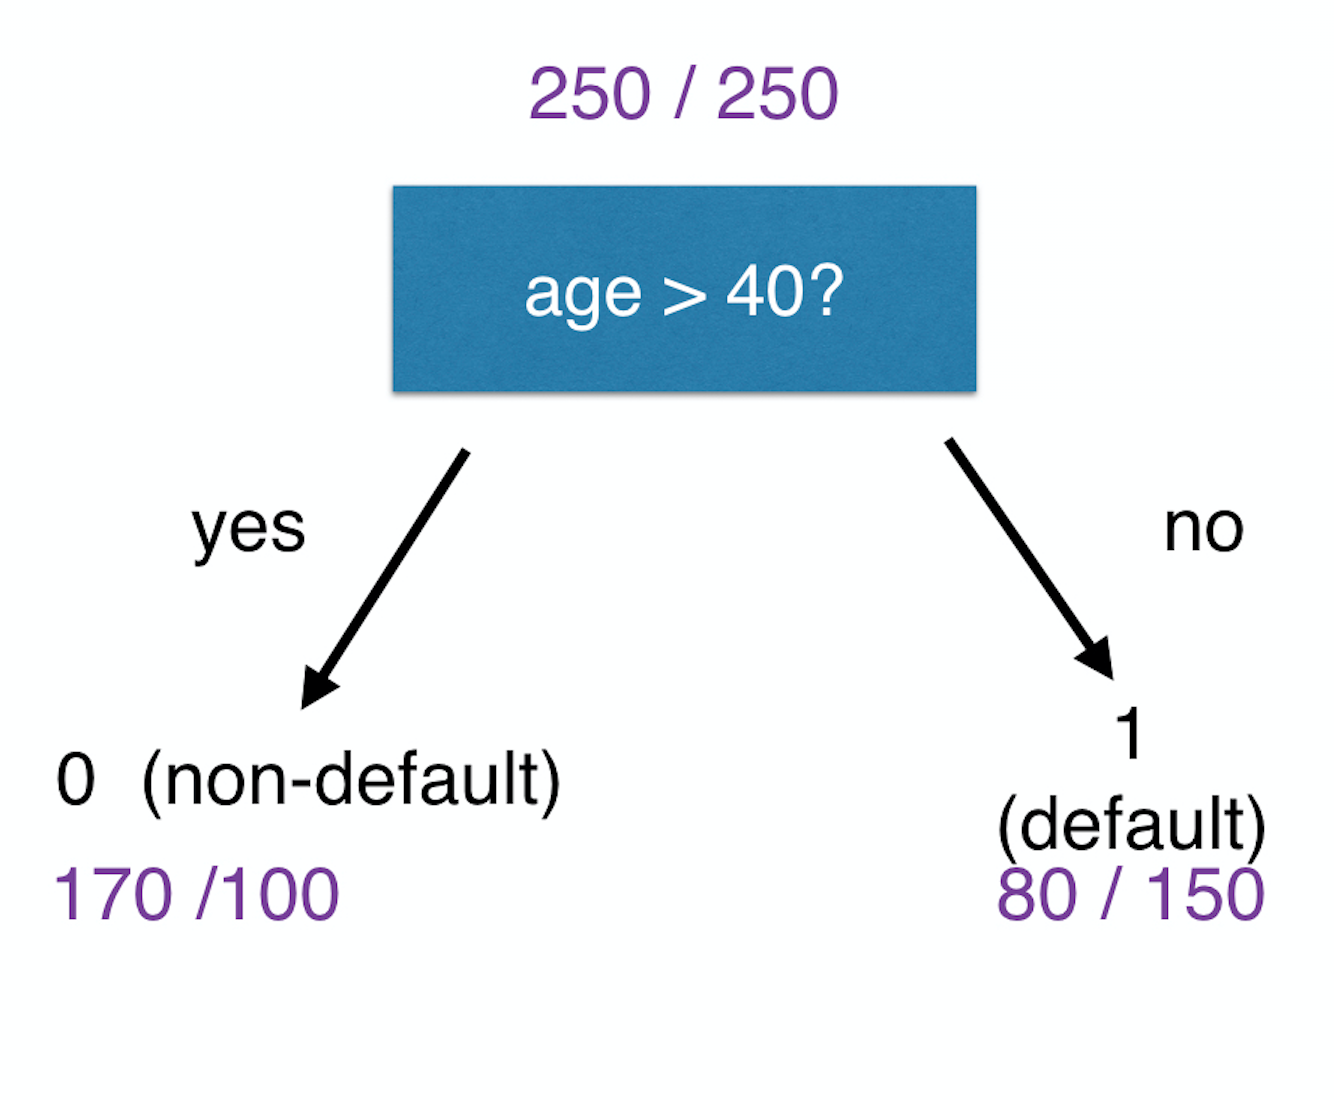
Gini = 2*prop(default)*prop(non-default)

Gini_R = 2*(250/500)*(250/500) = 0.5

Gini_N2 = 2*(80/230)*(150/230) = 0.4536

Gini_N1 = 2*(170/270)*(100/270) = 0.4664

Modelarea riscului de credit în R

Exemplu

Screen Shot 2020-06-22 at 3.00.48 PM.png

Câștig

= Gini_R-prop(cazuri în N1)*Gini_N1 - prop(cazuri în N2) * Gini_N2

= 0.5 - 270/500 * 0.4664 - 230/500 * 0.4536

= 0.039488

  • Câștig maxim
Modelarea riscului de credit în R

Să exersăm!

Modelarea riscului de credit în R

Preparing Video For Download...