Fără efort, fără rezultat
Modele GARCH în R

Kris Boudt
Professor of finance and econometrics
Modelul GARCH-in-mean
- Cuantificarea relației risc-randament.
- Risc: $\sigma^2_t$. Randament: $\mu_t$.
- Modelul GARCH-in-mean:
$$ \mu_{t} = \mu + \lambda \sigma^2_{t} $$
$\lambda > 0$ este parametrul risc/randament, indicând creșterea randamentului așteptat per unitate de risc de varianță.
Cum?
Modificați argumentul mean.model din ugarchspec() din list(armaOrder = c(0, 0)) în list(armaOrder = c(0, 0), archm = TRUE, archpow = 2):
garchspec <- ugarchspec(
              mean.model = list(armaOrder = c(0, 0)),
              variance.model = list(model = "gjrGARCH"),
              distribution.model = "sstd")
garchspec <- ugarchspec(
               mean.model = list(armaOrder = c(0, 0), archm = TRUE, archpow = 2),
               variance.model = list(model = "gjrGARCH"),
               distribution.model = "sstd")
Aplicație pe randamentele zilnice S&P 500
Estimare
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
Inspecția coeficienților estimați pentru medie
round(coef(garchfit)[1:2], 4)
    mu  archm
0.0002 1.9950
Randamente medii prognozate
$$ \hat{\mu}_{t} = 0.0002 + 1.9950 \hat{\sigma}^2_{t} $$
Graficul seriei de timp a randamentelor prognozate
- Reprezentați grafic în R
plot(fitted(garchfit))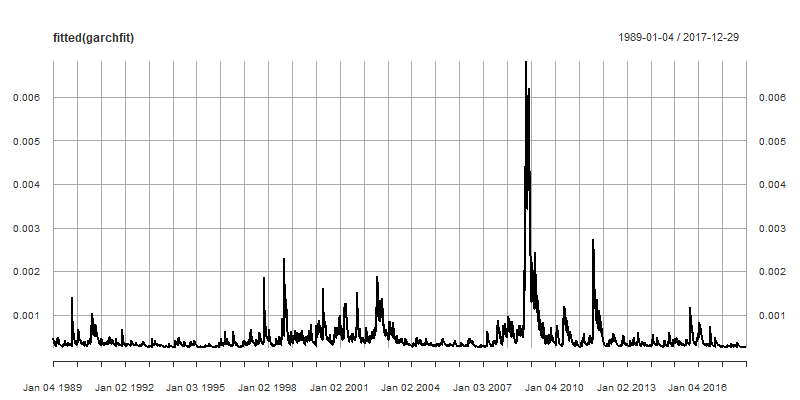
Randamentul de azi prezice randamentul de mâine
- Modelul GARCH-in-mean utilizează teoria financiară a relației risc-randament pentru a construi un model al mediei condiționate.
- Vom folosi acum teoria statistică pentru a construi un model al mediei care exploatează corelația dintre randamentul de azi și cel de mâine.
- Cel mai popular model este AR(1):
- AR(1) înseamnă model autoregresiv de ordinul 1.
- Prognozează randamentul următor folosind abaterea randamentului față de media sa pe termen lung $\mu$:
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
Coeficient autoregresiv pozitiv
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho > 0$:
- Un randament peste (resp. sub) medie este urmat de un randament peste (resp. sub) medie.
- Explicație posibilă: piețele reacționează insuficient la știri, generând un efect de moment în randamente.
- $|\rho|<1$: Revenire la medie: Abaterile lui $R_t$ față de $\mu$ sunt tranzitorii.
Coeficient autoregresiv negativ
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho < 0$:
- Un randament peste (resp. sub) medie este urmat de un randament sub (resp. peste) medie.
- Explicație posibilă: piețele suprareacționează la știri, generând o inversare a randamentelor.
Aplicație pe randamentele zilnice S&P 500
Specificarea și estimarea modelului AR(1)-GJR GARCH cu distribuție sst
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 0)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
Estimările modelului AR(1)
round(coef(garchfit)[1:2], 4)
     mu     ar1
 0.0003 -0.0292
Modelele MA(1) și ARMA(1,1)
Modelul de medie mobilă de ordinul 1 utilizează abaterea randamentului față de media sa condiționată:
$$ \mu_{t} = \mu + \theta(R_{t-1} - \mu_{t-1}) $$
ARMA(1,1) combină AR(1) și MA(1):
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) + \theta(R_{t-1} - \mu_{t-1}) $$
Cum?
MA(1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(0, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
ARMA(1, 1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
Modificați argumentul mean.model
Modele GARCH în R

