Modele GARCH în R
Kris Boudt
Professor of finance and econometrics
Modificați argumentul distribution.model al funcției ugarchspec() din "norm" în "sstd":
garchspec <- ugarchspec( mean.model = list(armaOrder = c(0, 0)),
variance.model = list(model = "sGARCH"),
distribution.model = "norm")
$$ \downarrow$$
garchspec <- ugarchspec( mean.model = list(armaOrder = c(0, 0)),
variance.model = list(model = "sGARCH"),
distribution.model = "sstd")
Sub ipotezele modelului
$$ R_{t} = \mu_{t} + e_{t} $$ $$ e_{t} \sim N(0, \sigma^{2}_{t}) $$
rezultă că
$$ \frac{R_{t} - \mu_{t}}{\sigma_{t}} \sim N(0, 1) $$
$$ Z_{t} = \frac{R_{t} - \hat{\mu_{t}}}{ \hat{\sigma_{t}}} $$
Calcul în R
# Obtain standardized returns
stdret <- residuals(garchfit, standardize = TRUE)
library(PerformanceAnalytics)
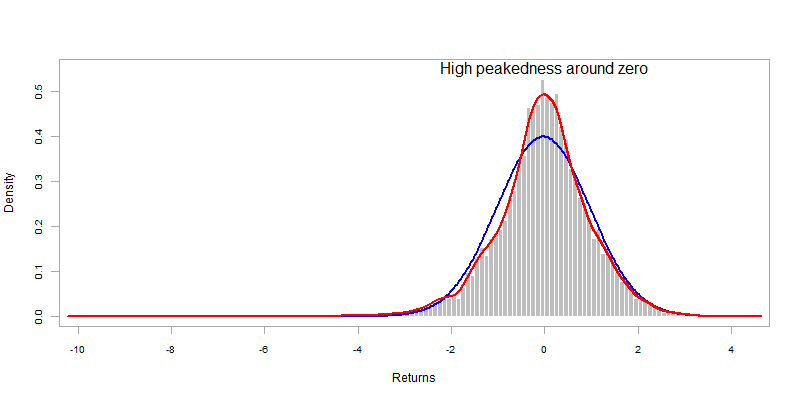
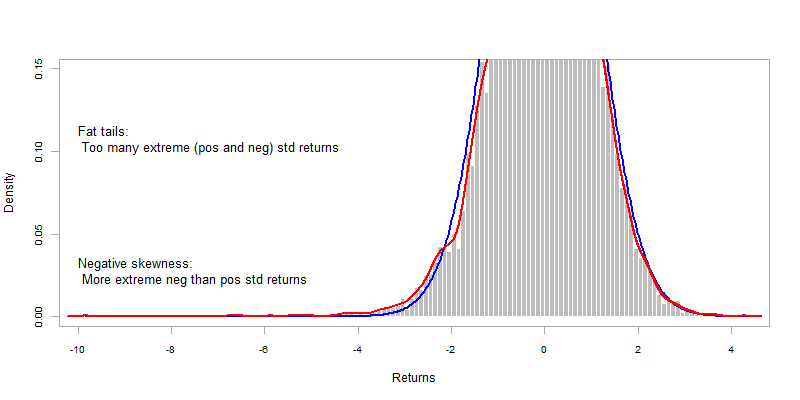
chart.Histogram(sp500ret, methods = c("add.normal", "add.density"),
colorset = c("gray", "red", "blue"))


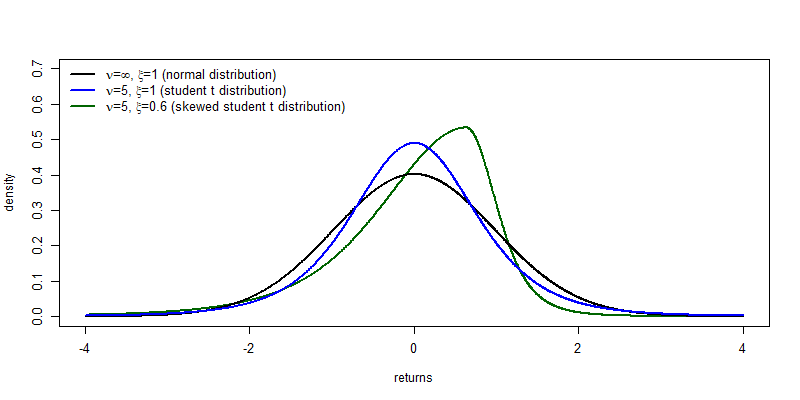
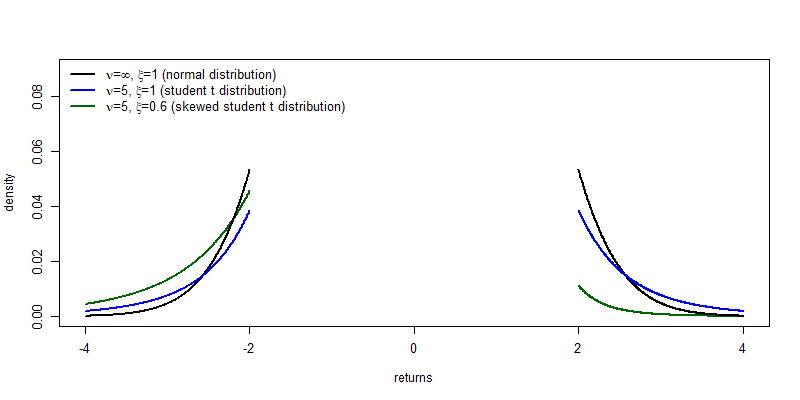
O distribuție realistă trebuie să permită:
În rugarch acest lucru este posibil cu distribuția student t asimetrică:
garchspec <- ugarchspec(distribution.model = "sstd")
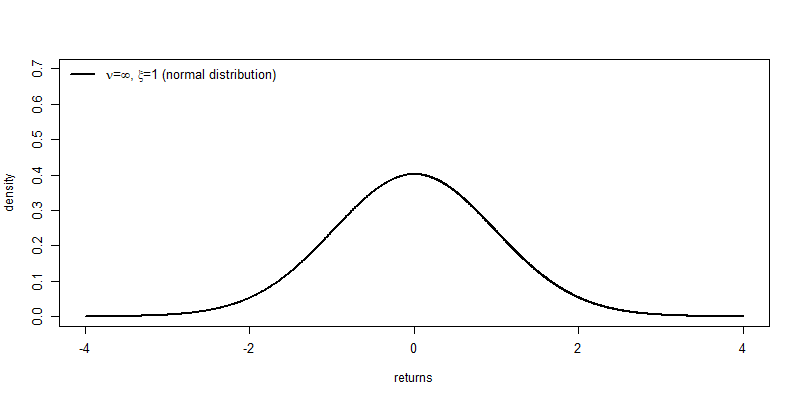
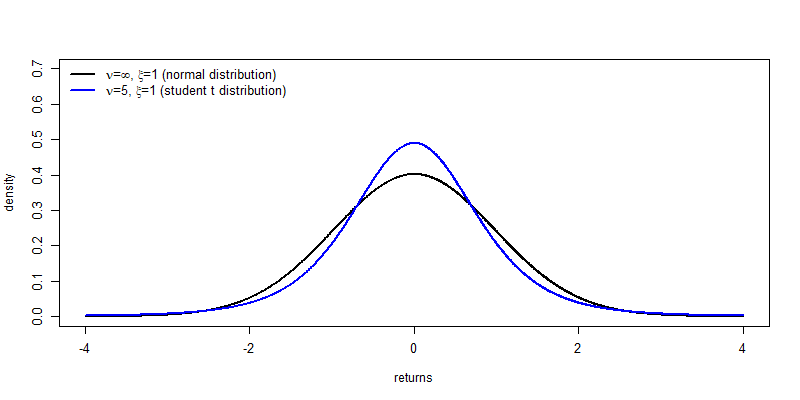
Față de distribuția normală, distribuția student t asimetrică are doi parametri suplimentari:
shape): cu cât $\nu$ este mai mic, cu atât cozile sunt mai late.skew): când $\xi=1$: simetrie. Când $\xi<1$: asimetrie negativă. Când $\xi>1$: asimetrie pozitivă.Cazuri speciale:


Setați argumentul distribution.model la "sstd"
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
variance.model = list(model = "sGARCH"),
distribution.model = "sstd")
Estimați modelul
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
coef(garchfit)
mu omega alpha1 beta1 skew shape
5.669200e-04 6.281258e-07 7.462984e-02 9.223701e-01 9.436331e-01 6.318621e+00
Modele GARCH în R