Evitați complexitatea inutilă
Modele GARCH în R

Kris Boudt
Professor of finance and econometrics
Evitați complexitatea inutilă
- Dacă știți că
- Dinamica mediei este neglijabilă
- Nu există efect de levier în varianță
- Distribuția este simetrică și cu cozi groase
Atunci o medie constantă, GARCH(1, 1) standard cu distribuție t Student este o specificație adecvată:
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
Restricționați estimările parametrilor
- Dacă știți că parametrii
- sunt egali cu o anumită valoare
- sau se află într-un interval
- Atunci impuneți aceasta în specificație folosind metodele
setfixed()setbounds()
Aplicație pe cursuri de schimb valutar
Specificare și estimare
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
Rezultatele estimării
coef(garchfit)
           mu         omega        alpha1         beta1         shape
-3.562136e-05  8.005123e-08  3.097322e-02  9.674496e-01  8.821902e+00
Exemplu pentru setfixed()
- Dacă știți că
alpha1 = 0.05șishape = 6: impuneți aceste valori în estimare. - Cum? Utilizând metoda
setfixed()pe un obiectugarchspec
setfixed(garchspec) <- list(alpha1 = 0.05, shape = 6)
Rezultat
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)

coef(garchfit)
           mu         omega        alpha1         beta1         shape
-4.142922e-05  2.061772e-07  5.000000e-02  9.489622e-01  6.000000e+00
Limite asupra parametrilor
- Parametrii GARCH pot fi restricționați la un interval.
- Uneori intervalul de valori plauzibile este larg:
- Pentru a asigura că varianța este pozitivă, impunem ca toți parametrii varianței ($\omega$, $\alpha$, $\beta$, $\gamma$) să fie pozitivi.
- Uneori intervalul de valori plauzibile este mai mic:
- Valorile probabile ale $\alpha$ sunt între 0,05 și 0,2
- Valorile probabile ale $\beta$ sunt între 0,7 și 0,95
- Astfel de restricții de tip limită asupra parametrilor pot fi impuse folosind metoda
setbounds().
Exemplu pentru setbounds()
setbounds(garchspec) <- list(alpha1 = c(0.05, 0.2), beta1 = c(0.8, 0.95))
Folosiți intuiția pentru a evita complexitatea inutilă.
Folosiți informațiile disponibile:
- pentru a construi modele simple (și inteligente)
- pentru a fixa valori ale parametrilor sau a seta limite
pentru a face dinamica GARCH realistă:
- revenirea la medie a volatilității față de deviația standard a eșantionului
sd(EURUSDret) # returns a value of 0.006194049
- revenirea la medie a volatilității față de deviația standard a eșantionului
Clustere de volatilitate și revenire la medie
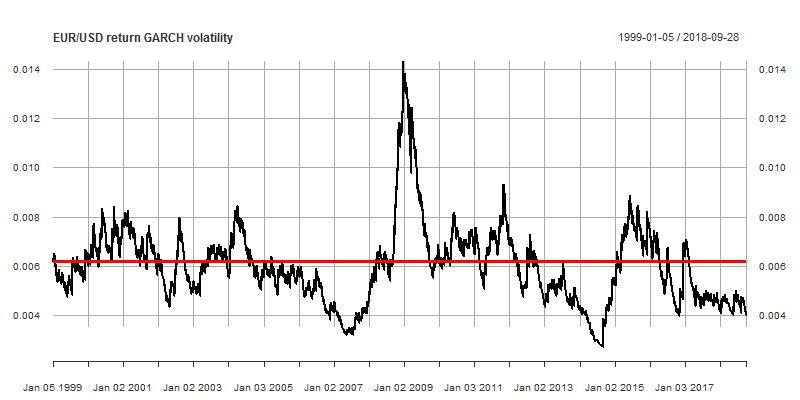
Țintirea varianței
- Matematic, aceasta înseamnă că varianța necondiționată implicată de modelele GARCH este egală cu varianța eșantionului $\hat \sigma^2$.
- Cum? Setând argumentul
variance.targeting = TRUEînvariance.modelalugarchspec():
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                        variance.model = list(model = "sGARCH",
                        variance.targeting = TRUE),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
all.equal(uncvariance(garchfit), sd(EURUSDret) ^ 2, tol = 1e-4)
TRUE
Să impunem restricții asupra modelului GARCH
Modele GARCH în R

