Pachetul rugarch
Modele GARCH în R

Kris Boudt
Professor of finance and econometrics
Modelul GARCH(1,1) normal cu medie constantă
Modelul GARCH normal
$$ R_t = \mu + e_t $$ $$ e_t \sim N(0, \sigma^2_t) $$ $$ \sigma^2_t = \omega + \alpha e^2_{t-1} + \beta \sigma^2_{t-1} $$
- Patru parametri: $\mu, \omega, \alpha, \beta$.
- Estimare prin maximum likelihood: se identifică valorile parametrilor pentru care modelul GARCH este cel mai probabil să fi generat seria de randamente observată.
Alexios Ghalanos
library(rugarch) citation("rugarch")To cite the rugarch package, please use: Alexios Ghalanos (2018). rugarch: Univariate GARCH models.R package version 1.4-0.
Flux de lucru
Trei pași:
ugarchspec(): Specificați modelul GARCH dorit (medie $\mu_t$, varianță $\sigma^2_t$, distribuția lui $e_t$)ugarchfit(): Estimați modelul GARCH pe seria temporală cu randamentele $R_1,...,R_T$.ugarchforecast(): Utilizați modelul estimat pentru a prognoza volatilitatea pentru $R_{T+1}$,...
Flux de lucru în R
ugarchspec() specifică modelul GARCH de utilizat.
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                           variance.model = list(model = "sGARCH"),
                           distribution.model = "norm")
ugarchfit() estimează modelul GARCH.
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
ugarchforecast() prognozează volatilitatea randamentelor viitoare.
garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 5)
Obiectul ugarchfit
- Obiectul returnat de
ugarchfitconține toate rezultatele estimării modelului GARCH. - Metodele
coef,uncvar,fittedșisigma:
# Coefficients
garchcoef <- coef(garchfit)
# Unconditional variance
garchuncvar <- uncvariance(garchfit)
# Predicted mean
garchmean <- fitted(garchfit)
# Predicted volatilities
garchvol <- sigma(garchfit)
Coeficienții GARCH pentru randamentele zilnice S&P 500
print(garchcoef)
          mu        omega       alpha1        beta1
5.728020e-04 1.220515e-06 7.792031e-02 9.111455e-01
$$ R_{t} = 5.7 \times 10^{-4} + e_{t} $$ $$ e_{t} \sim N(0, \hat{\sigma}^{2}_{t}) $$ $$ \hat{\sigma}^{2}_{t} = 1.2 \times 10^{-6} + 0.08 e^{2}_{t-1} + 0.91 \hat{\sigma}^{2}_{t-1} $$
sqrt(garchuncvar)
0.01056519
Volatilități estimate
garchvol <- sigma(garchfit)
plot(garchvol)
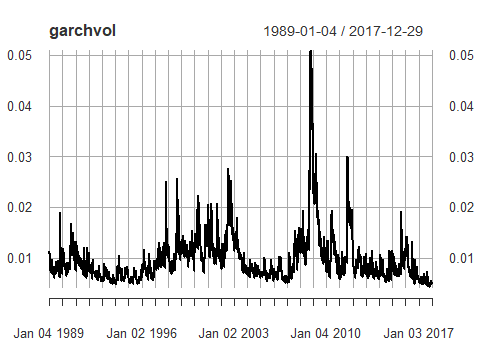
Ce se întâmplă cu volatilitatea viitoare?
tail(garchvol, 1)
2017-12-29 0.004862908
Ce se întâmplă cu volatilitatea în zilele care urmează după sfârșitul seriei de timp?
Prognoza volatilității cu h zile înainte
- Aplicarea metodei
sigma()asupra obiectuluiugarchforecastreturnează prognozele de volatilitate:
sigma(garchforecast)
      2017-12-29
T+1  0.005034754
T+2  0.005127582
T+3  0.005217770
T+4  0.005305465
T+5  0.005390797
Prognoza volatilității cu h zile înainte
Aplicarea metodei fitted() asupra obiectului ugarchforecast returnează prognozele pentru medie:
fitted(garchforecast)
      2017-12-29
T+1  0.000572802
T+2  0.000572802
T+3  0.000572802
T+4  0.000572802
T+5  0.000572802
Aplicație în alocarea tactică a activelor
Un portofoliu care investește un procent $w$ într-un activ riscant (cu volatilitate $\sigma_t$) și păstrează $1-w$ într-un depozit bancar fără risc are volatilitatea
$$ \sigma_p = w \sigma_t$$
Cum se stabilește $w$? O abordare este țintirea volatilității: $w$ este ales astfel încât volatilitatea anualizată prognozată să atingă un nivel țintă, de exemplu 5%. Atunci:
$$ w^* = 0.05 /\sigma_t $$
Deoarece volatilitățile GARCH variază, ponderea optimă se modifică în consecință.
Să explorăm rugarch!
Modele GARCH în R

