Validați ipotezele despre medie și varianță
Modele GARCH în R

Kris Boudt
Professor of finance and econometrics
Verificarea 1: Media și abaterea standard a randamentelor standardizate
Formula randamentelor standardizate
$$ Z_{t} = \frac{R_{t} - \hat{\mu_{t}}}{ \hat{\sigma_{t}}} $$
- Prima verificare a validității modelului:
- Media eșantionului randamentelor standardizate $\approx$ 0
- Abaterea standard a eșantionului randamentelor standardizate $\approx$ 1
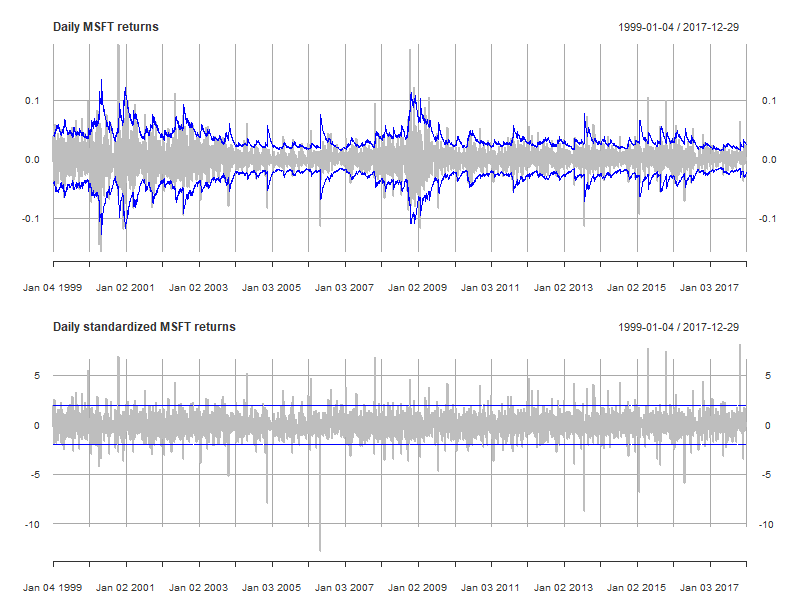
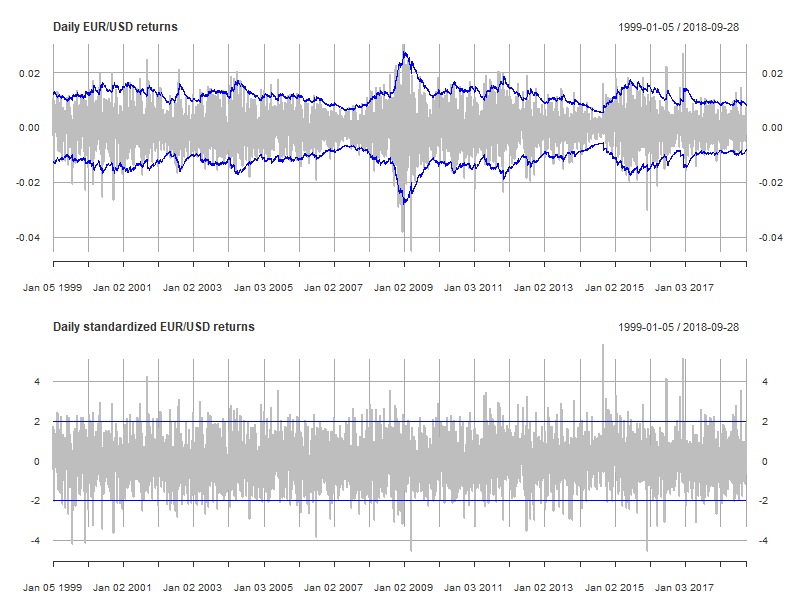
Verificarea 2: Graficul seriei de timp a randamentelor standardizate
- A doua verificare a validității modelului:
- graficul seriei de timp a randamentelor standardizate
- randamentele standardizate ar trebui să aibă variabilitate constantă
Verificarea 3: Nicio predictibilitate în randamentele standardizate absolute
A treia verificare a validității modelului:
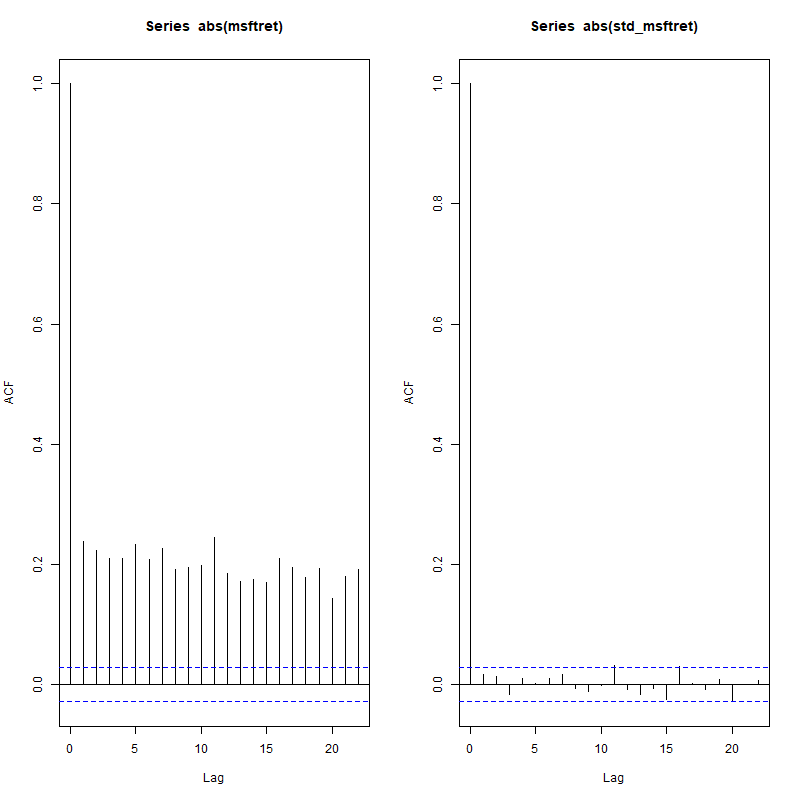
- verificați că nu există corelație între randamentul standardizat absolut anterior și cel curent.
- aceasta înseamnă: $ Corr(|Z_{t-k}|, |Z_{t}|) \approx 0, $ pentru $k>0$
De ce?
- Magnitudinea randamentului standardizat absolut ar trebui să fie constantă $\rightarrow$ fără corelații în randamentele standardizate absolute.
Autocorelații
- Astfel de corelații în cadrul seriei de timp se numesc autocorelații de ordinul k
- $k=1$: $Corr(|Z_{t-1}|, |Z_{t}|)$: Corelația dintre randamentul standardizat absolut curent și valoarea sa anterioară.
- $k=2$: $Corr(|Z_{t-2}|, |Z_{t}|)$: Corelația dintre randamentul standardizat absolut curent și valoarea de acum două perioade.
- ...
- Toate acestea ar trebui să fie 0. Cu excepția:
- $k=0$: $Corr(|Z_{t}|, |Z_{t}|)$: Corelația randamentului standardizat absolut cu el însuși: egală cu 1.
acf()
- În R, putem calcula aceste autocorelații utilizând funcția de autocorelație
acf()- Intrare: serie de timp, ordin maxim
- Ieșire: corelogramă: grafic care afișează valorile autocorelației pentru diferite ordine $k = 0, 1, ...$.
Aplicație pentru MSFT
garchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
                        variance.model = list(model = "gjrGARCH"),
                        distribution.model = "sstd")
garchfit <- ugarchfit(data = msftret, spec = garchspec)
stdmsftret <- residuals(garchfit, standardize = TRUE)
acf(abs(msftret), 22)
acf(abs(stdmsftret), 22)
Verificarea 4: Testul Ljung-Box
- A patra verificare a validității modelului:
- Testul Ljung-Box că primele k autocorelații din randamentele standardizate absolute $|Z_t$| sunt zero: $$ H_0: Corr(|Z_t|,|Z_{t-1}|) = Corr(|Z_t|,|Z_{t-2}|) = ... = Corr(|Z_t|,|Z_{t-k}|) = 0 $$
- Similar cu un test $t$ pentru semnificația statistică a parametrilor estimați, dar aici dorim să obținem 0 pentru un model valid.
Regulă practică: o valoare p sub 5% indică faptul că modelul utilizat nu este valid.
Testul Ljung-Box în R
- În R: funcția
Box.test()cu 3 argumente:- serie
- ordinul maxim pentru care autocorelațiile sunt zero
type = "Ljung-Box"
Exemplu:
Box.test(abs(stdmsftret), 22, type = "Ljung-Box")
- Ieșire: valoarea p
- Regulă practică: o valoare p sub 5% indică faptul că modelul utilizat nu este valid.
Box.test utilizând randamentele standardizate absolute MSFT
Test pe randamentele standardizate absolute:
Box.test(abs(stdmsftret), 22, type = "Ljung-Box")
    Box-Ljung test
data:  abs(stdmsftret)
X-squared = 25.246, df = 22, p-value = 0.2855
Notă: valoarea p este 28,55% > 5%. Nu putem respinge că: $$ H_0: Corr(|Z_t|,|Z_{t-1}|) = Corr(|Z_t|,|Z_{t-2}|) = ... = Corr(|Z_t|,|Z_{t-22}|) = 0 $$
Să diagnosticăm randamentele standardizate absolute.
Modele GARCH în R

