Utilizarea modelului GARCH validat în producție

Modele GARCH în R

Kris Boudt

Professor of finance and econometrics

Utilizare în producție
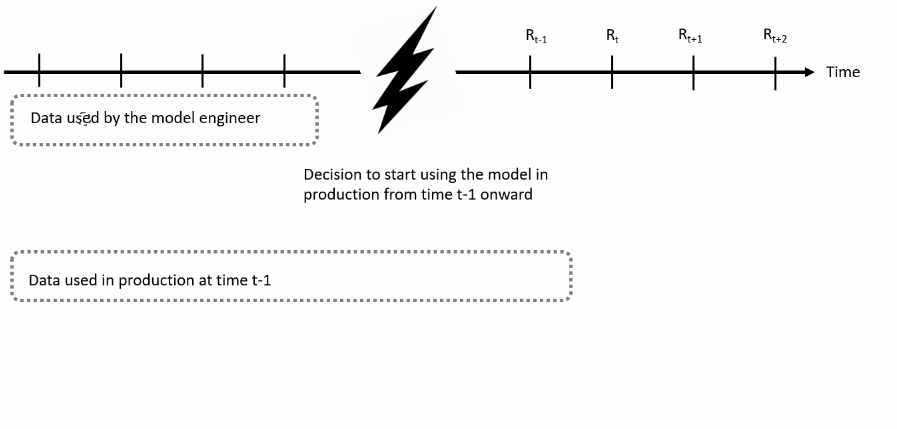
Distribuția randamentelor zilnice pe an

Modele GARCH în R

Funcționalități noi

  • Utilizați ugarchfilter() pentru analiza dinamicii recente a mediei și volatilității
  • Utilizați ugarchforecast() aplicat unui obiect ugarchspec (în loc de ugarchfit()) pentru predicții privind media și volatilitatea viitoare
Modele GARCH în R

Exemplu pe randamentele MSFT

  • msftret: randamente zilnice 1999–2017.
  • Presupunem că ajustarea modelului s-a realizat cu randamentele disponibile la sfârșitul anului 2010.
  • Modelul este utilizat la sfârșitul anului 2017 pentru a analiza dinamica volatilității trecute și a o prognoza.
Modele GARCH în R

Pasul 1: Definirea specificației finale a modelului

Ajustați cel mai bun model folosind msftret disponibil la sfârșitul anului 2010:

# Specify AR(1)-GJR GARCH model with skewed student t distribution
garchspec <- ugarchspec(mean.model = list(armaOrder = c(1,0)),
 variance.model = list(model = "gjrGARCH"), distribution.model = "sstd")
# Estimate the model
garchfit <- ugarchfit(data = msftret["/2010-12"], spec = garchspec)

Definiți progarchspec ca specificație pentru producție și utilizați instrucțiunea setfixed(progarchspec) <- as.list(coef(garchfit)):

progarchspec <- garchspec
setfixed(progarchspec) <- as.list(coef(garchfit))
Modele GARCH în R

Pasul 2: Analiza dinamicii mediei și volatilității

Utilizați funcția ugarchfilter():

garchfilter <- ugarchfilter(data = msftret, spec = progarchspec)
plot(sigma(garchfilter))                                
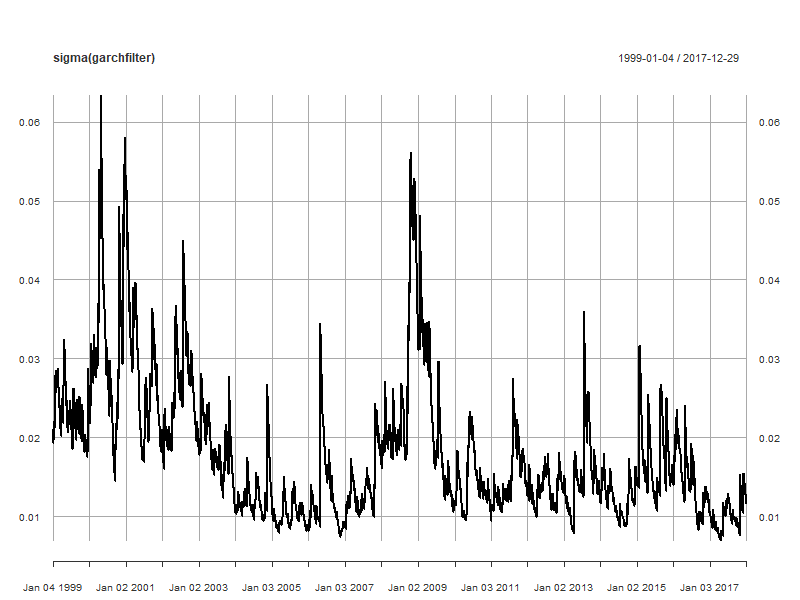
Distribuția randamentelor zilnice pe an

Modele GARCH în R

Pasul 3: Predicții privind randamentele viitoare

garchforecast <- ugarchforecast(data = msftret,
                                fitORspec = progarchspec, 
                                n.ahead = 10) # Make predictions for next ten days
cbind(fitted(garchforecast), sigma(garchforecast))
       2017-12-29 2017-12-29
T+1  0.0004781733 0.01124870
T+2  0.0003610470 0.01132550
T+3  0.0003663683 0.01140171
T+4  0.0003661265 0.01147733
T+5  0.0003661375 0.01155238
T+6  0.0003661370 0.01162688
T+7  0.0003661371 0.01170083
T+8  0.0003661371 0.01177424
T+9  0.0003661371 0.01184712
T+10 0.0003661371 0.01191948
Modele GARCH în R

Utilizare în simulare

În loc să aplicați modelul complet pentru analiza randamentelor observate, îl puteți utiliza pentru a simula log-randamente artificiale:

$$ r_{t} = \log(P_{t}) - \log(P_{t-1}) $$

Util pentru a evalua aleatorietatea randamentelor viitoare și impactul asupra prețurilor, deoarece prețul viitor este:

$$ P_{t + h} = P_{t} \exp(r_{t + 1} + r_{t + 2} + \ldots + r_{t + h}) $$

Modele GARCH în R

Pasul 1: Calibrarea modelului de simulare

Utilizați log-randamentele în estimare

# Compute log returns
msftlogret <- diff(log(MSFTprice))[-1]

Estimați modelul și atribuiți parametrii modelului de simulare

garchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
                        variance.model = list(model = "gjrGARCH"),
                        distribution.model = "sstd")
# Estimate the model
garchfit <- ugarchfit(data = msftlogret, spec = garchspec)

# Set that estimated model as the model to be used in the simulation
simgarchspec <- garchspec
setfixed(simgarchspec) <- as.list(coef(garchfit))
Modele GARCH în R

Pasul 2: Rularea simulării cu `ugarchpath()`

Simularea cu funcția ugarchpath() necesită specificarea:

  • spec : model GARCH complet specificat
  • m.sim : numărul de serii de timp cu randamente simulate
  • n.sim: numărul de observații din seria simulată (ex. 252)
  • rseed : număr pentru fixarea sămânței generatorului (necesar pentru reproductibilitate)
simgarch <- ugarchpath(spec = simgarchspec, m.sim = 4,
                       n.sim = 10 * 252, rseed = 12345)
Modele GARCH în R

Pasul 3: Analiza randamentelor simulate

Metoda fitted() furnizează randamentele simulate:

simret <- fitted(simgarch)
plot.zoo(simret) 
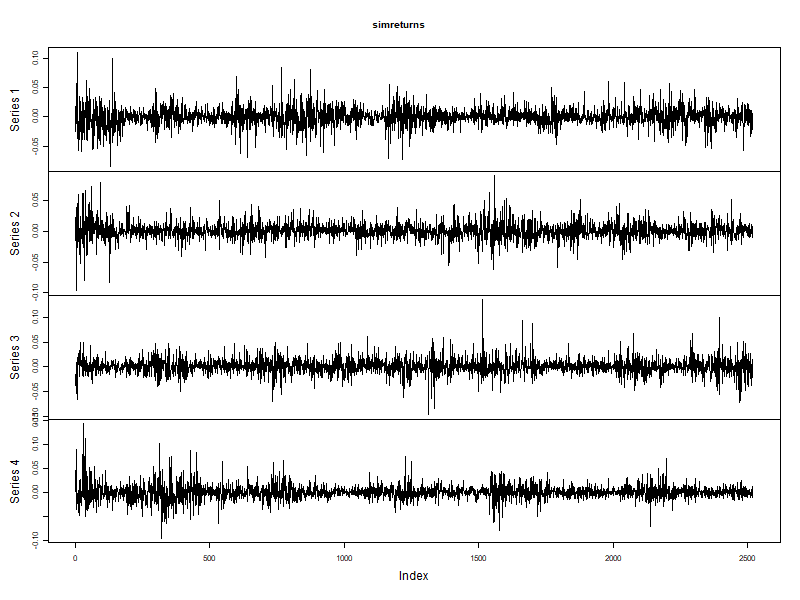
Randamente simulate

Modele GARCH în R

Analiza volatilității simulate

plot.zoo(sigma(simgarch))
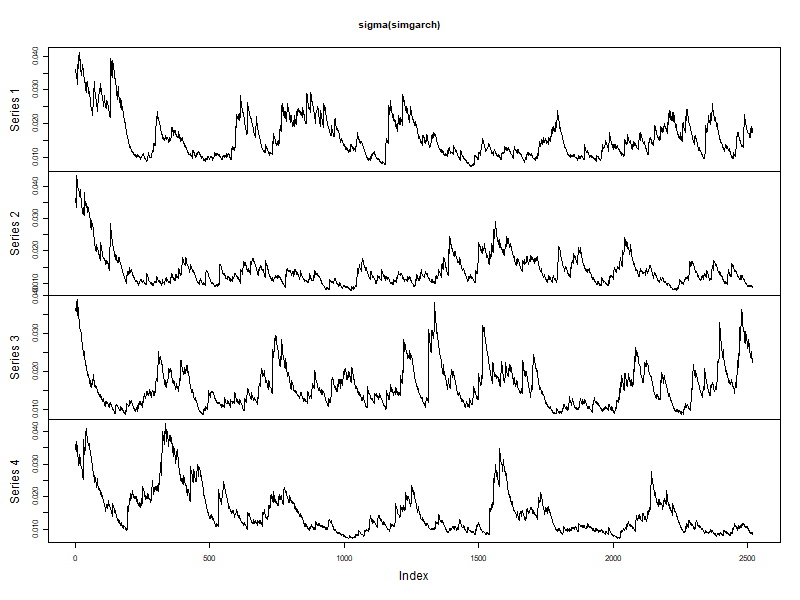
Volatilitate simulată

Modele GARCH în R

Analiza prețurilor simulate

4 simulări a 10 ani de prețuri ale acțiunilor, cu prețul inițial setat la 1:

simprices <- exp(apply(simret, 2, "cumsum"))
matplot(simprices, type = "l", lwd = 3)
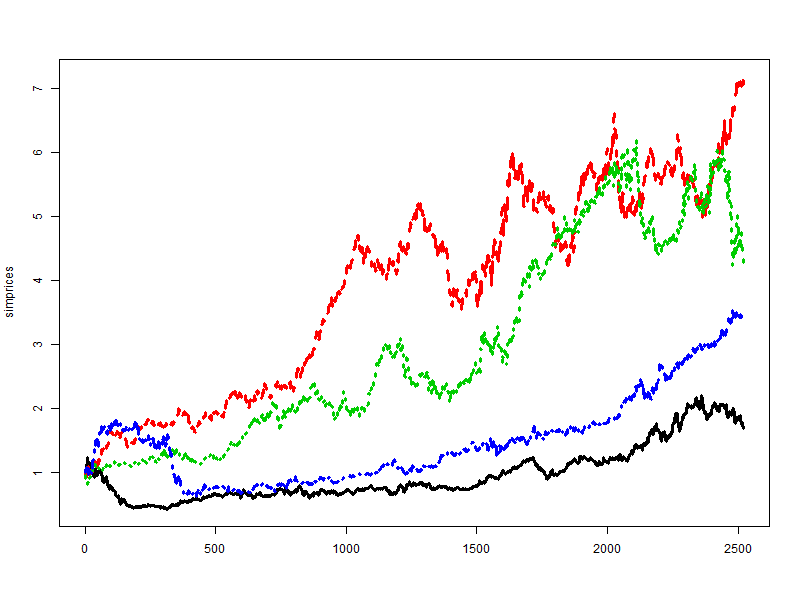
Prețuri simulate

Modele GARCH în R

Exersați cu setfixed(), ugarchfilter(), ugarchforecast() și ugarchpath()

Modele GARCH în R

Preparing Video For Download...