Modele GARCH în R
Kris Boudt
Professor of finance and econometrics

$$ R_{t} = \frac{P_{t} - P_{t-1}}{P_{t-1}} $$
CalculateReturns din PerformanceAnalytics# Exemplu în R pentru prețurile zilnice S&P 500 (obiect xts)
library(PerformanceAnalytics)
SP500returns <- CalculateReturns(SP500prices)

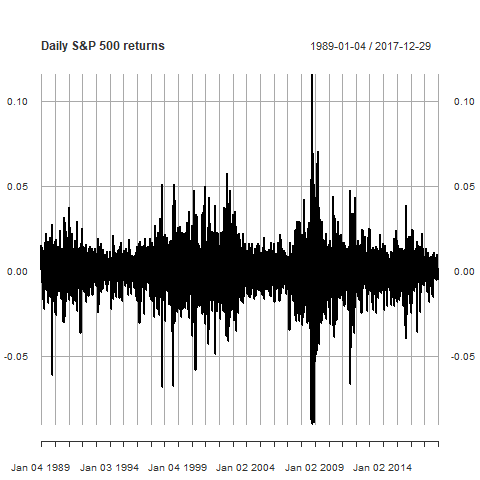
Proprietăți ale randamentelor zilnice:
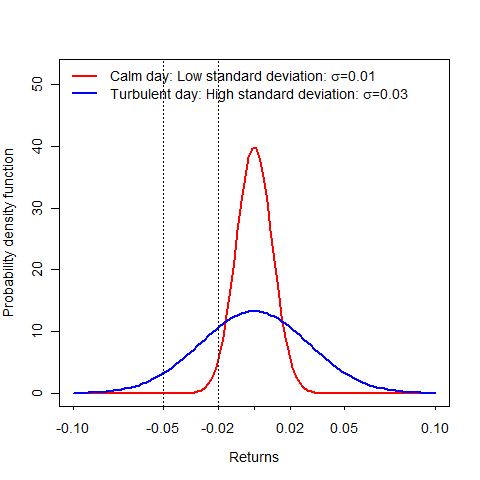
Abaterea standard = măsură a variabilității randamentelor.
Sinonim: Volatilitatea randamentelor.
Litera grecească $\sigma_t$.

sd() calculează abaterea standard (zilnică):sd(sp500ret)
0.01099357
$$ \hat \sigma = \sqrt{\frac{1}{T-1} \sum_{t=1}^T (R_t - \hat \mu )^2},$$
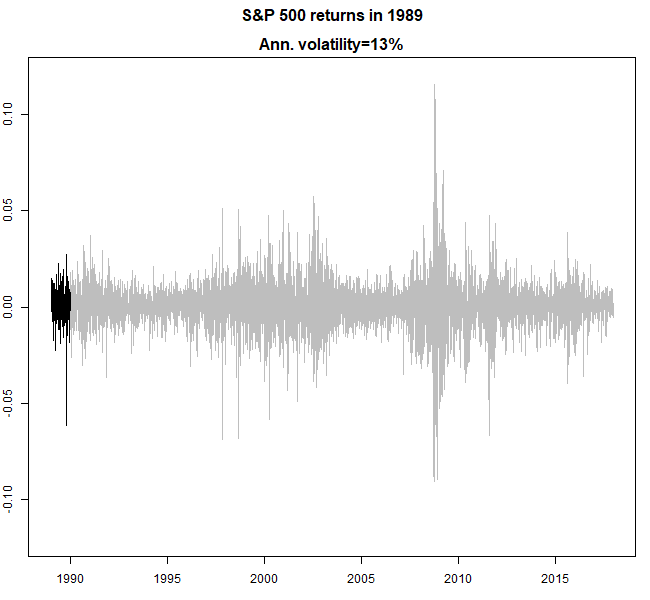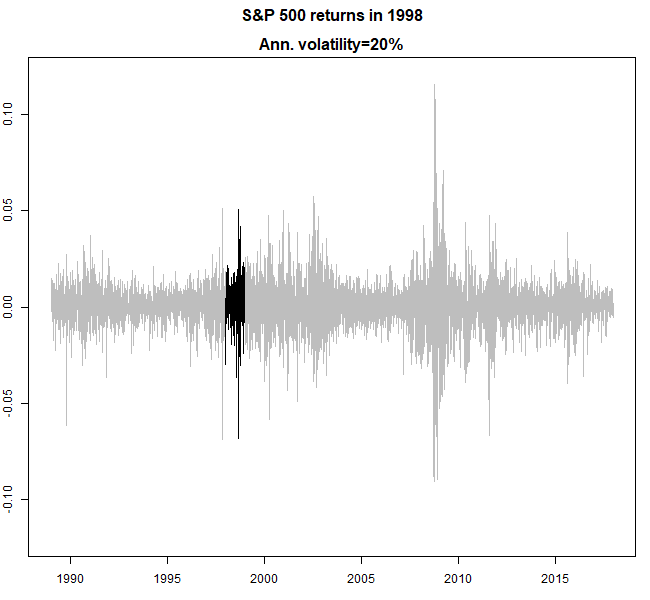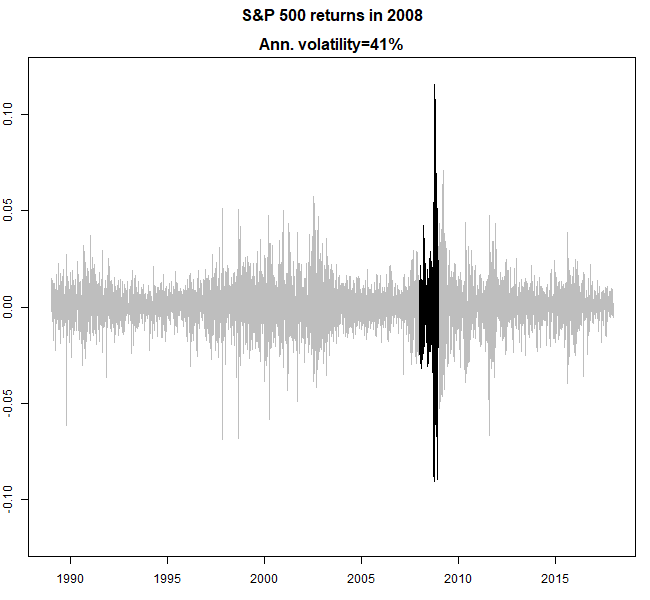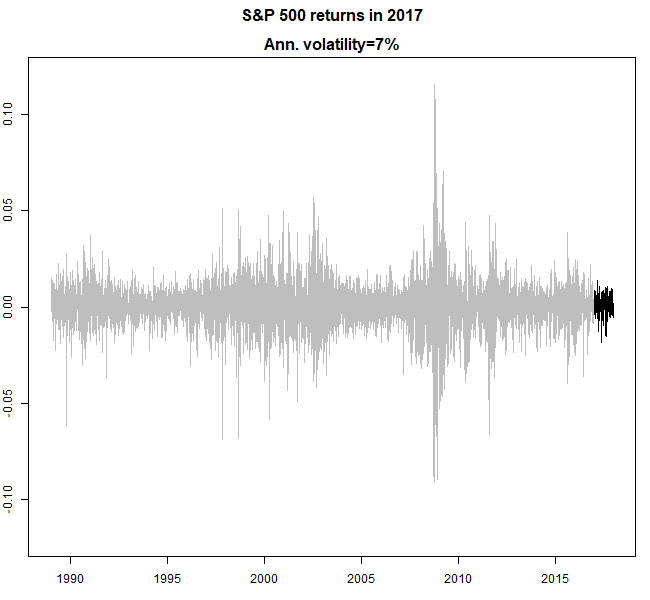
sd(sp500ret) reprezintă volatilitatea zilnică# Calculul abaterii standard anualizate
sqrt(252) * sd(sp500ret)
0.1745175


library(PerformanceAnalytics)
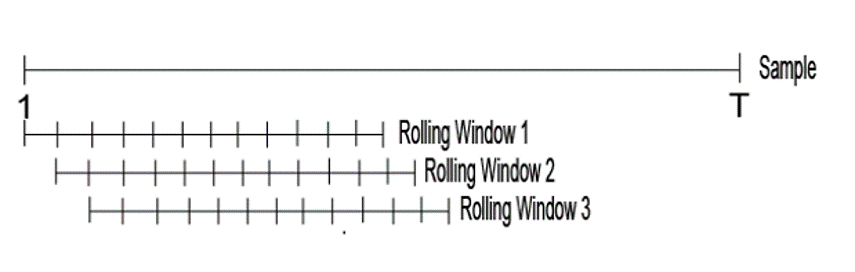
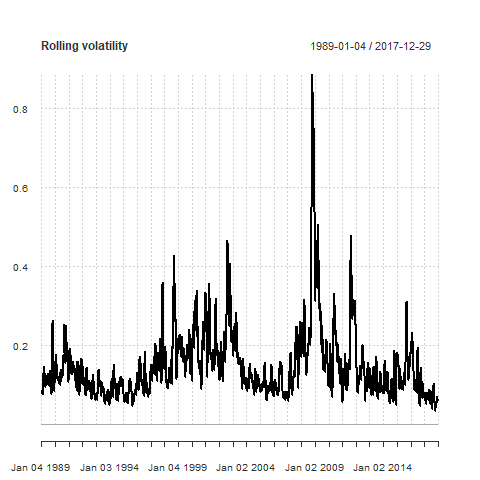
chart.RollingPerformance(R = sp500ret,
width = 22,
FUN = "sd.annualized",
scale = 252,
main = "Rolling 1 month volatility")

Modele GARCH în R