Ajustarea modelului Cox cu riscuri proporționale
Analiza de supraviețuire în Python

Shae Wang
Senior Data Scientist
Funcția de risc și rata de risc
Funcția de risc $h(t)$: descrie probabilitatea că evenimentul are loc la un moment dat, condiționat de supraviețuirea până la acel moment.
Rata de risc: rata instantanee de apariție a evenimentului
$$h(t)=-\frac{d}{dt}logS(t)$$
Funcția de risc $h(t)$ și funcția de supraviețuire $S(t)$ pot fi derivate una din cealaltă.
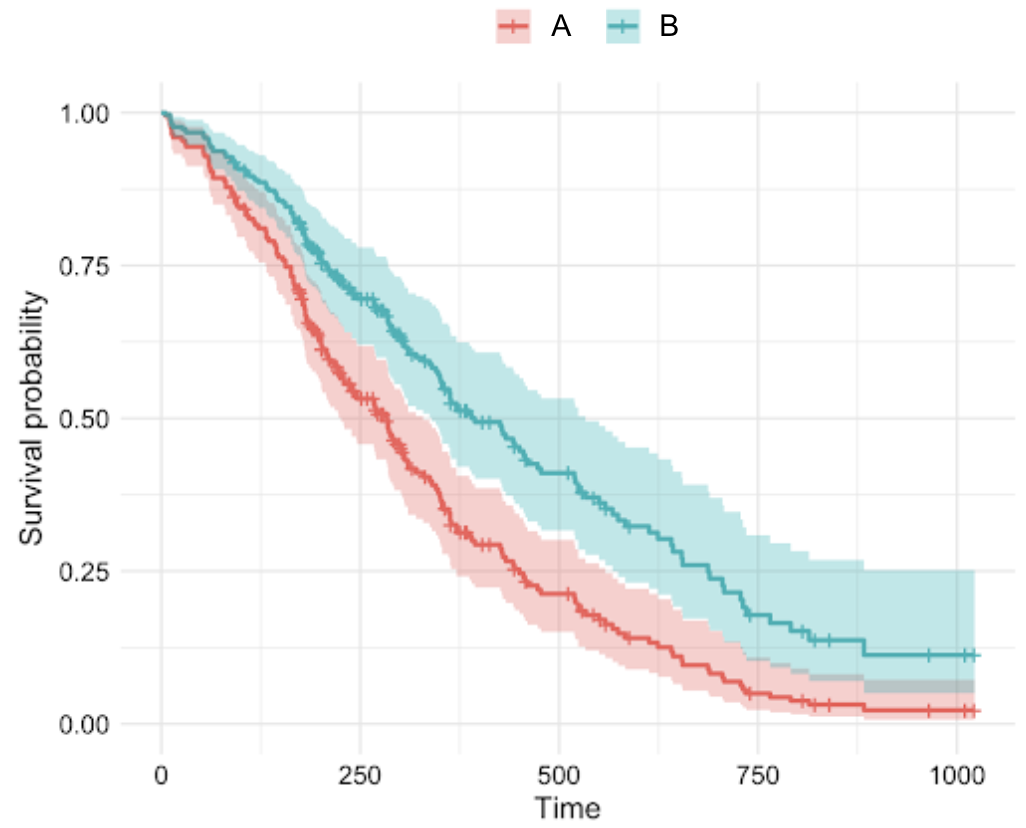
Ipoteza riscurilor proporționale
Ipoteza riscurilor proporționale: riscurile tuturor indivizilor sunt proporționale între ele.
Pentru indivizii $A$ și $B$: $$h_A(t)=ch_B(t)$$
- Există o funcție de risc de bază, iar celelalte riscuri sunt definite prin factori de scalare.
- Impactul relativ asupra supraviețuirii asociat unei variabile nu se modifică în timp (invariant temporal).
Modelul Cox cu riscuri proporționale
Pe baza ipotezei riscurilor proporționale: $$h(t|x)=b_0(t)exp\bigg(\sum^{n}_{i=1}b_i(x_i-\overline{x_i}\bigg)$$
$b_0(t)$: funcția de risc de bază la nivel populațional, care variază în timp.
$exp\bigg(\sum^{n}_{i=1}b_i(x_i-\overline{x_i}\bigg)$: relația liniară dintre covariate și logaritmul riscului, care NU variază în timp.
- Modelul Cox cu riscuri proporționale (Cox PH) este un model de regresie care regresează covariatele față de timpul până la eveniment/durata.
Cerințe privind datele pentru modelul Cox PH
- Durate: durata de viață/durata indivizilor.
- Evenimente: dacă evenimentul a fost observat (1=Da, 0=Nu, cenzurat).
- Dacă nu sunt furnizate, modelul presupune că niciun subiect nu este cenzurat.
- Covariate: variabile continue sau categorice codificate one-hot pentru regresie.
Ajustarea modelului Cox PH
- Importați și instanțiați clasa
CoxPHFitterfrom lifelines import CoxPHFitter coxph = CoxPHFitter() - Apelați
.fit()pentru a ajusta estimatorul la datecoxph.fit(df, duration_col, event_col) - Accesați alte proprietăți: rezumat, covariate, coeficienți, predicții, grafice etc.
coxph.summary()
coxph.predict()
Exemplu de model Cox PH
- DataFrame:
mortgage_df - Covariate:
houseprincipalinterestproperty_taxcredit_score
- Alte coloane:
duration,paid_off
from lifelines import CoxPHFittercoxph = CoxPHFitter() coxph.fit(df=mortgage_df, duration_col="duration", event_col="paid_off")
Model personalizat
Filtrați DataFrame-ul:
new_df = mortgage_df.loc[:,
          mortgage_df.columns!="house"]
coxph.fit(df=new_df,
          duration_col="duration",
          event_col="paid_off")
Utilizați parametrul formula:
coxph.fit(df=mortgage_df,
          duration_col="duration",
          event_col="paid_off",
          formula="principal + interest
          + property_tax + credit_score")
- Mai convenabil și mai clar, dar nu se scalează bine la un număr mare de covariate.
Interpretarea coeficienților
print(coxph.summary)
<lifelines.CoxPHFitter: fitted with 1808 observations, 340 censored>
                        coef  exp(coef)  se(coef)      z       p
covariate house        -0.38       0.68      0.19. -1.98    0.05
          principal    -0.06       0.94      0.02  -2.61    0.01
          interest      0.31       1.37      0.31   1.02    0.31
          property_tax -0.15       0.86      0.21  -0.71    0.48
          credit_score -0.43       0.65      0.38  -1.14.   0.26
- Raportul de risc: $e^{coef}$
- O creștere de o unitate a
interestfață de valoarea mediană -> riscurile se modifică cu un factor de $e^{0.31}=1.37$, adică o creștere de 37% față de riscul de bază.
- O creștere de o unitate a
Să exersăm!
Analiza de supraviețuire în Python

