Bun venit la curs!
Analiză intermediară a portofoliului în R

Ross Bennett
Instructor
Ce veți învăța
Aprofundați conceptele din „Introduction to Portfolio Analysis in R"
Explorați concepte avansate în procesul de optimizare a portofoliului
Utilizați pachetul R
PortfolioAnalyticspentru a rezolva probleme de optimizare a portofoliului din lumea reală
Teoria Modernă a Portofoliului
Teoria Modernă a Portofoliului (MPT) a fost introdusă de Harry Markowitz în 1952.
MPT afirmă că obiectivul investitorului este maximizarea randamentului așteptat pentru un nivel dat de risc.
Obiective comune:
Maximizarea câștigului pe unitate de risc
Minimizarea riscului
Exemplu medie - abatere standard: Configurare
library(PortfolioAnalytics)
data(edhec)
data <- edhec[,1:8]
# Create the portfolio specification
port_spec <- portfolio.spec(colnames(data))
port_spec <- add.constraint(portfolio = port_spec, type = "full_investment")
port_spec <- add.constraint(portfolio = port_spec, type = "long_only")
port_spec <- add.objective(portfolio = port_spec, type = "return", name = "mean")
port_spec <- add.objective(portfolio = port_spec, type = "risk", name = "StdDev")
**************************************************
PortfolioAnalytics Portfolio Specification
**************************************************
Call:
portfolio.spec(assets = colnames(data))

Number of assets: 8
Asset Names
[1] "Convertible Arbitrage"  "CTA Global"             "Distressed Securities"
[4] "Emerging Markets"       "Equity Market Neutral"  "Event Driven"
[7] "Fixed Income Arbitrage" "Global Macro"

Constraints
Enabled constraint types
        - full_investment
        - long_only

Objectives:
Enabled objective names
        - mean
        - StdDev
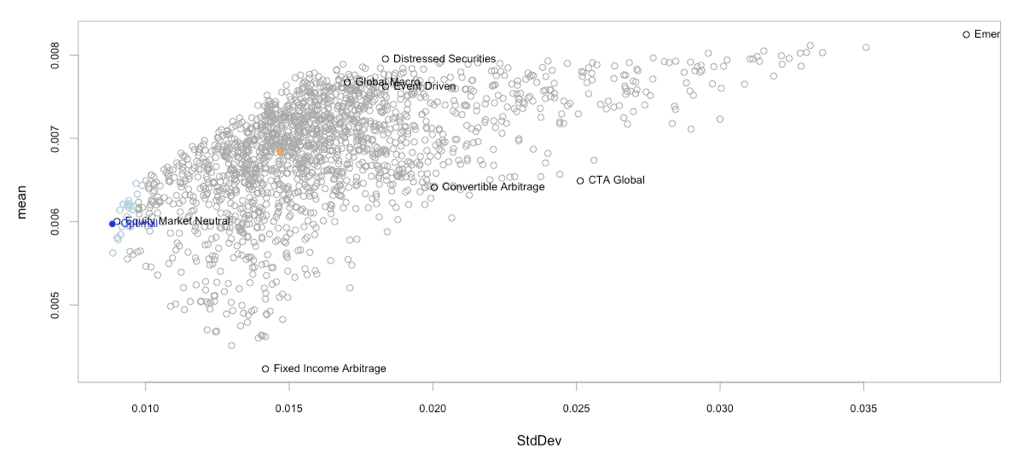
Exemplu medie - abatere standard: Optimizare
# Run optimization and chart results in risk-reward space
opt <- optimize.portfolio(data,
                   portfolio = port_spec,
                   optimize_method = "random",
                   trace = TRUE)
chart.RiskReward(opt,
                 risk.col = "StdDev",
                 return.col = "mean",
                 chart.assets = TRUE)
Exemplu medie - abatere standard: Optimizare
Să exersăm!
Analiză intermediară a portofoliului în R

