Durata

Evaluarea și analiza obligațiunilor în R

Clifford Ang

Senior Vice President, Compass Lexecon

Ce este durata?

  • Variația estimată a prețului la o modificare de 100 de puncte de bază a randamentului
    • Două obligațiuni cu aceeași durată vor avea aceeași variație estimată a prețului
  • O metodă de gestionare a riscului pasivelor sensibile la rata dobânzii
Evaluarea și analiza obligațiunilor în R

Calculul duratei

$$

$$D = \frac{P(\text{down})-P(\text{up})}{(2 \cdot P \cdot \Delta y)}$$

  • $D$ = Durata
  • $P(\text{down})$ = Prețul când randamentul scade
  • $P(\text{up})$ = Prețul când randamentul crește
  • $P$ = Prețul curent
  • $\Delta y$ = Variația randamentului
Evaluarea și analiza obligațiunilor în R

Estimarea variației prețului


$$\frac{\Delta P}{P} = -D \cdot \Delta y$$


$$\Delta P = -D \cdot \Delta y \cdot P$$

$\dfrac{\Delta P}{P}$ = Variație procentuală

$D$ = Durata

$\Delta y$ = Variația randamentului


$\Delta P$ = Variație în valoare absolută

$P$ = Prețul curent

Evaluarea și analiza obligațiunilor în R

Cum se utilizează aceste formule?

  • Exemplu: valoare nominală 100 USD, rată cupon 5%, scadență 10 ani, randament inițial = 4%, creștere așteptată a randamentului = 1%
(p <- bondprc(100, .05, 10, .04))
108.1109
(p_down <- bondprc(100, .05, 10, .03))
117.0604
(p_up <- bondprc(100, .05, 10, .05))
100
Evaluarea și analiza obligațiunilor în R

Cum se utilizează aceste formule?

(duration <- (p_down - p_up) / (2 * p * 0.01))
7.890234
(duration_pct_change <- - duration * 0.01)
-0.07890234
(duration_dollar_change <- duration_pct_change * p)
-8.530203
Evaluarea și analiza obligațiunilor în R

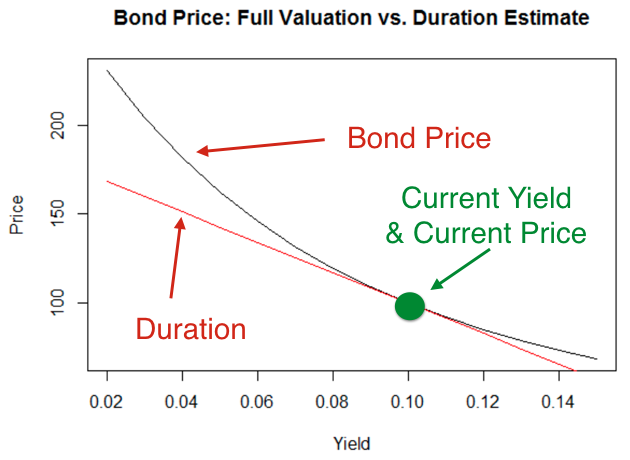
Randament vs. preț

Evaluarea și analiza obligațiunilor în R

Să exersăm!

Evaluarea și analiza obligațiunilor în R

Preparing Video For Download...