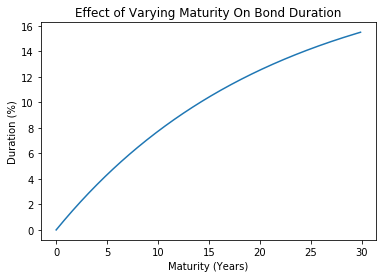
Factori care influențează durata

Evaluarea și analiza obligațiunilor în Python

Joshua Mayhew

Options Trader

Durata ca timp „mediu"

Timpul „mediu" necesar pentru a recupera investiția

Așteptare mai lungă = expunere mai mare la ratele dobânzii

Evaluarea și analiza obligațiunilor în Python

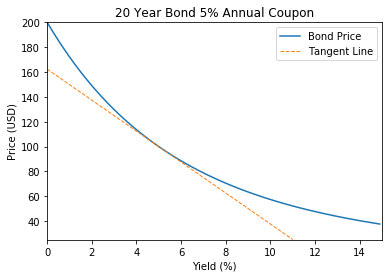
Durata ca pantă a tangentei

Durata este derivata (rata de variație) a prețului față de randament

Panta tangentei reprezintă durata
Evaluarea și analiza obligațiunilor în Python

Scadență față de durată

  • Scadență mai lungă = așteptare mai lungă pentru recuperarea banilor
  • Așteptare mai lungă = expunere mai mare la variațiile ratei dobânzii
  • Scadență mai lungă = durată mai mare
Evaluarea și analiza obligațiunilor în Python

Rata cuponului față de durată

  • Cupon mai mare = recuperare medie mai rapidă a banilor
  • Deci expunere mai mică la variațiile ratei dobânzii
  • Prin urmare, cupon mai mare = durată mai mică
  • Obligațiunile cu cupon zero au durată mai mare decât cele cu cupon
Evaluarea și analiza obligațiunilor în Python

Randamentul obligațiunii față de durată
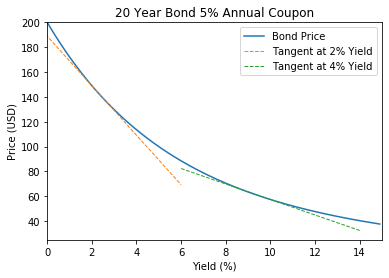
  • Curba prețului obligațiunii este mai abruptă la randamente scăzute
  • Randamente mai mici = sensibilitate mai mare la ratele dobânzii = durată mai mare
Evaluarea și analiza obligațiunilor în Python

Metode de analiză a duratei

Putem analiza factorii care influențează durata:

  • Variind un factor și calculând direct durata
  • Reprezentând grafic prețul/randamentul și observând panta
  • Reprezentând grafic durata în funcție de factor
Evaluarea și analiza obligațiunilor în Python

Reprezentarea scadenței față de durată

import numpy as np
import numpy_financial as npf
import pandas as pd
import matplotlib.pyplot as plt
bond_maturity = np.arange(0, 30, 0.1)

bond = pd.DataFrame(bond_maturity, columns=['bond_maturity'])
bond['price'] = -npf.pv(rate=0.05, nper=bond['bond_maturity'], pmt=5, fv=100)
bond['price_up'] = -npf.pv(rate=0.05 + 0.01, nper=bond['bond_maturity'], pmt=5, fv=100)
bond['price_down'] = -npf.pv(rate=0.05 - 0.01, nper=bond['bond_maturity'], pmt=5, fv=100)
bond['duration'] = (bond['price_down'] - bond['price_up']) / (2 * bond['price'] * 0.01)
Evaluarea și analiza obligațiunilor în Python

Reprezentarea scadenței față de durată

plt.plot(bond['bond_maturity'], bond['duration'])

plt.xlabel('Maturity (Years)')
plt.ylabel('Duration (%)')
plt.title("Effect of Varying Maturity On Bond Duration")
plt.show()

Evaluarea și analiza obligațiunilor în Python

Rezumat

Durata unei obligațiuni crește în cazul:

  • Scadenței mai lungi
  • Ratei cuponului mai mici
  • Randamentelor mai scăzute
Evaluarea și analiza obligațiunilor în Python

Să exersăm!

Evaluarea și analiza obligațiunilor în Python

Preparing Video For Download...