Factori care influențează convexitatea

Evaluarea și analiza obligațiunilor în Python

Joshua Mayhew

Options Trader

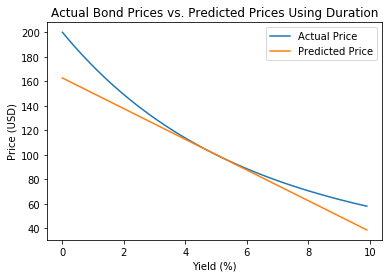
Convexitatea este un avantaj

  • Prețurile cresc mai mult când randamentele scad și scad mai puțin când randamentele cresc

Evaluarea și analiza obligațiunilor în Python

Analiza convexității

  • Comparați direct convexitatea a două obligațiuni
  • Reprezentați grafic un factor față de convexitate
  • Examinați direct curbura relației preț/randament
Evaluarea și analiza obligațiunilor în Python

Cupon vs. convexitate

  • Obligațiuni pe 10 ani cu randament de 5%: prima fără cupon, a doua cu cupon de 10%
price_1 = -npf.pv(rate=0.05, nper=10, pmt=0, fv=100)

price_up_1 = -npf.pv(rate=0.06, nper=10, pmt=0, fv=100)
price_down_1 = -npf.pv(rate=0.04, nper=10, pmt=0, fv=100)
convexity_1 = (price_down_1 + price_up_1 - 2 * price_1) / (price_1 * 0.01 ** 2)
price_2 = -npf.pv(rate=0.05, nper=10, pmt=10, fv=100)
price_up_2 = -npf.pv(rate=0.06, nper=10, pmt=10, fv=100)
price_down_2 = -npf.pv(rate=0.04, nper=10, pmt=10, fv=100)
convexity_2 = (price_down_2 + price_up_2 - 2 * price_2) / (price_2 * 0.01 ** 2)
print("Low Coupon Bond Convexity: ", convexity_1)
print("High Coupon Bond Convexity: ", convexity_2)
Low Coupon Bond Convexity:  99.89
High Coupon Bond Convexity:  64.09
Evaluarea și analiza obligațiunilor în Python

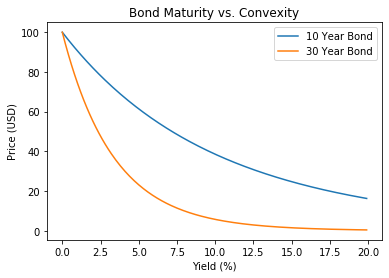
Scadență vs. convexitate

bond_yields = np.arange(0, 20, 0.1)
bond = pd.DataFrame(bond_yields, columns=['yield'])
bond['price_10y'] = -npf.pv(rate=bond['yield'] / 100, 
    nper=10, pmt=0, fv=100)
bond['price_30y'] = -npf.pv(rate=bond['yield'] / 100, 
    nper=30, pmt=0, fv=100)
plt.plot(bond['yield'], bond['price_10y'])
plt.plot(bond['yield'], bond['price_30y'])
plt.xlabel('Yield (%)')
plt.ylabel('Price (USD)')
plt.title('Bond Maturity vs. Convexity')
plt.legend(["10 Year Bond", "30 Year Bond"])
plt.show()

Evaluarea și analiza obligațiunilor în Python

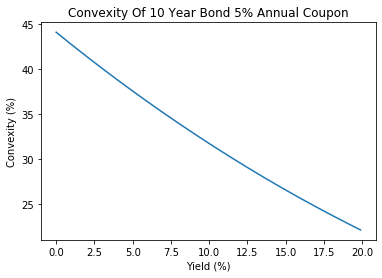
Randament vs. convexitate

bond_yields = np.arange(0, 20, 0.1)
bond = pd.DataFrame(bond_yields, columns=['bond_yield'])

bond['price'] = -npf.pv(rate=bond['bond_yield'] / 100, nper=10, pmt=5, fv=100)
bond['price_up'] = -npf.pv(rate=bond['bond_yield'] / 100 
    + 0.01, nper=10, pmt=5, fv=100)
bond['price_down'] = -npf.pv(rate=bond['bond_yield'] / 100 
    - 0.01, nper=10, pmt=5, fv=100)
bond['convexity'] = (bond['price_down'] + bond['price_up'] 
- 2 * bond['price']) / (bond['price'] * 0.01 ** 2)
plt.plot(bond['bond_yield'], bond['convexity'])
plt.xlabel('Yield (%)')
plt.ylabel('Convexity (%)')
plt.title("Convexity Of 10 Year Bond 5% Annual Coupon")
plt.show()

Evaluarea și analiza obligațiunilor în Python

Rezumat

  • Convexitatea pozitivă este un avantaj:
    • Pierderi mai mici când randamentele cresc, câștiguri mai mari când scad


  • Convexitatea crește când o obligațiune are:
    • Scadență mai lungă
    • Cupon mai mic
    • Randament mai mic
Evaluarea și analiza obligațiunilor în Python

Să exersăm!

Evaluarea și analiza obligațiunilor în Python

Preparing Video For Download...