Evaluarea și analiza obligațiunilor în Python
Joshua Mayhew
Options Trader
Considerăm o obligațiune pe 3 ani cu cupon anual de 3%, valoare nominală de 100 USD și randament de 4%:
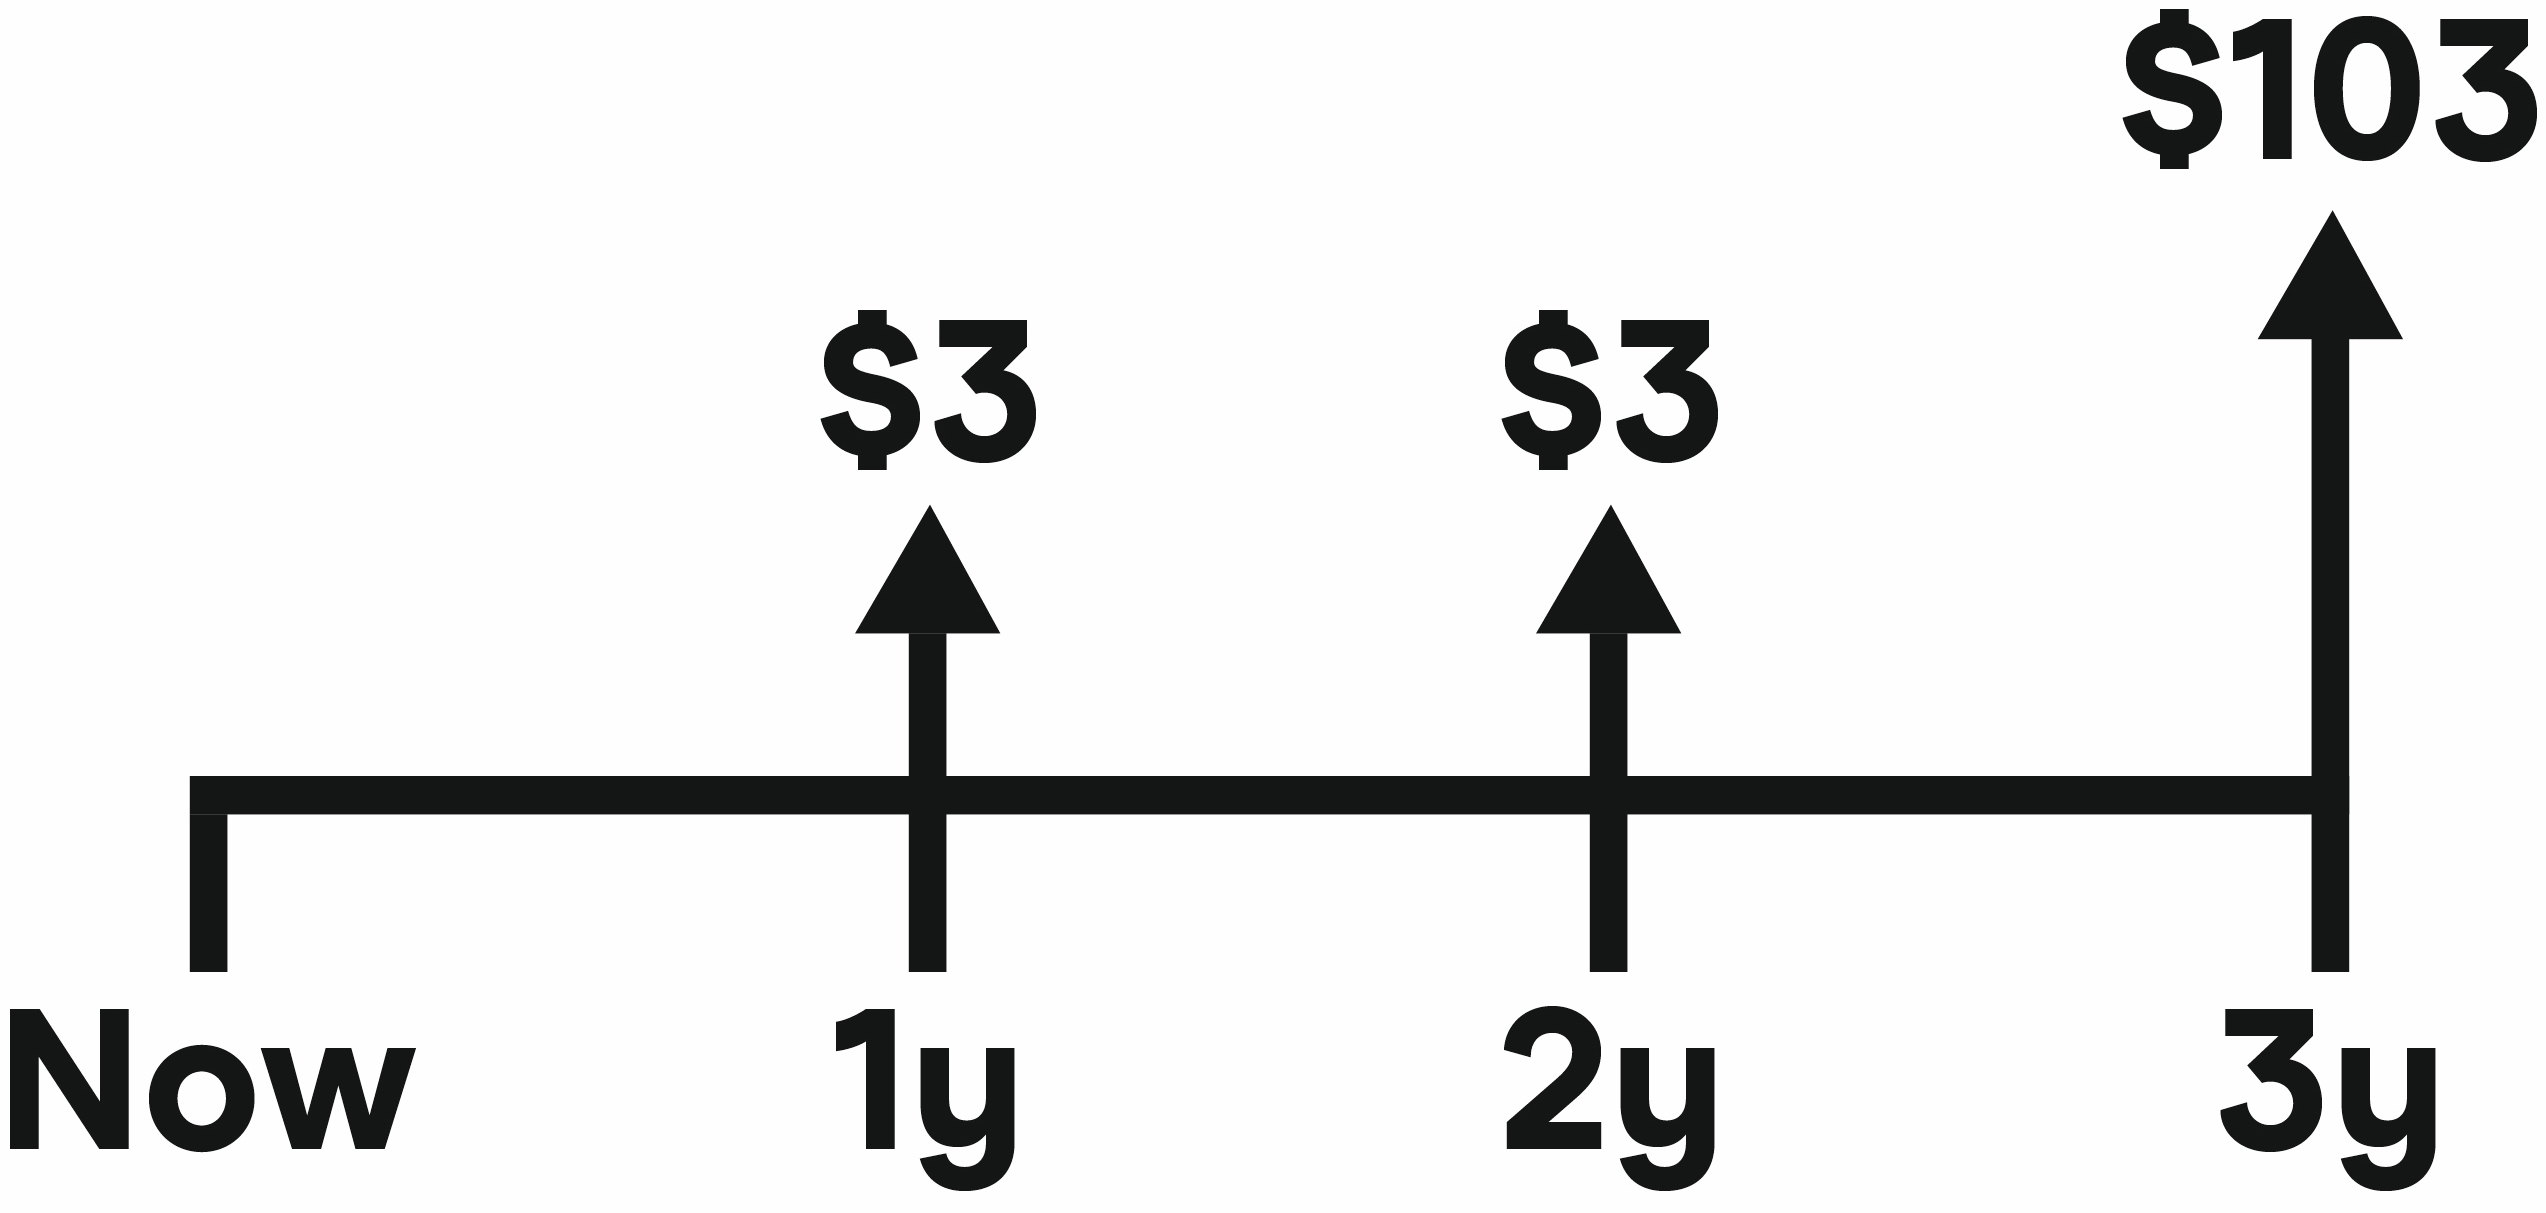
ATENȚIE: Cuponul este fix și nu se modifică!
Descompunem obligațiunea într-un set de obligațiuni cu cupon zero, apoi le evaluăm:
Obligațiune pe 3 ani cu cupon anual de 3%, valoare nominală de 100 USD și randament de 4%
Utilizând formula dobânzii compuse prezentată anterior:
$ \text{1yr ZCB Price: } \frac{3}{(1 + 0.04)^1} = 2.88$
$ \text{2yr ZCB Price: } \ \frac{3}{(1 + 0.04)^2} = 2.77$
$ \text{3yr ZCB Price: } \ \frac{103}{(1 + 0.04)^3} = 91.57$
$\text{Coupon Bond Price: } 2.88 + 2.77 + 91.57 = 97.22$
În general, formula prețului unei obligațiuni cu cupon este:
$ Price = PV = \frac{C}{(1 + r)^1} + \frac{C}{(1 + r)^2} + ... +\frac{C}{(1 + r)^n} + \frac{P}{(1 + r)^n}$
$ = (\sum_{i=1}^n \frac{C}{(1 + r)^i}) + \frac{P}{(1 + r)^n}$
Folosind aceeași obligațiune pe 3 ani cu cupon anual de 3% și randament la scadență de 4%:
import numpy_financial as npf
-npf.pv(rate=0.04, nper=3, pmt=3, fv=100)
97.22
pmt este setat ca valoare pozitivă.
Se adaugă un semn minus înaintea funcției.
fv este setat la 100, nu la 103.
Evaluarea și analiza obligațiunilor în Python