Модели TBATS

Прогнозирование в R

Rob J. Hyndman

Professor of Statistics at Monash University

Модель TBATS

  • Тригонометрические члены для сезонности

  • Преобразования Бокса–Кокса для устранения гетерогенности

  • Ошибки ARMA для краткосрочной динамики

  • Тренд (возможно, затухающий)

  • Сезонность (включая кратные и нецелые периоды)

Прогнозирование в R

Данные о потреблении бензина в США

gasoline %>% tbats() %>% forecast() %>%
  autoplot() +
  xlab("Year") + ylab("thousand barrels per day")

Screenshot 2017-05-02 15.32.43.png

Прогнозирование в R

Данные колл-центра

calls %>% window(start = 20) %>%
  tbats() %>% forecast() %>%
  autoplot() + xlab("Weeks") + ylab("Calls")
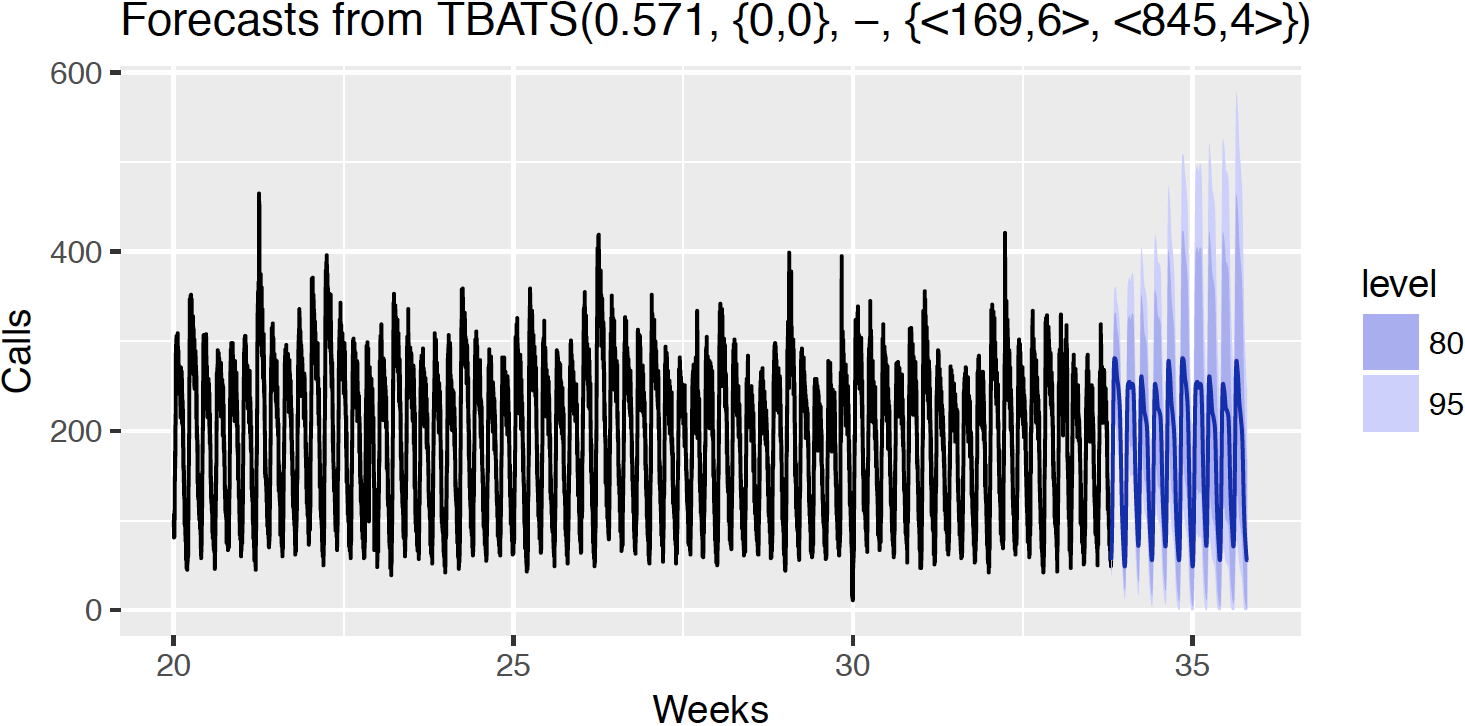
Screenshot 2017-05-02 15.35.20.png

Прогнозирование в R

Модель TBATS

  • Trigonometric terms for seasonality
  • Box-Cox transformations for heterogeneity
  • ARMA errors for short-term dynamics
  • Trend (possibly damped)
  • Seasonal (including multiple and non-integer periods)
  • Поддерживает нецелые и кратные периоды сезонности
  • Полностью автоматизирована
  • Доверительные интервалы часто слишком широкие
  • Работает медленно на длинных рядах
Прогнозирование в R

Давайте потренируемся!

Прогнозирование в R

Preparing Video For Download...