Белый шум
Прогнозирование в R

Rob J. Hyndman
Professor of Statistics at Monash University
Белый шум
set.seed(3)          # Reproducibility
wn <- ts(rnorm(36))  # White noise
autoplot(wn)         # Plot!
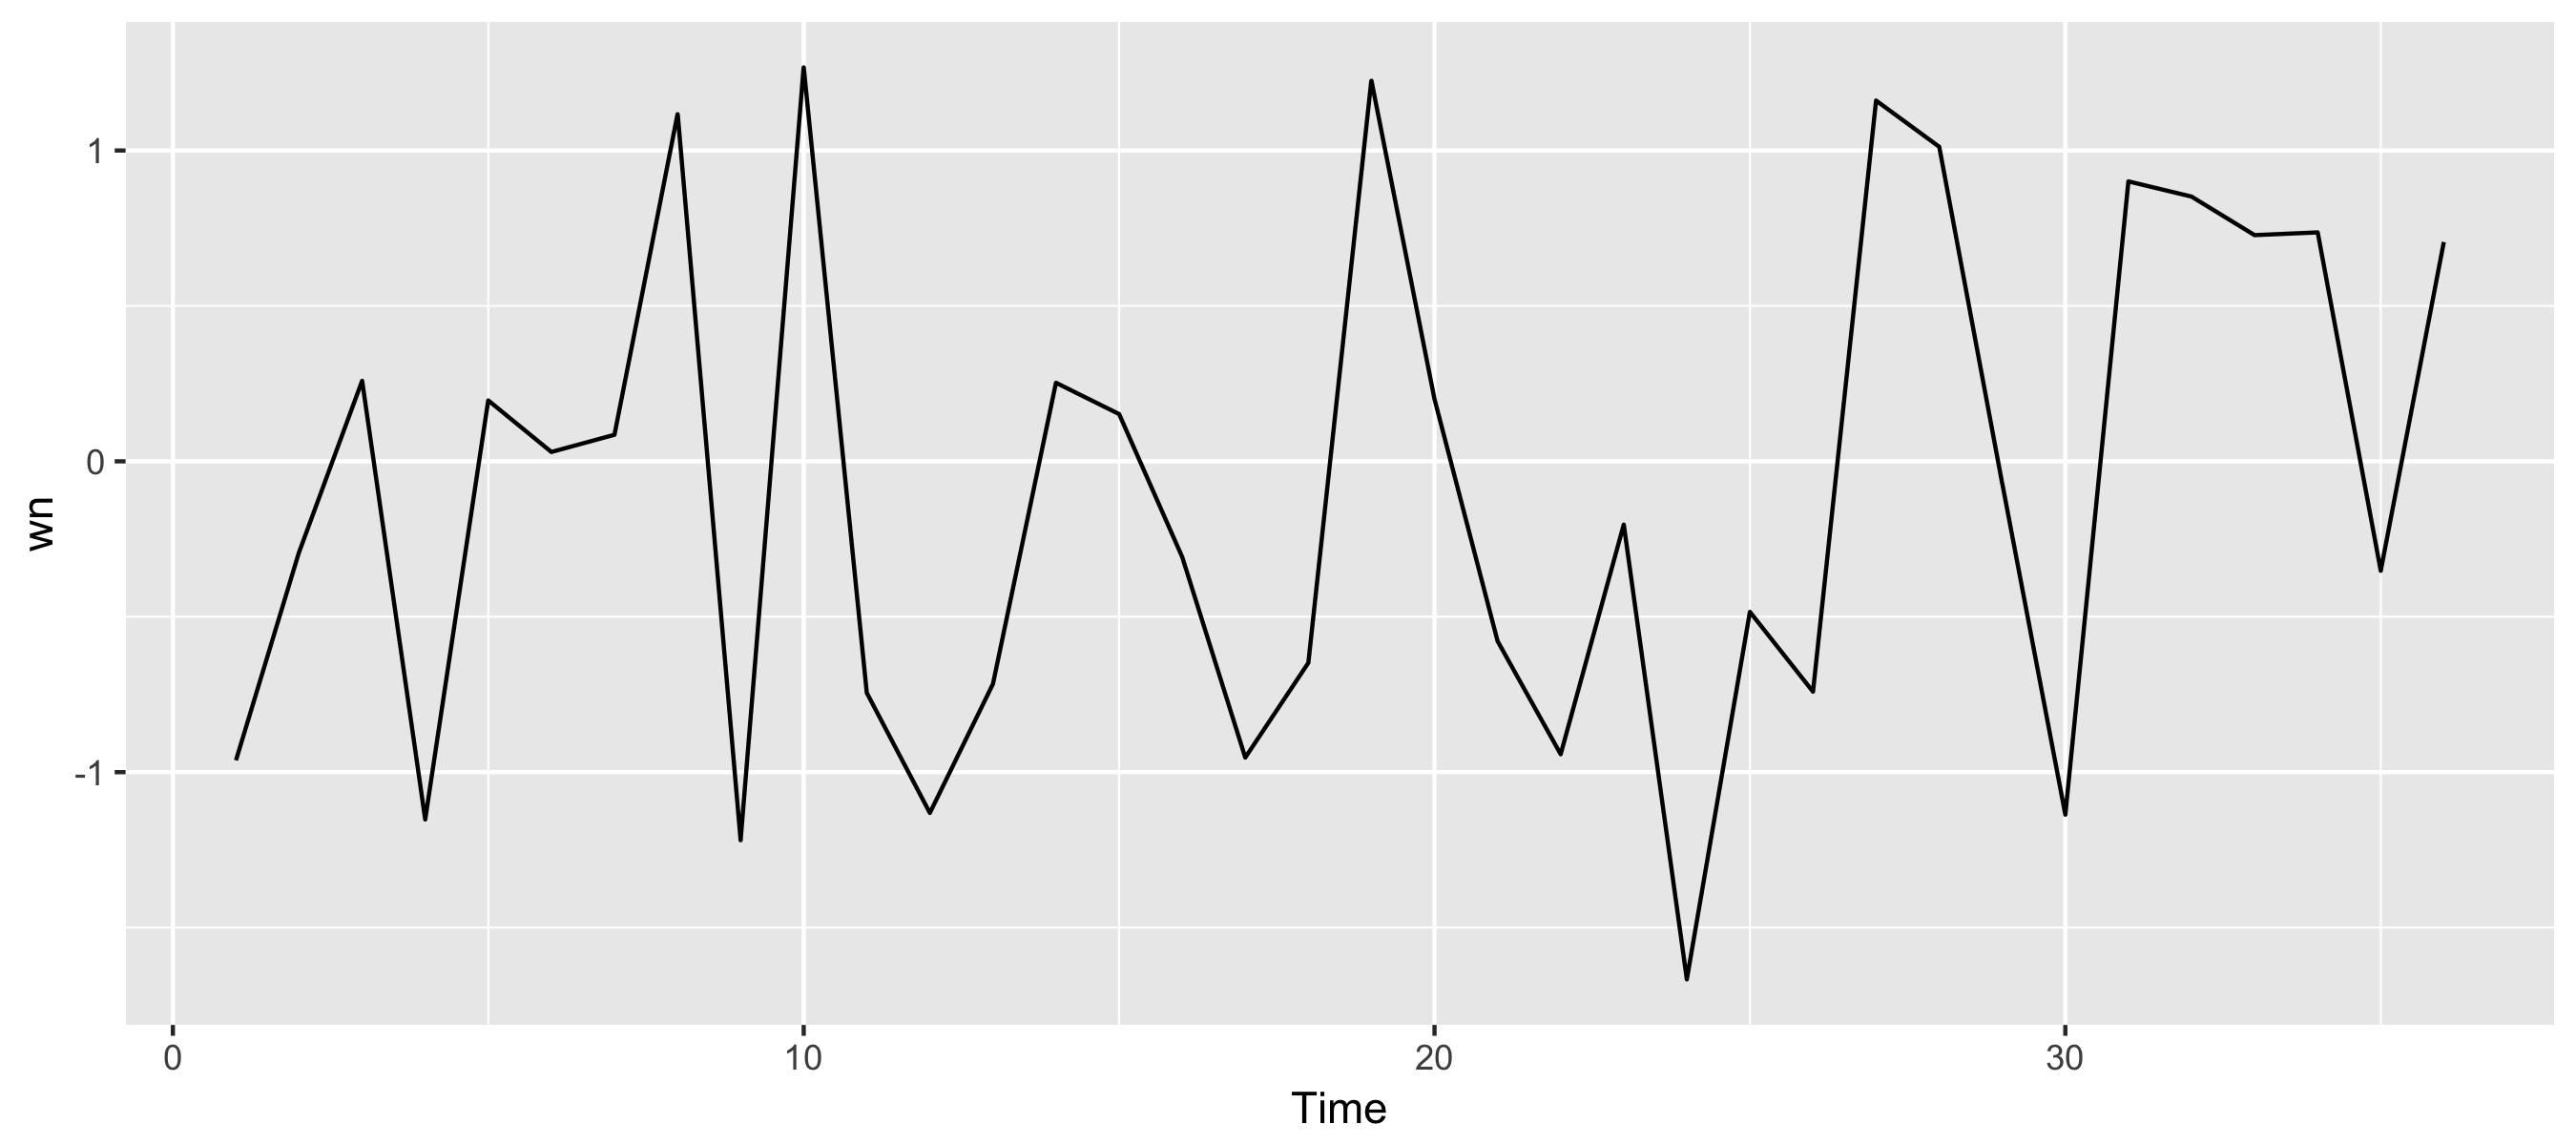
«Белый шум» — это временной ряд из независимых одинаково распределённых данных
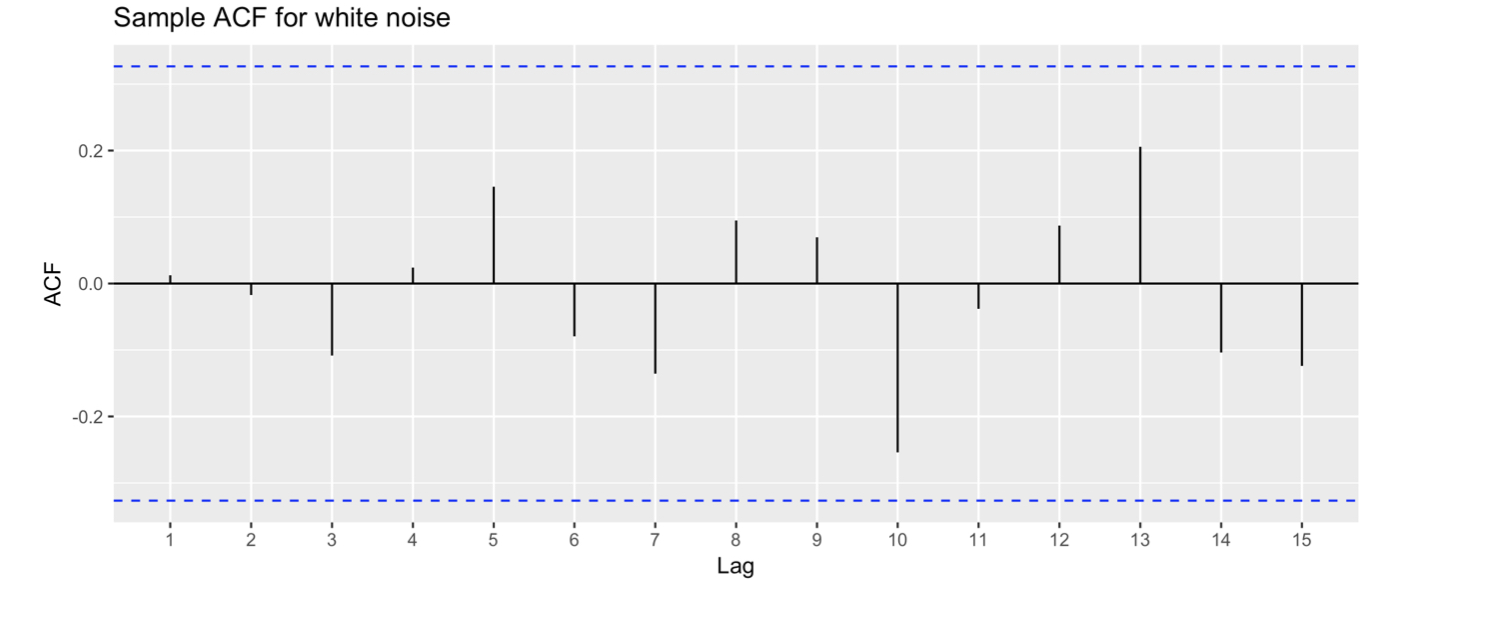
ACF белого шума
ggAcf(wn) +
    ggtitle("Sample ACF for white noise")
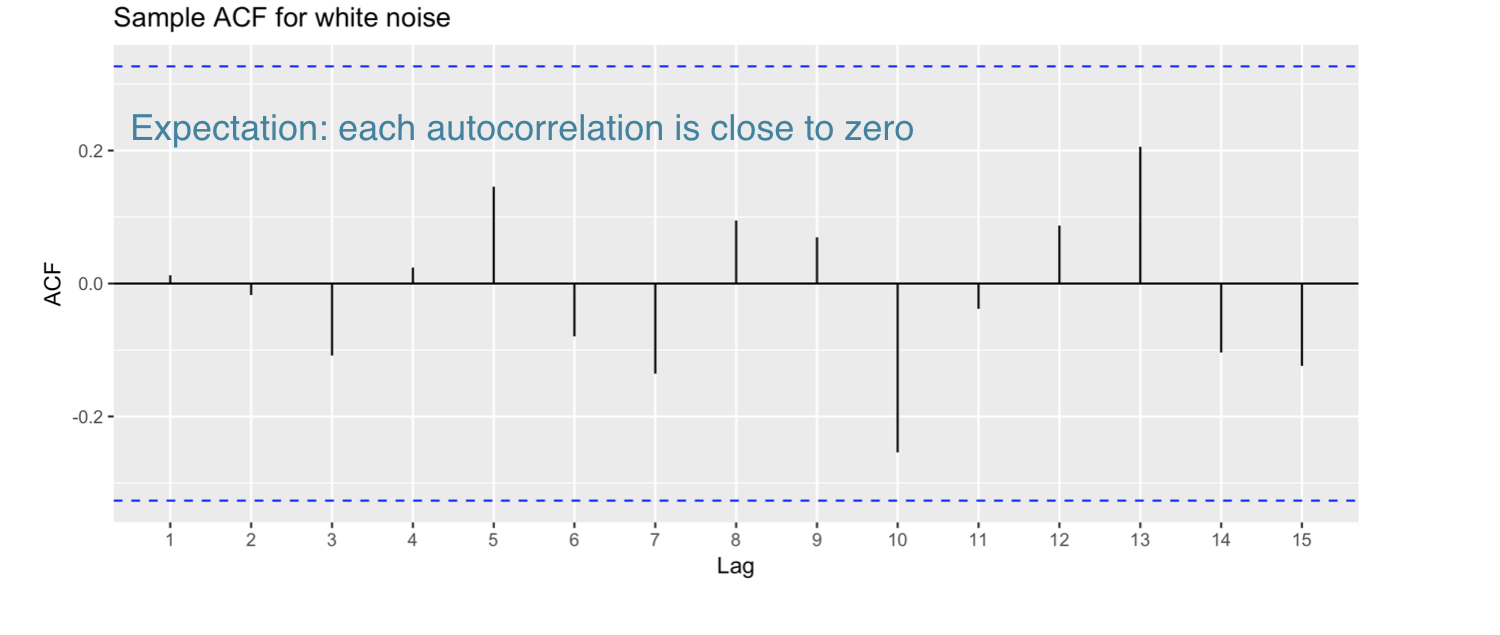
ACF белого шума
ggAcf(wn) +
    ggtitle("Sample ACF for white noise")
ACF белого шума
ggAcf(wn) +
    ggtitle("Sample ACF for white noise")
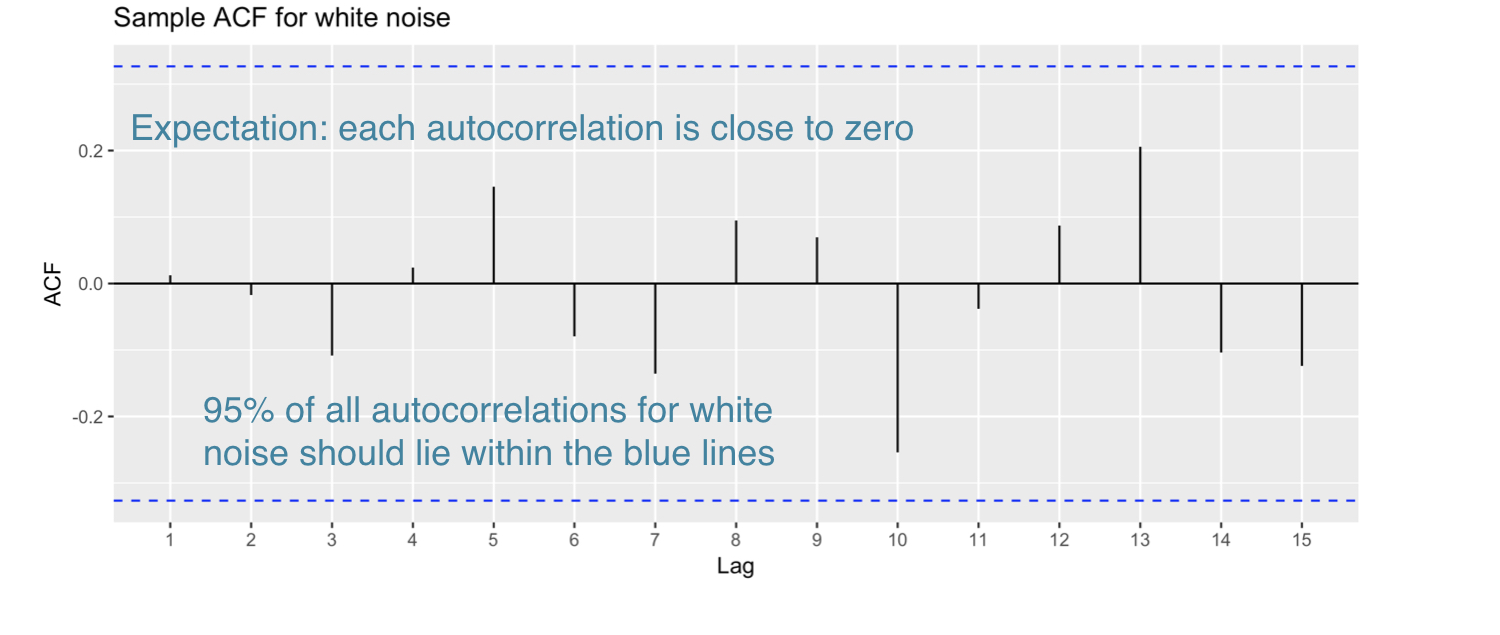
ACF белого шума
ggAcf(wn) +
    ggtitle("Sample ACF for white noise")
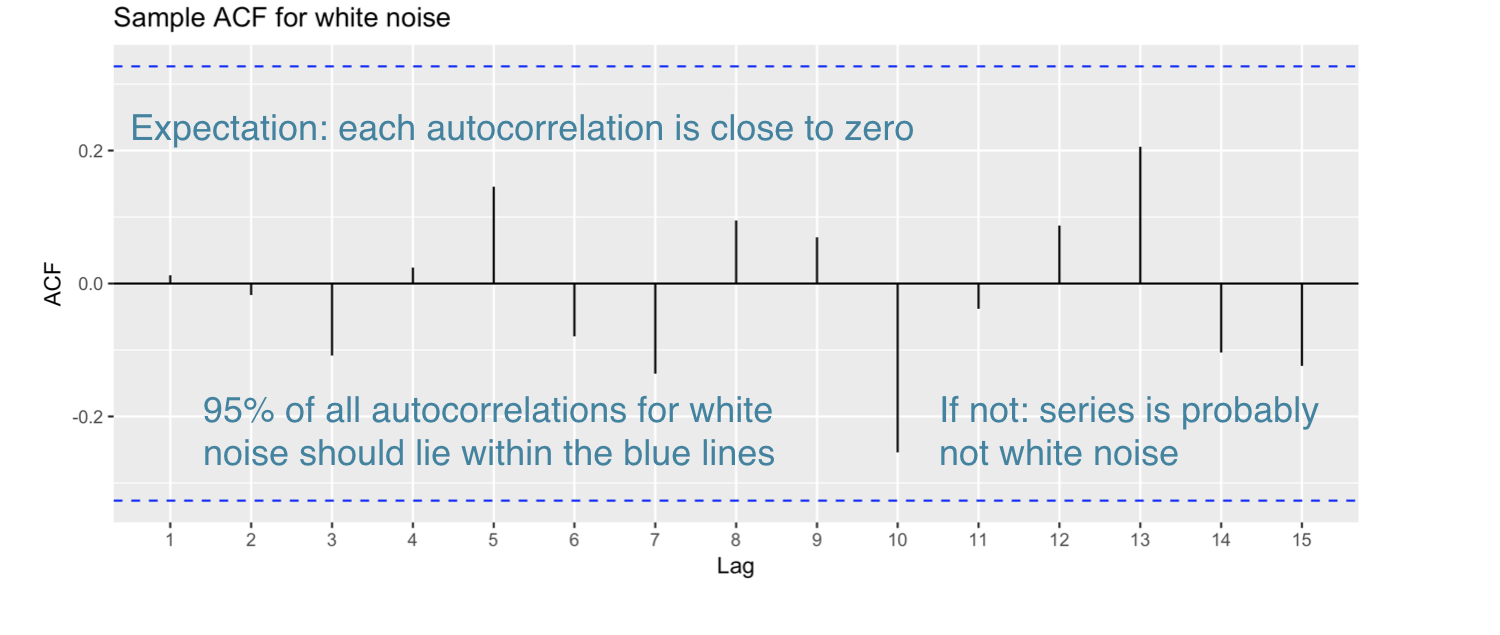
Пример: забой свиней
pigs <- window(pigs, start=1990)
autoplot(pigs/1000) +
  xlab("Year") +
  ylab("thousands") +
  ggtitle("Monthly number of pigs slaughtered in Victoria")
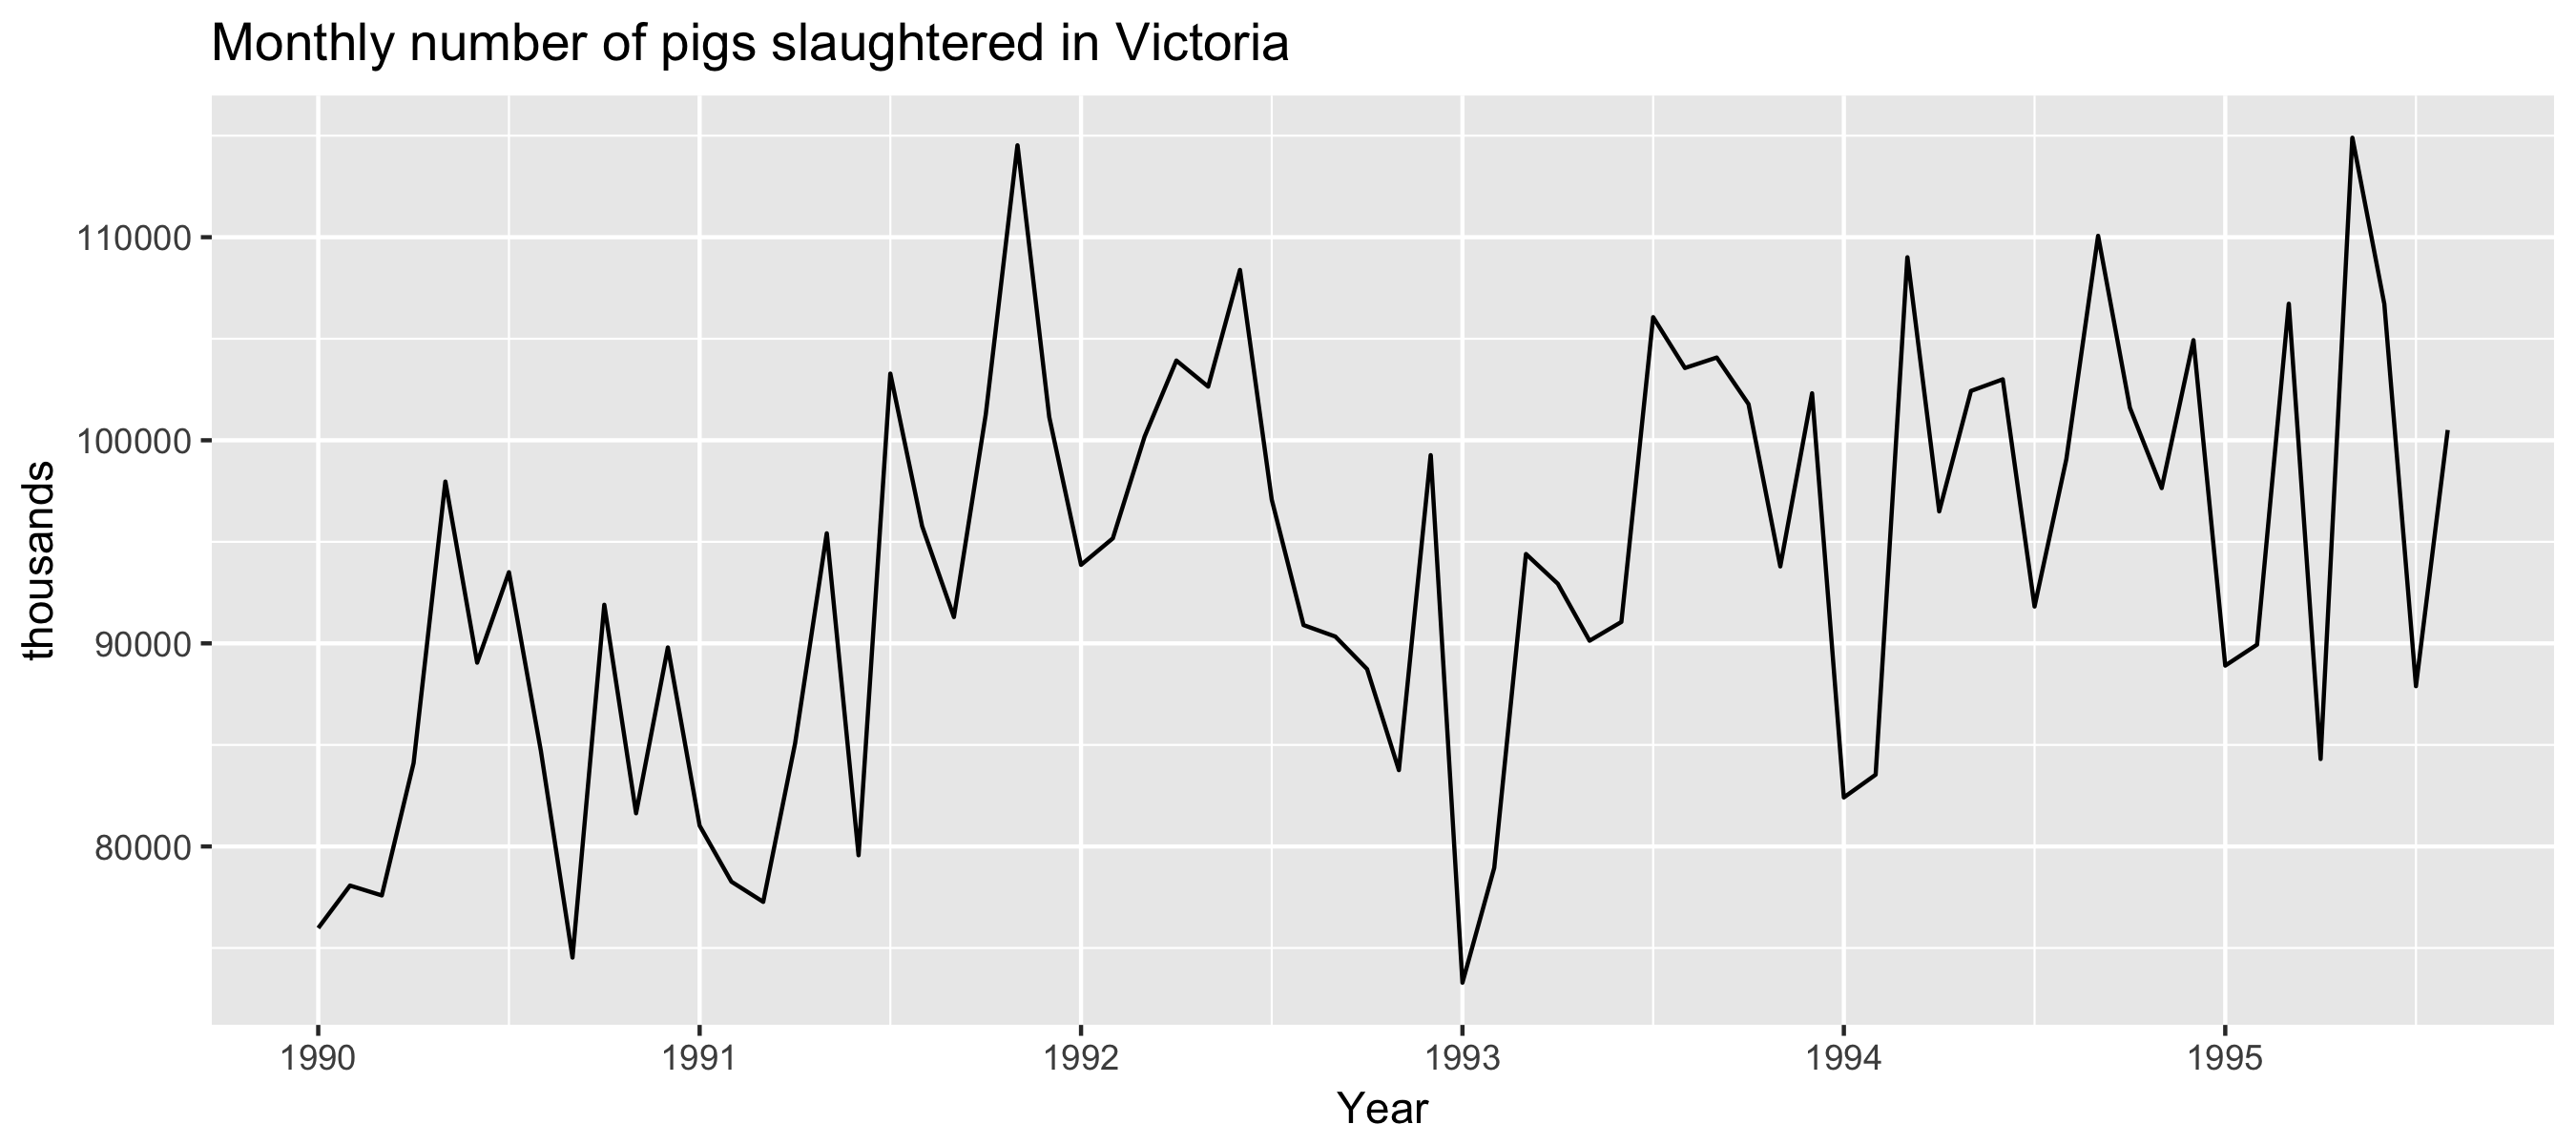
Пример: забой свиней
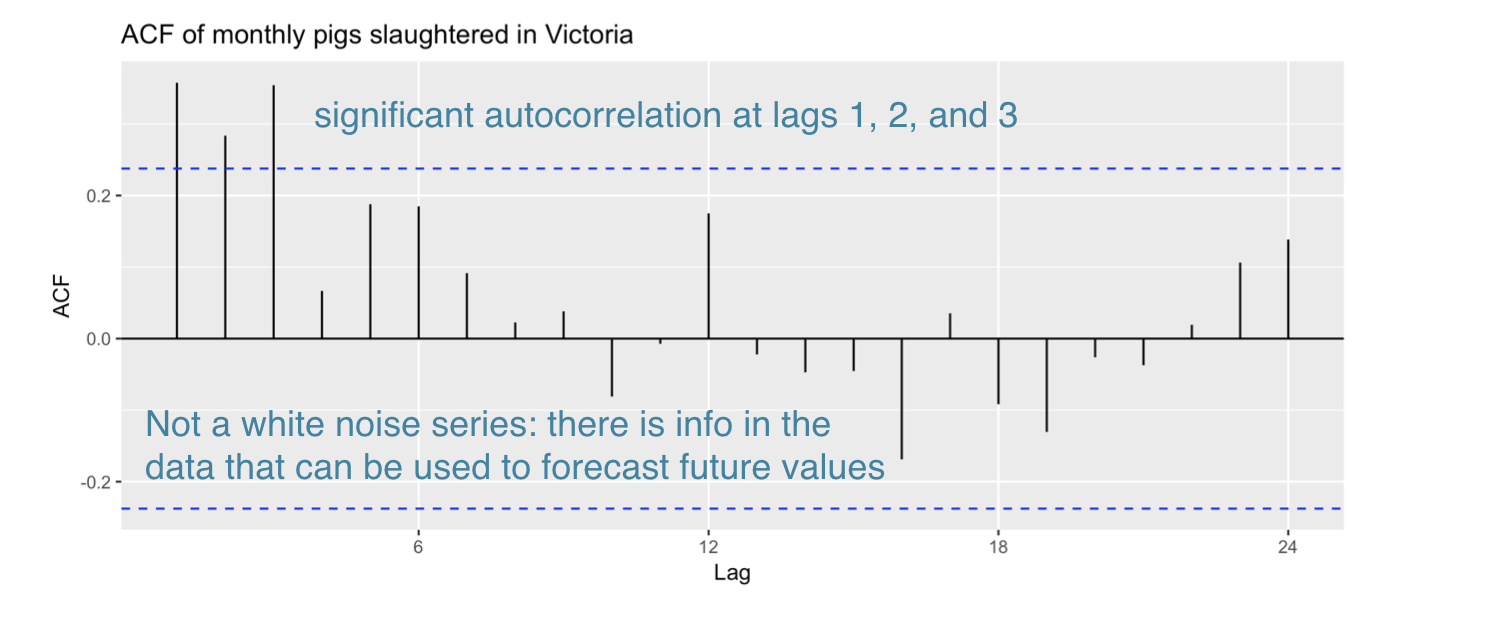
ggAcf(pigs) +
  ggtitle("ACF of monthly pigs slaughtered
          in Victoria")
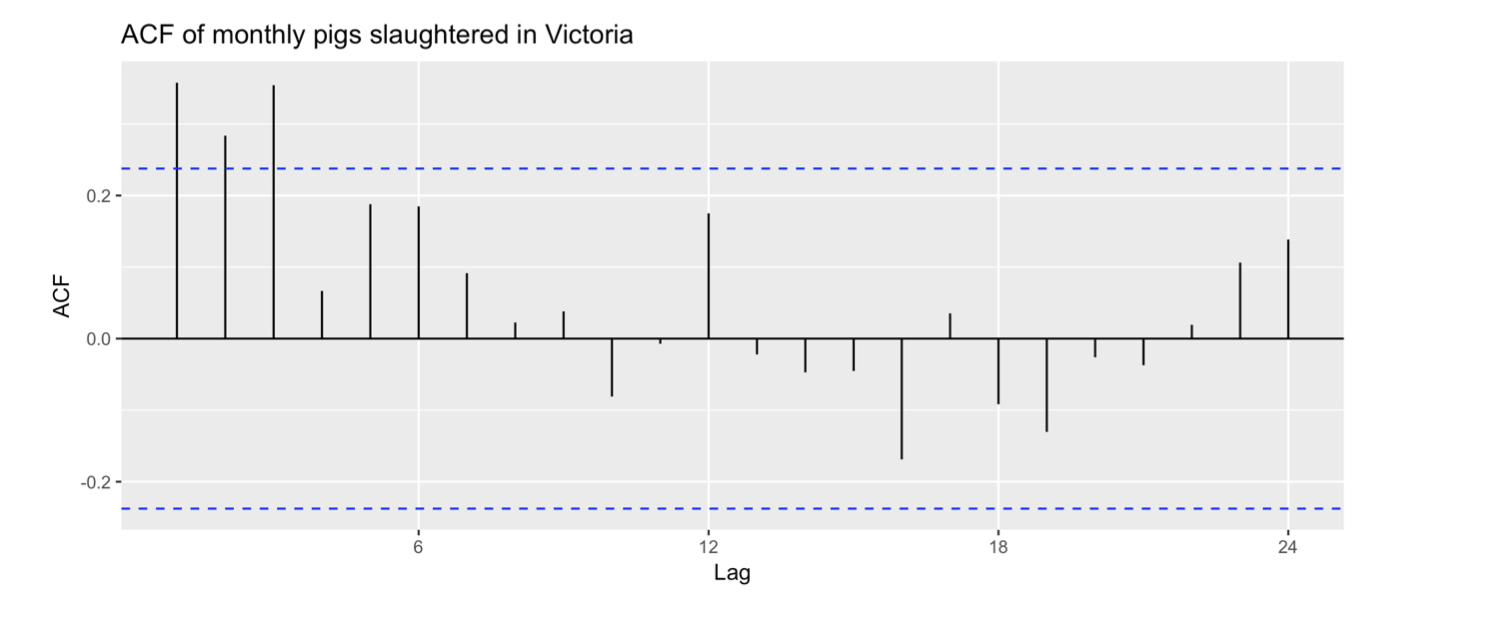
Пример: забой свиней
ggAcf(pigs) +
  ggtitle("ACF of monthly pigs slaughtered
          in Victoria")
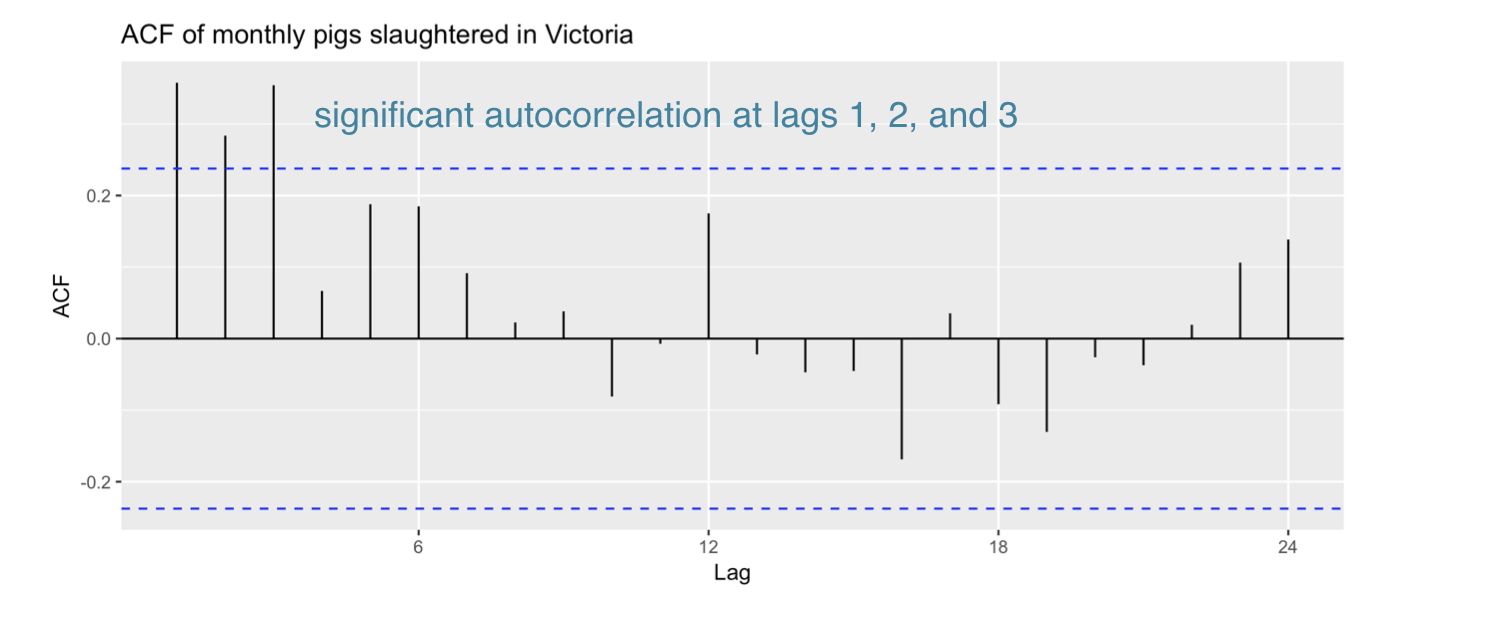
Пример: забой свиней
ggAcf(pigs) +
  ggtitle("ACF of monthly pigs slaughtered
          in Victoria")