Динамическая гармоническая регрессия
Прогнозирование в R

Rob J. Hyndman
Professor of Statistics at Monash University
Динамическая гармоническая регрессия
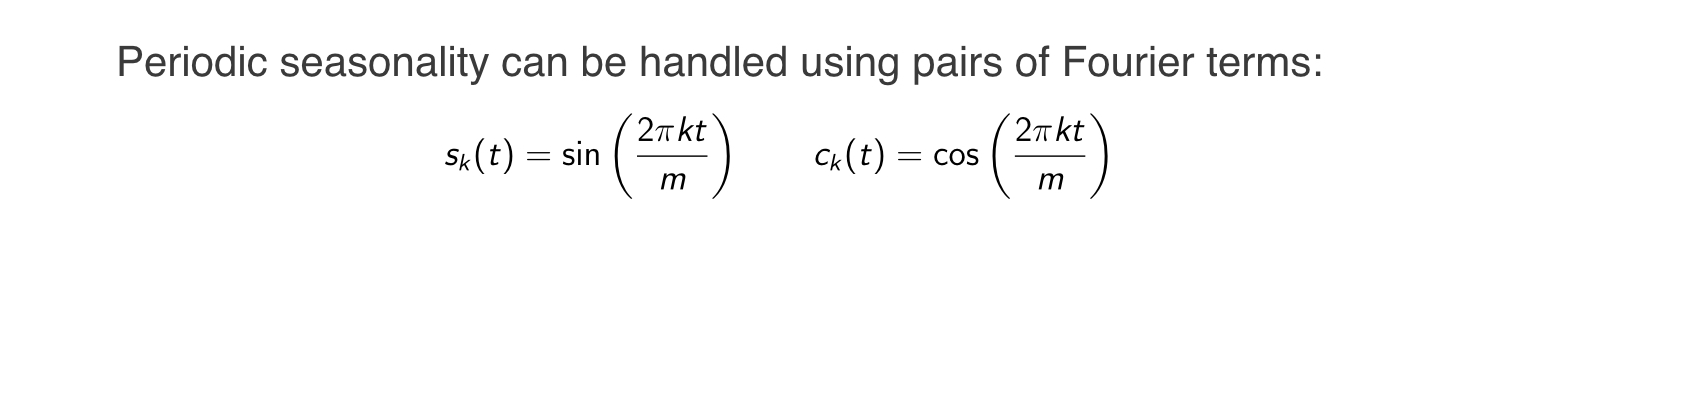
Динамическая гармоническая регрессия
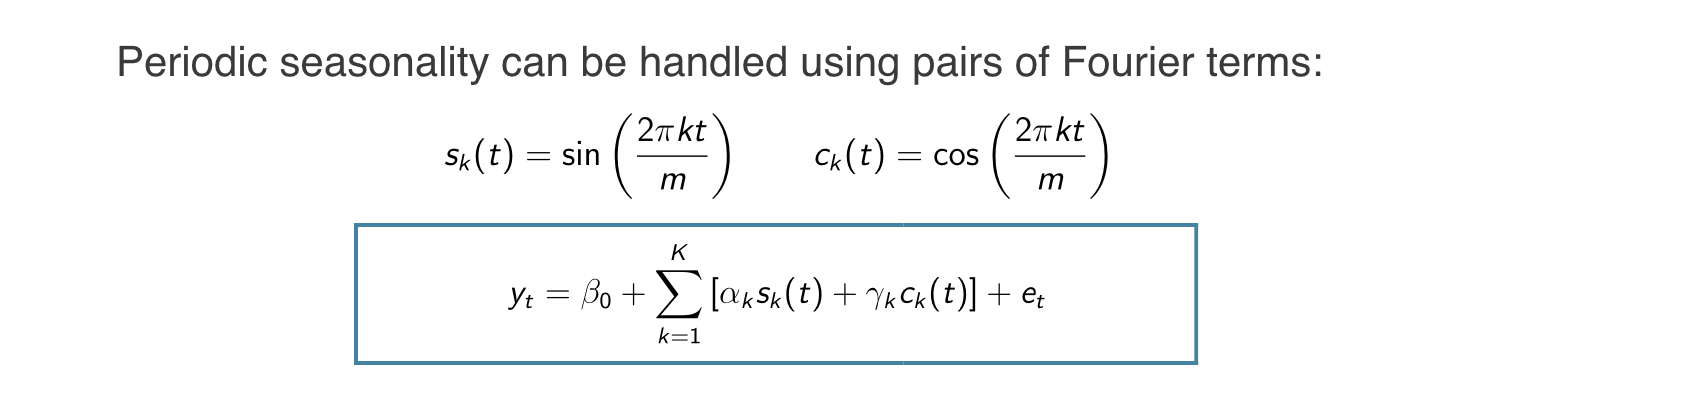
$m =$ сезонный период
Любую периодическую функцию можно приблизить суммами sin и cos при достаточно большом K
Коэффициенты регрессии: $\alpha_k$ и $\gamma_k$
$e_t$ моделируется как несезонный процесс ARIMA
Предполагается, что сезонная картина неизменна
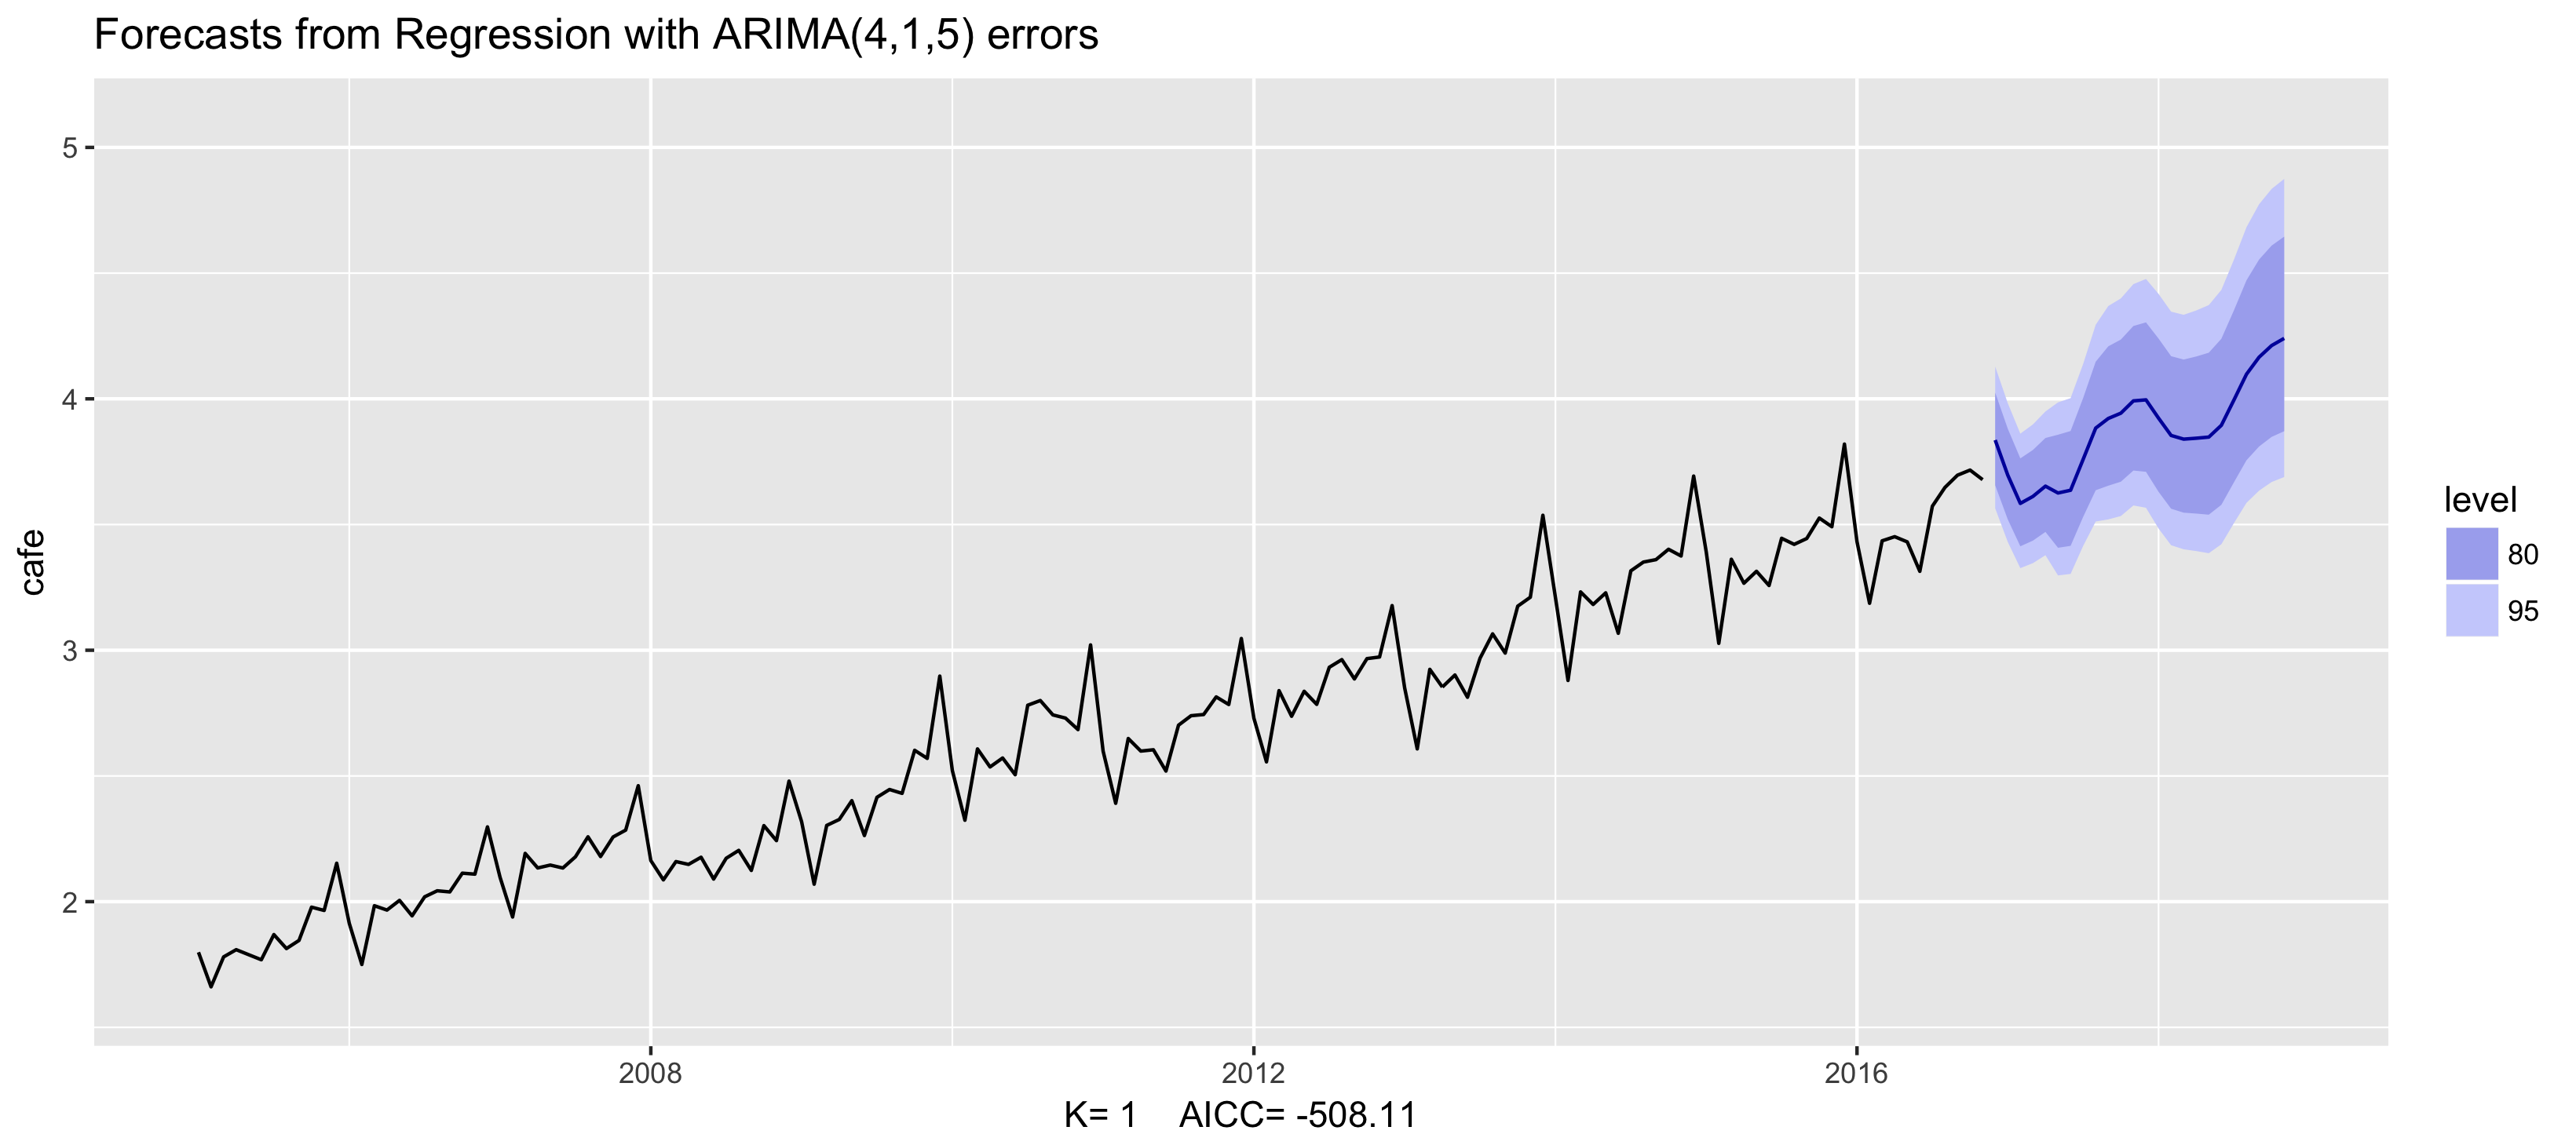
Пример: расходы австралийцев в кафе
fit <- auto.arima(cafe, xreg = fourier(cafe, K = 1),
                  seasonal = FALSE, lambda = 0)
fit %>% forecast(xreg = fourier(cafe, K = 1, h = 24)) %>%
   autoplot() + ylim(1.6, 5.1)
Пример: расходы австралийцев в кафе
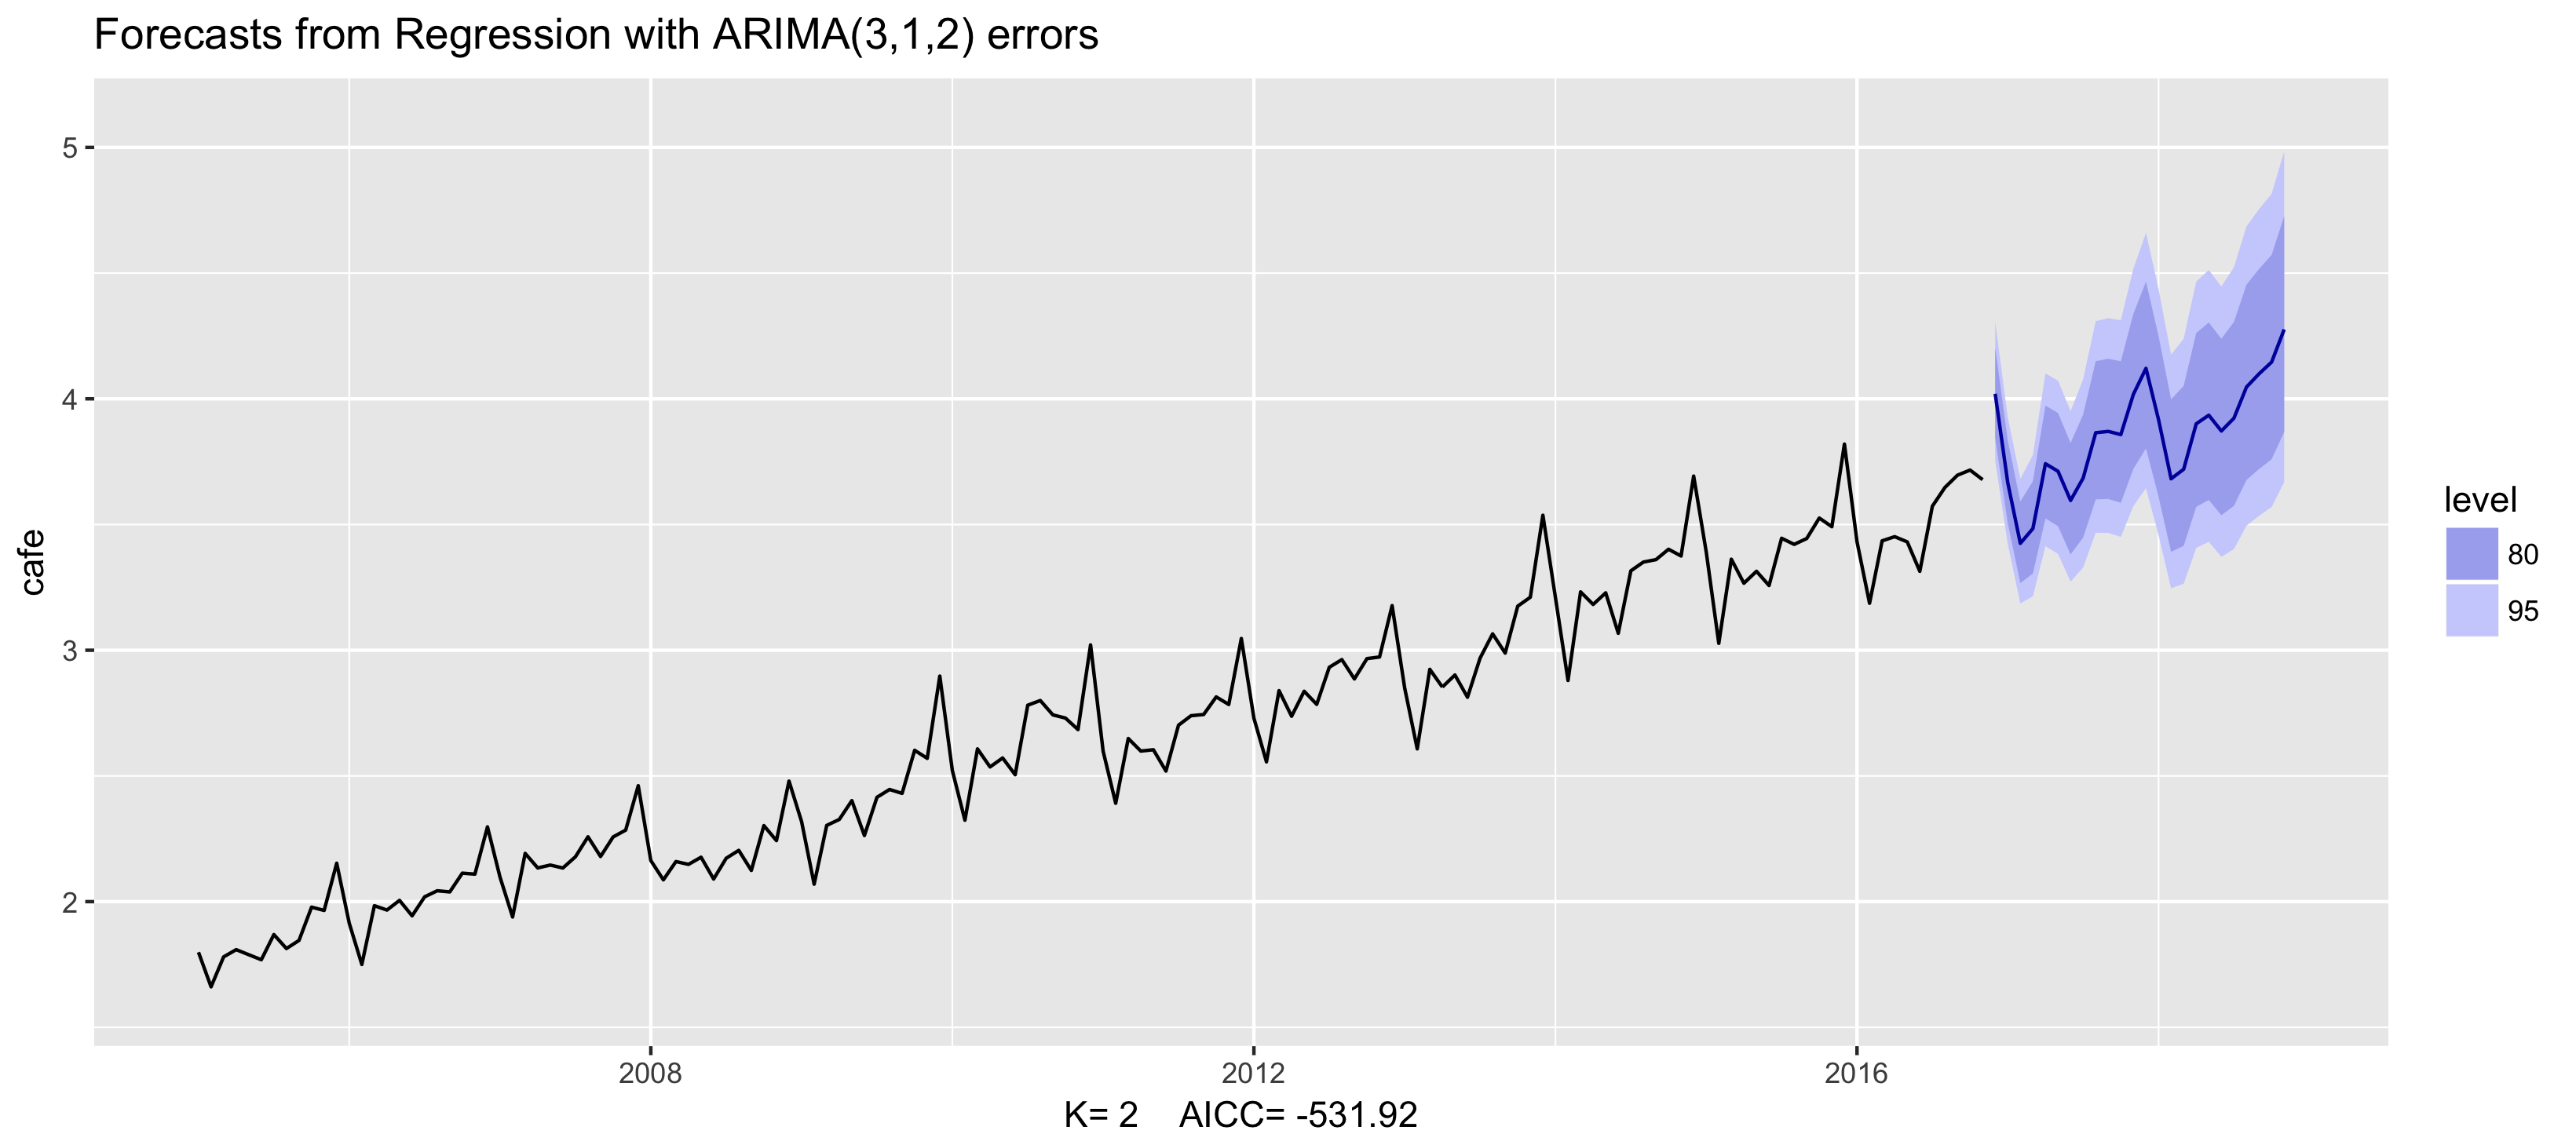
fit <- auto.arima(cafe, xreg = fourier(cafe, K = 2),
                  seasonal = FALSE, lambda = 0)
fit %>% forecast(xreg = fourier(cafe, K = 2, h = 24)) %>%
   autoplot() + ylim(1.6, 5.1)
Пример: расходы австралийцев в кафе
fit <- auto.arima(cafe, xreg = fourier(cafe, K = 3),
                  seasonal = FALSE, lambda = 0)
fit %>% forecast(xreg = fourier(cafe, K = 3, h = 24)) %>%
   autoplot() + ylim(1.6, 5.1)
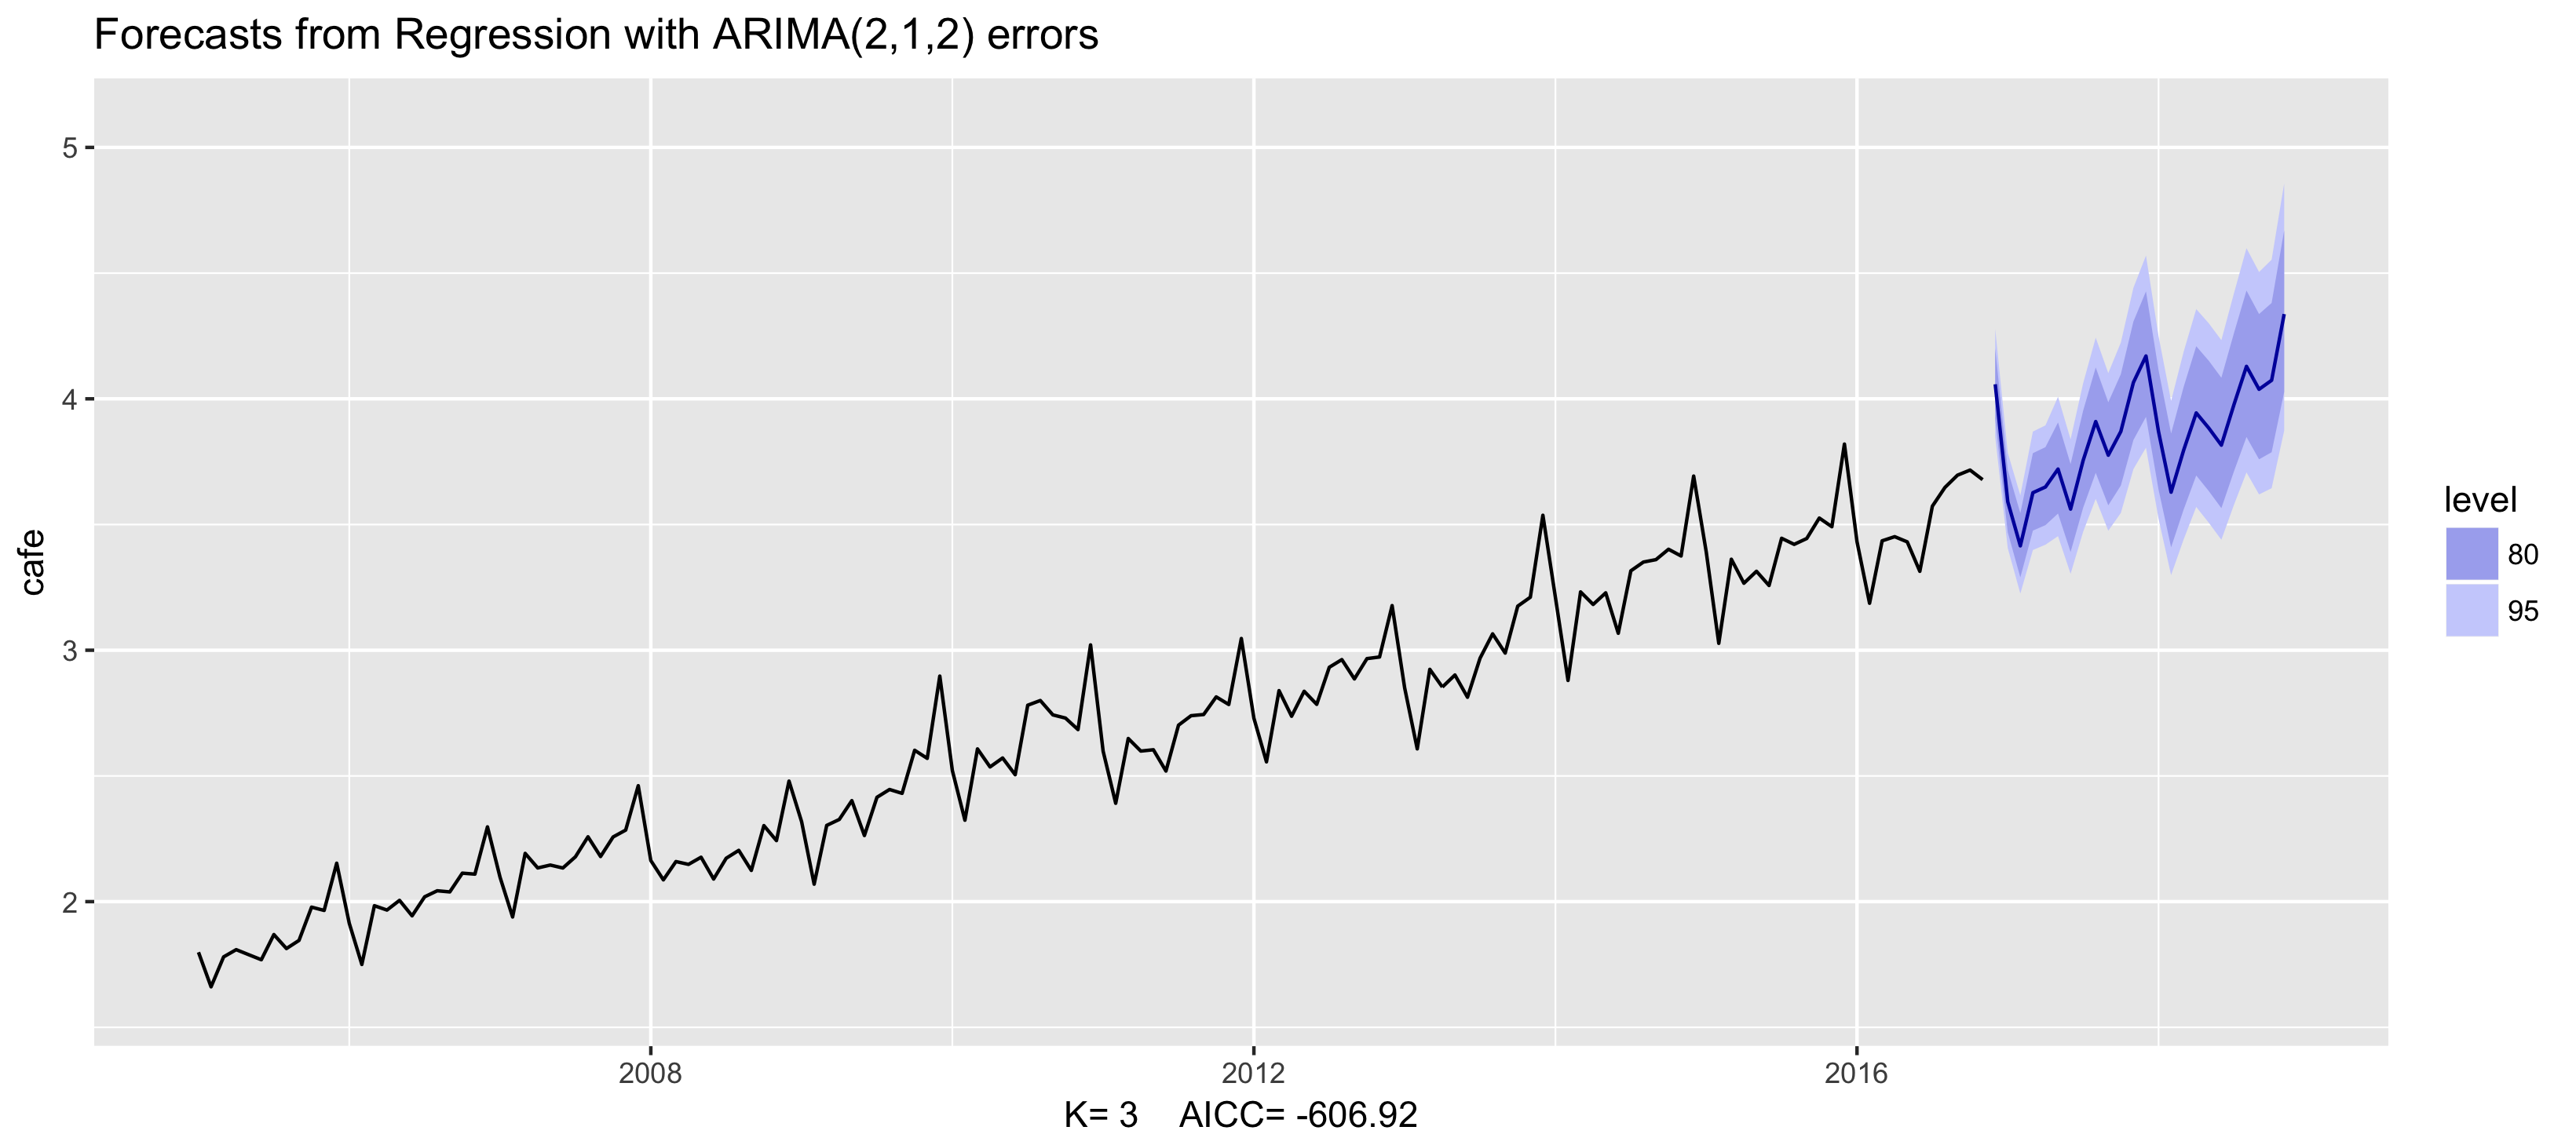
Пример: расходы австралийцев в кафе
fit <- auto.arima(cafe, xreg = fourier(cafe, K = 4),
                  seasonal = FALSE, lambda = 0)
fit %>% forecast(xreg = fourier(cafe, K = 4, h = 24)) %>%
   autoplot() + ylim(1.6, 5.1)
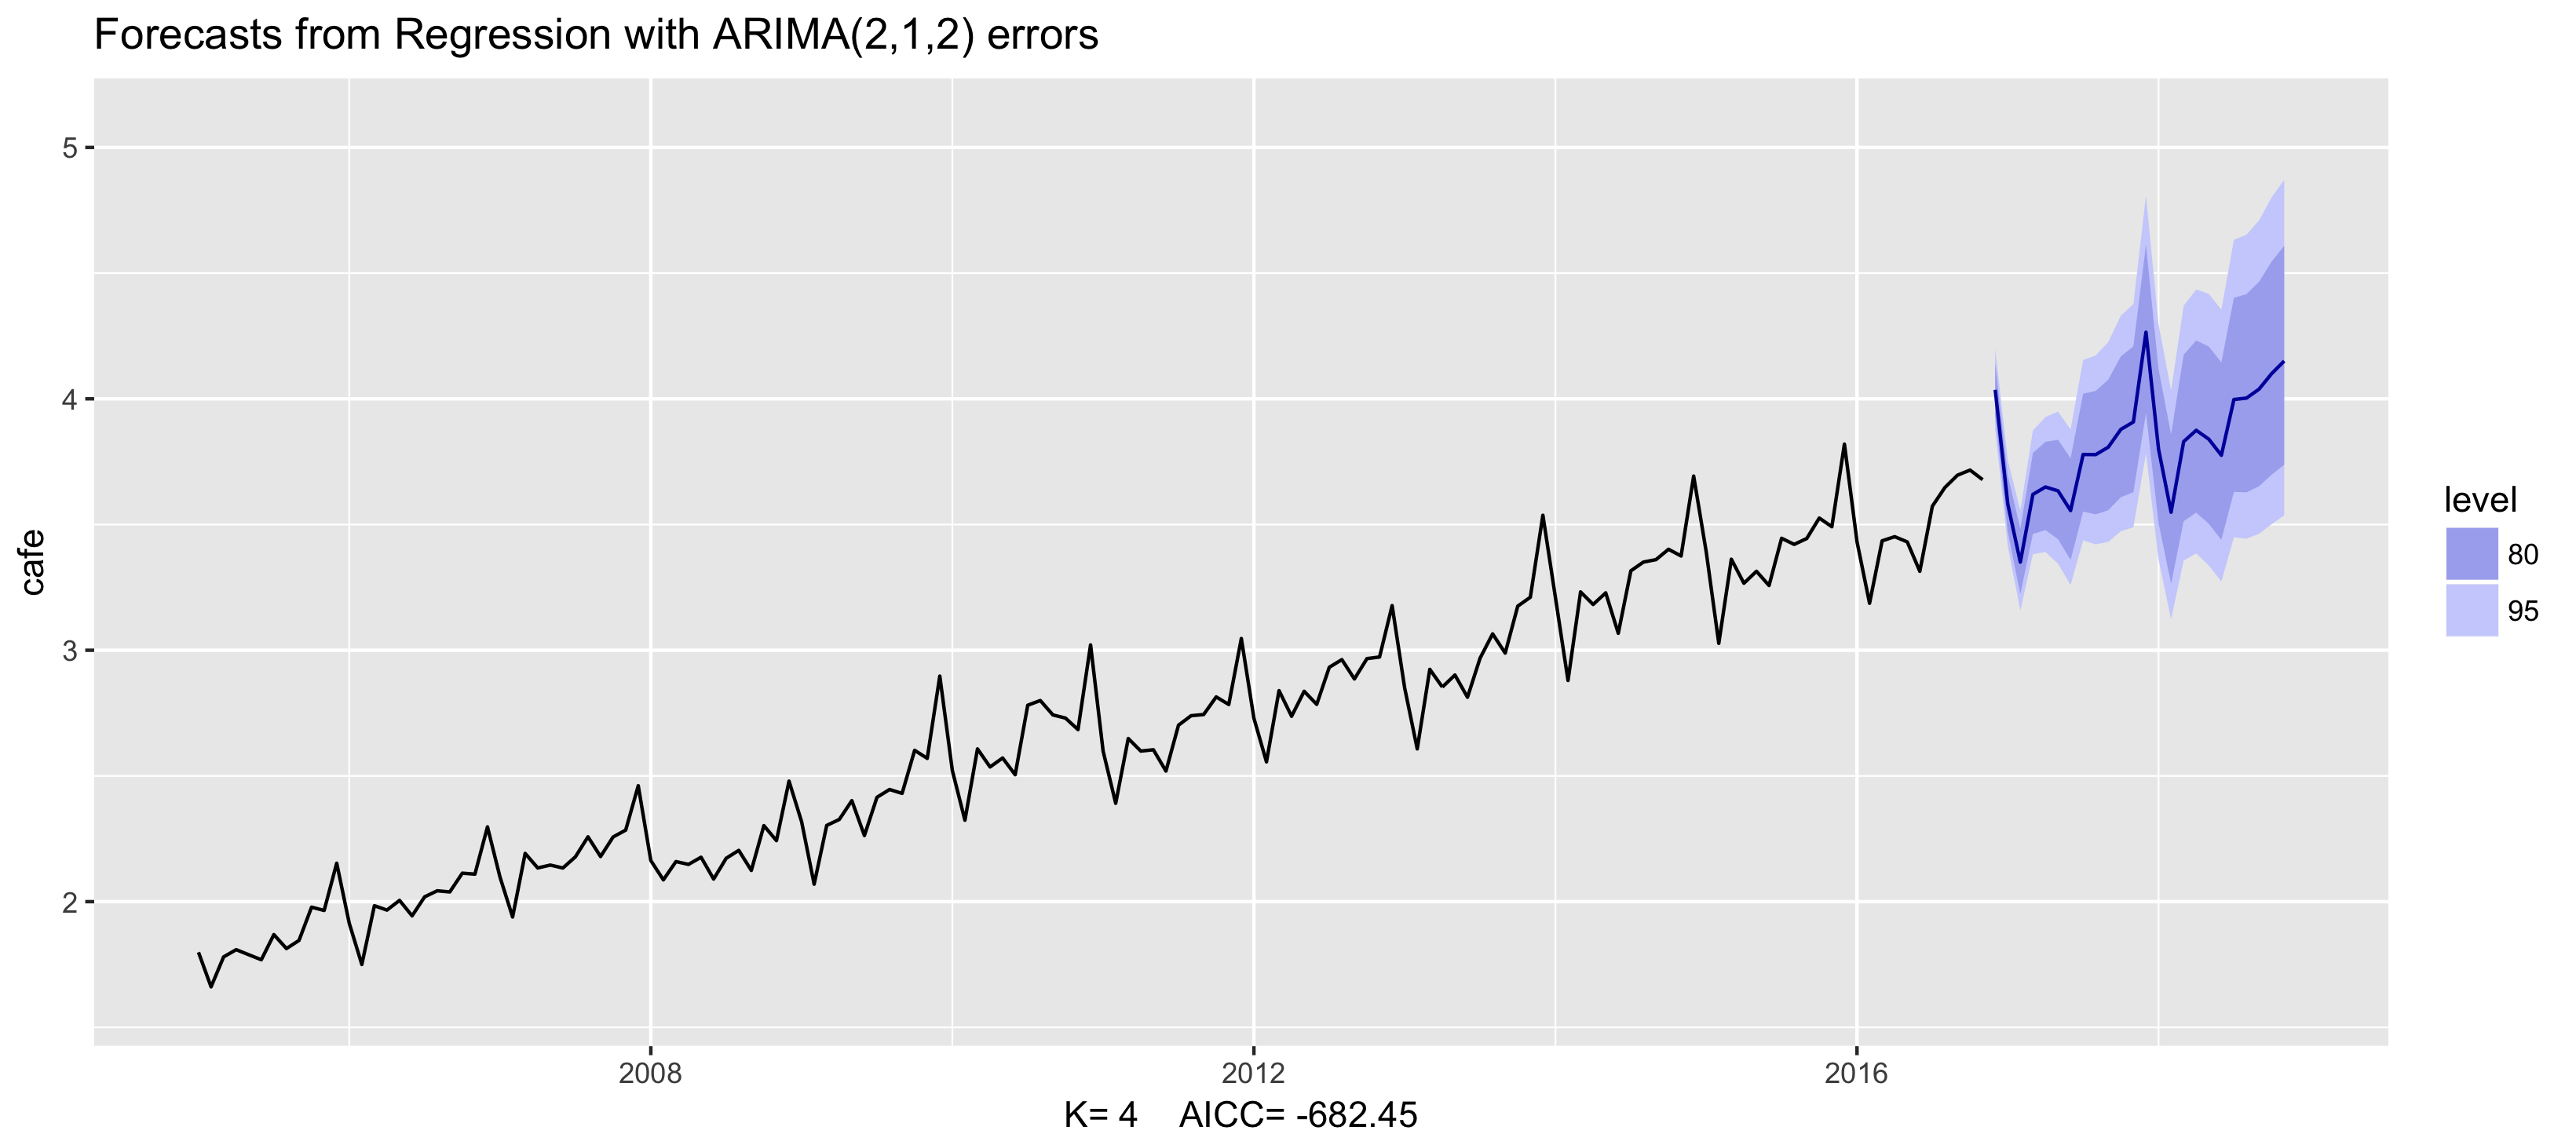
Пример: расходы австралийцев в кафе
fit <- auto.arima(cafe, xreg = fourier(cafe, K = 5),
                  seasonal = FALSE, lambda = 0)
fit %>% forecast(xreg = fourier(cafe, K = 5, h = 24)) %>%
   autoplot() + ylim(1.6, 5.1)
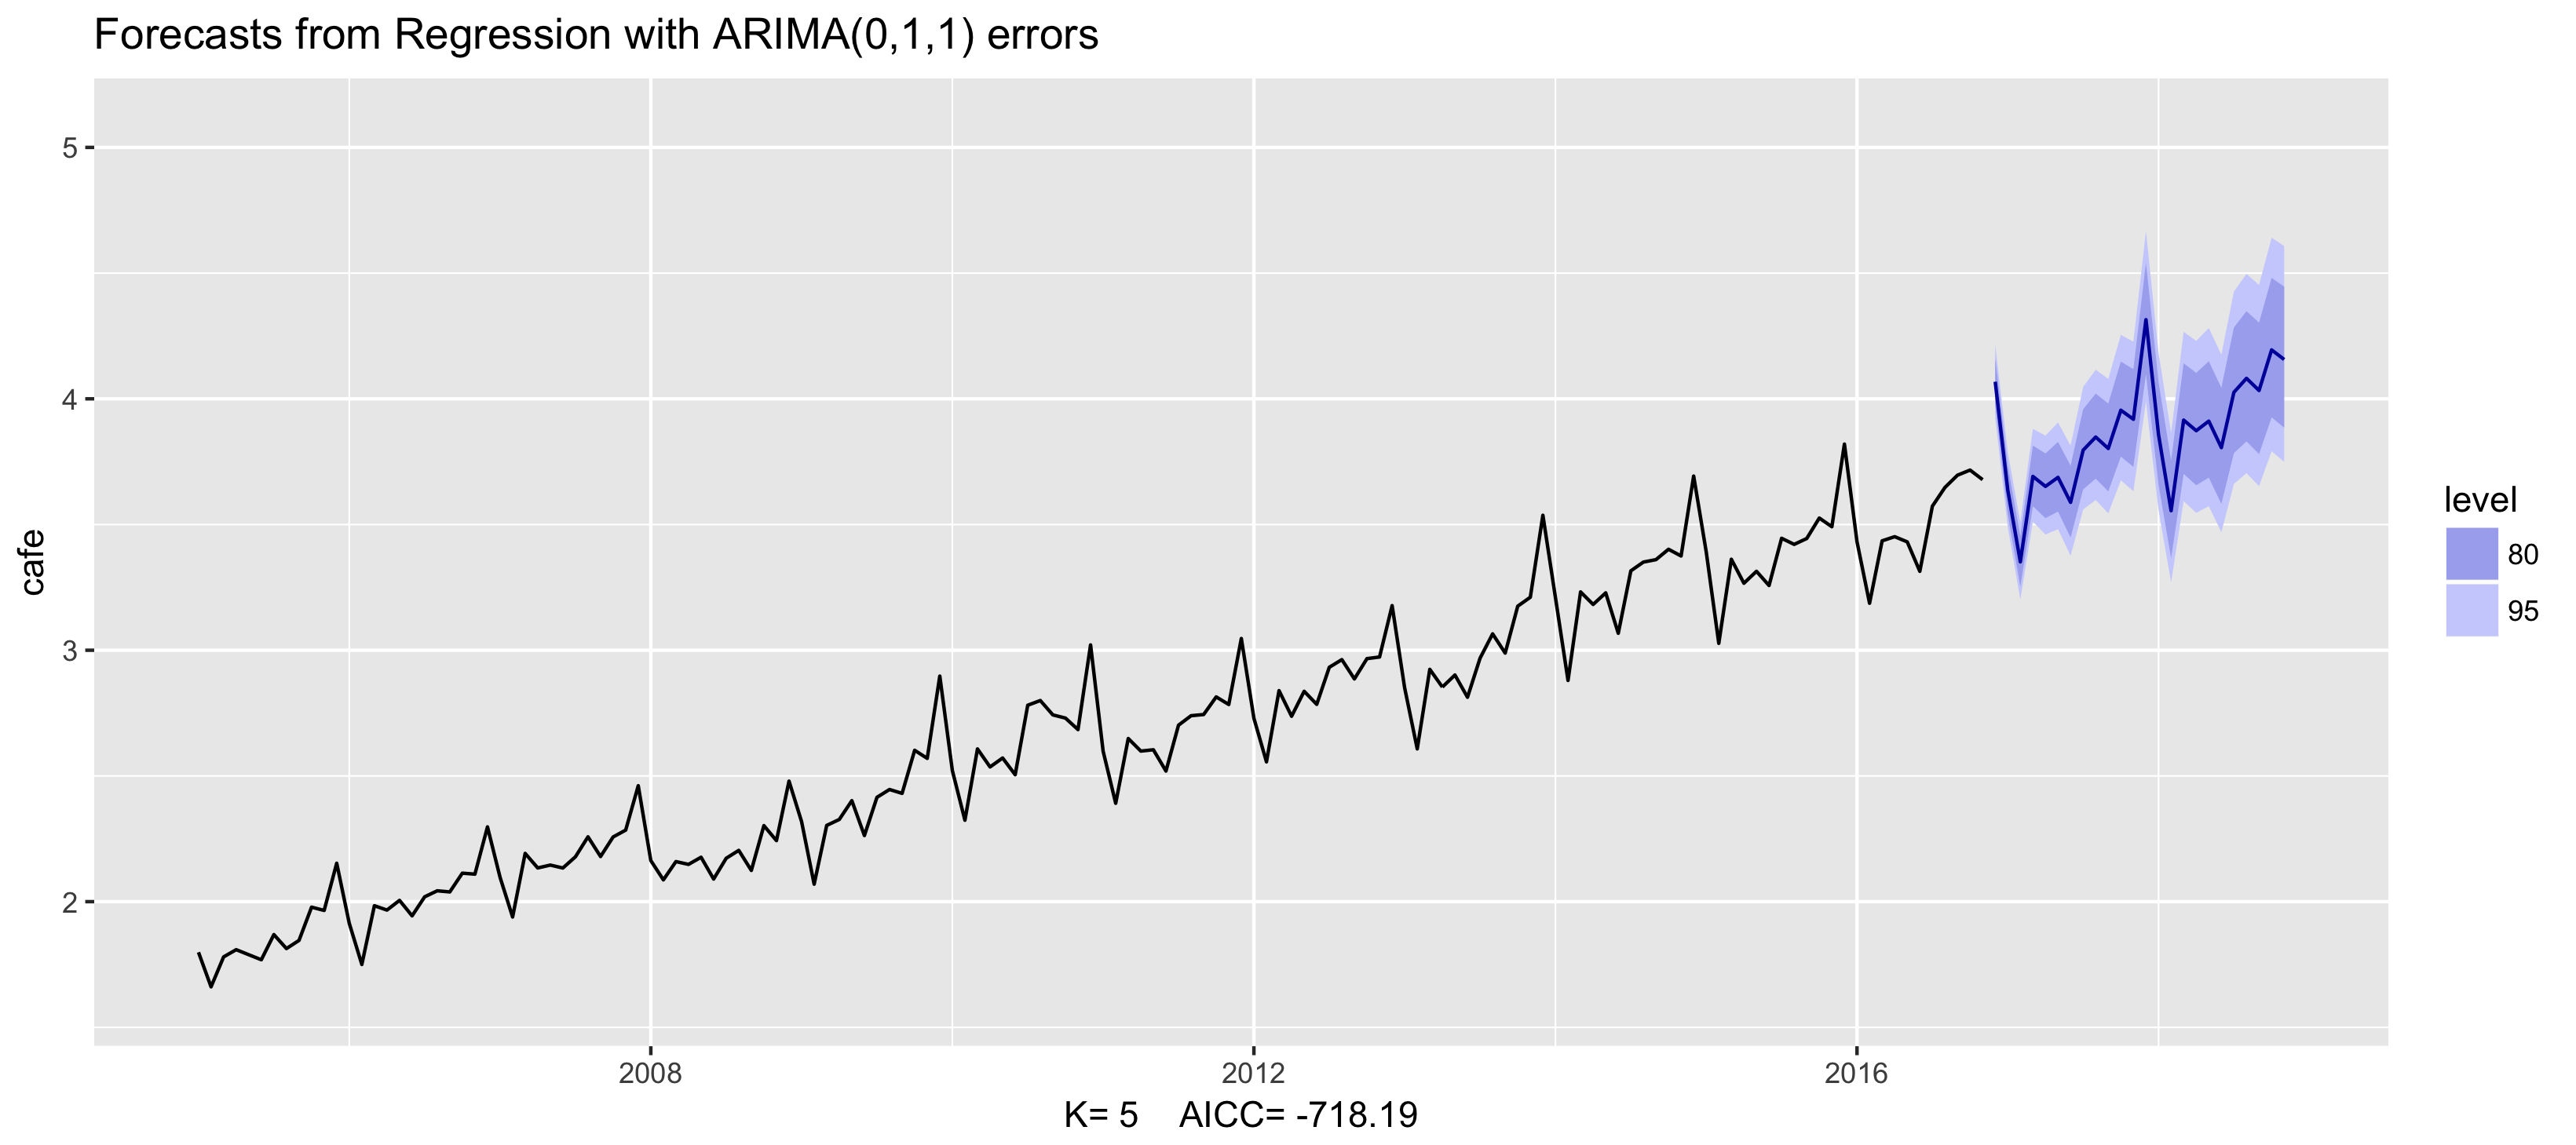
Пример: расходы австралийцев в кафе
fit <- auto.arima(cafe, xreg = fourier(cafe, K = 6),
                  seasonal = FALSE, lambda = 0)
fit %>% forecast(xreg = fourier(cafe, K = 6, h = 24)) %>%
   autoplot() + ylim(1.6, 5.1)
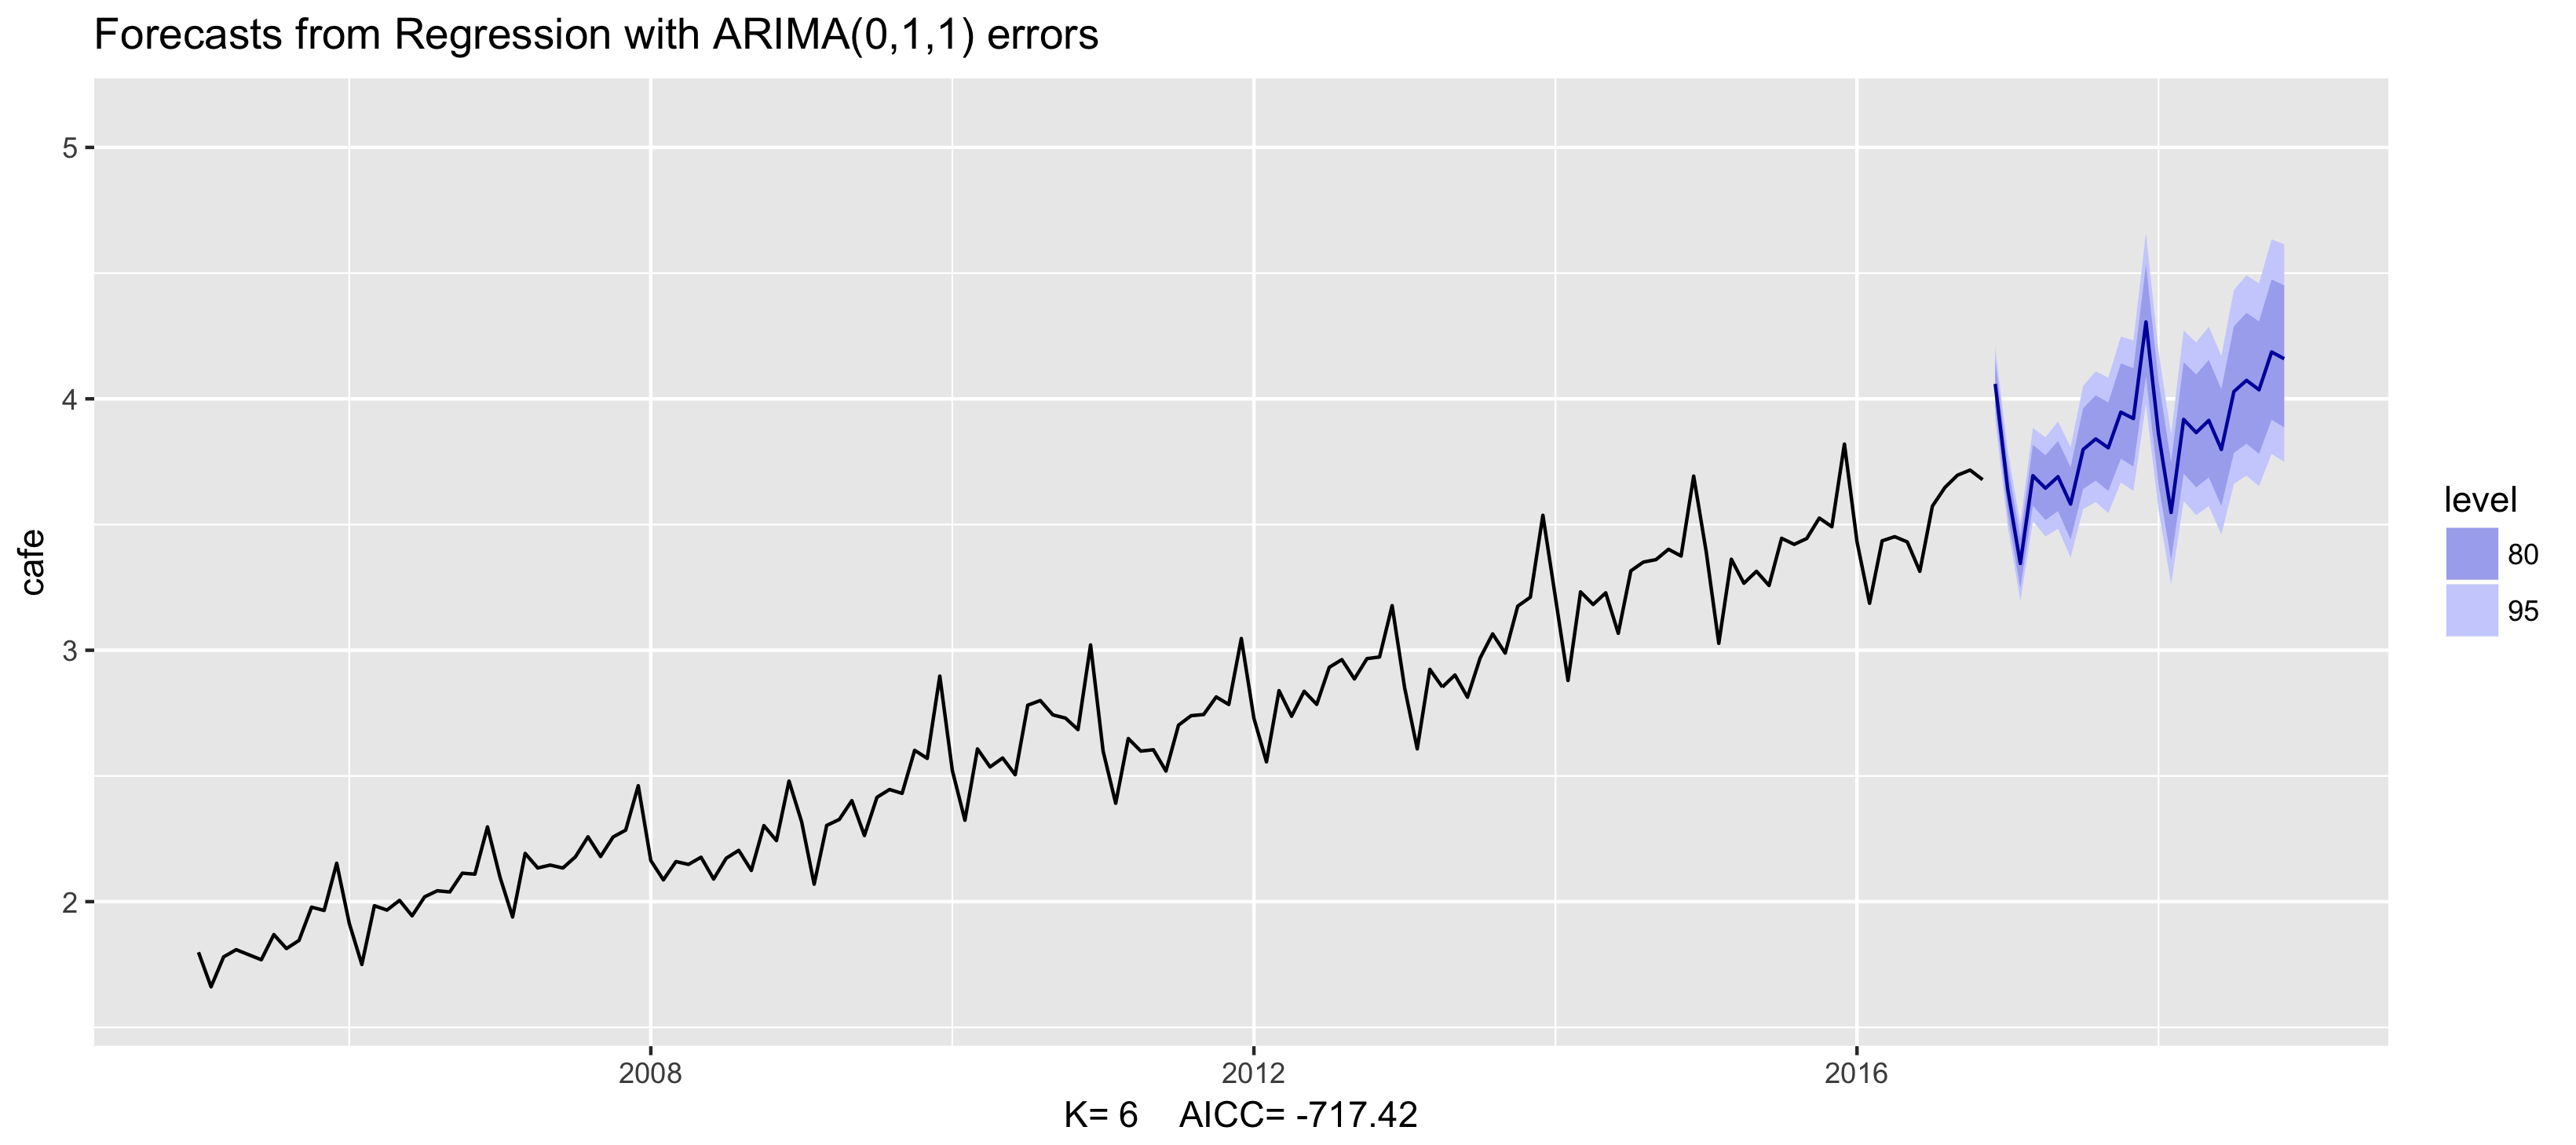
Динамическая гармоническая регрессия
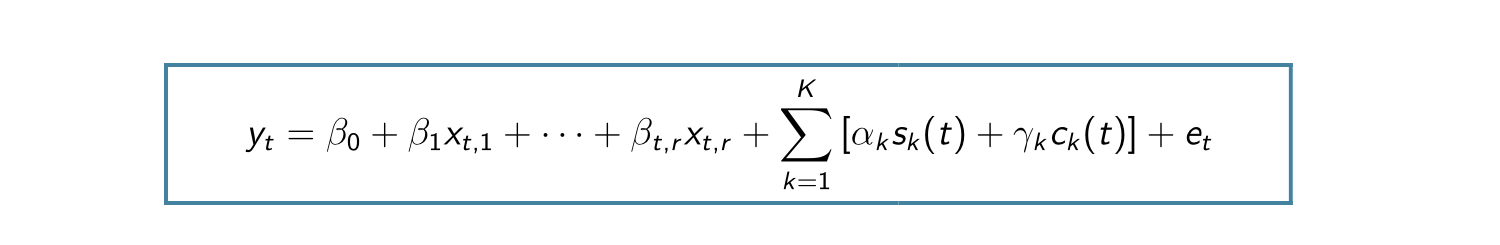
- Можно добавлять другие предикторы: $x_{t,1},...,x_{t,r}$
- K выбирается по минимуму $AIC_c$
- K не может превышать m/2
- Особенно удобно для недельных, дневных и субдневных данных.

