Сезонные модели ARIMA
Прогнозирование в R

Rob J. Hyndman
Professor of Statistics at Monash University
Модели ARIMA
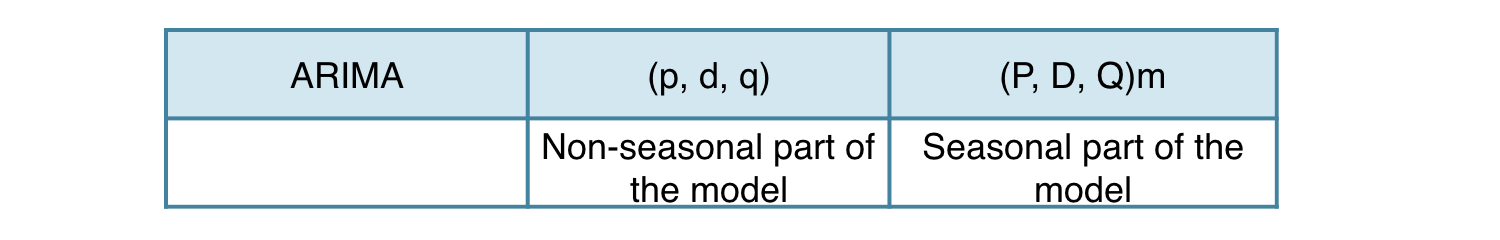
- d = Число разностей 1-го порядка
- p = Число обычных лагов AR:
- q = Число обычных лагов MA:
Модели ARIMA
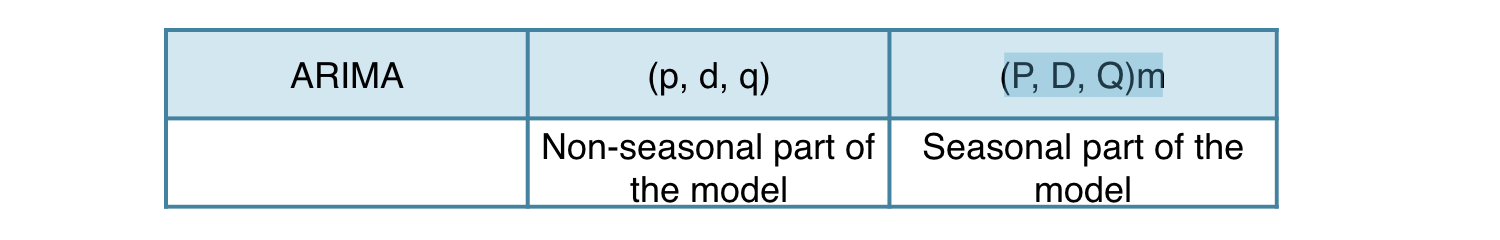
- d = Число разностей 1-го порядка
- p = Число обычных лагов AR:
- q = Число обычных лагов MA:
Модели ARIMA
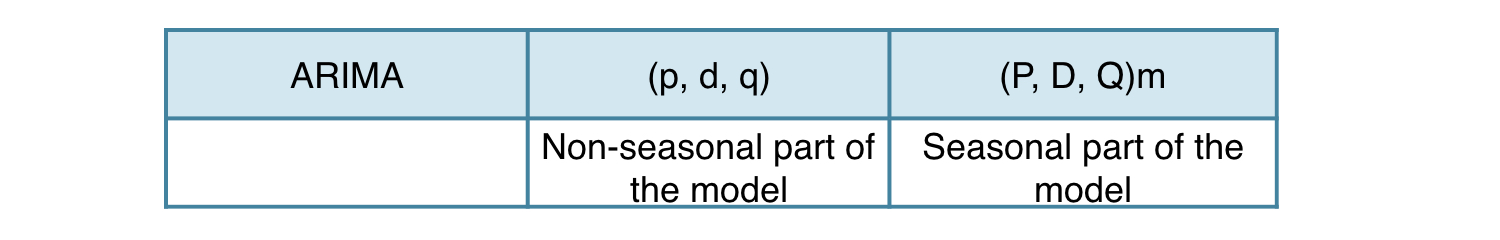
- d = Число разностей 1-го порядка
- p = Число обычных лагов AR: $\ y_{t-1}, y_{t-2},...,y_{t-p}$
- q = Число обычных лагов MA: $\ \epsilon_{t-1}, \epsilon_{t-2},...,\epsilon_{t-q}$
- D = Число сезонных разностей
- P = Число сезонных лагов AR: $\ y_{t-m}, y_{t-2m},...,y_{t-Pm}$
- Q = Число сезонных лагов MA:$\ \epsilon_{t-m}, \epsilon_{t-2m},...,\epsilon_{t-Qm}$
- m = Число наблюдений в год
Пример: ежемесячное использование дебетовых карт в розничной торговле Исландии
autoplot(debitcards) +
  xlab("Year") + ylab("million ISK") +
  ggtitle("Retail debit card usage in Iceland")
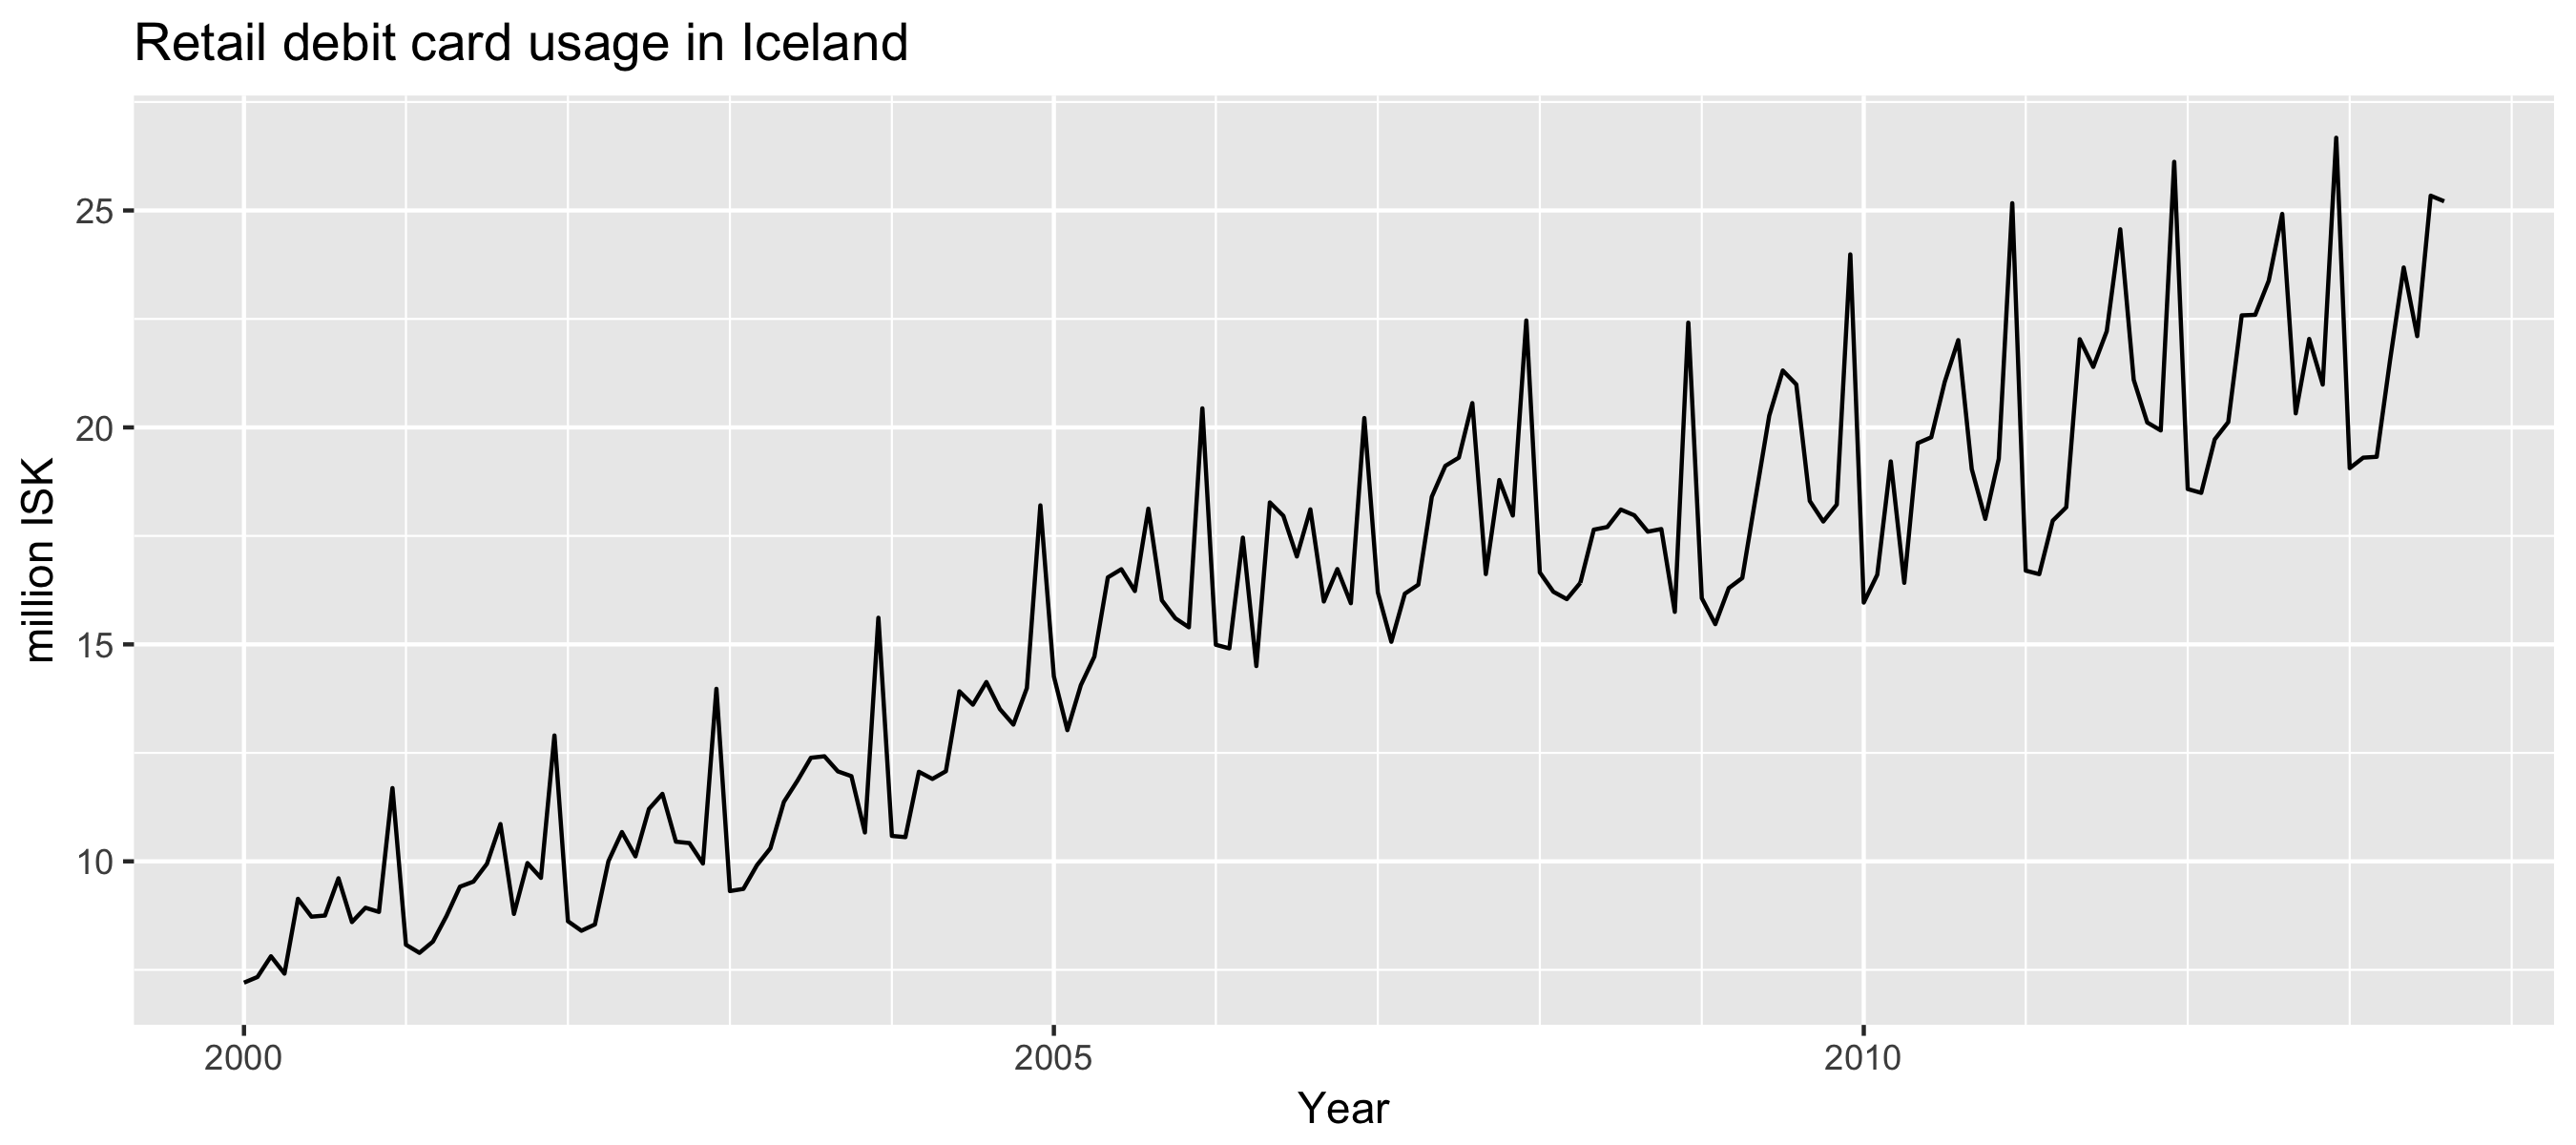
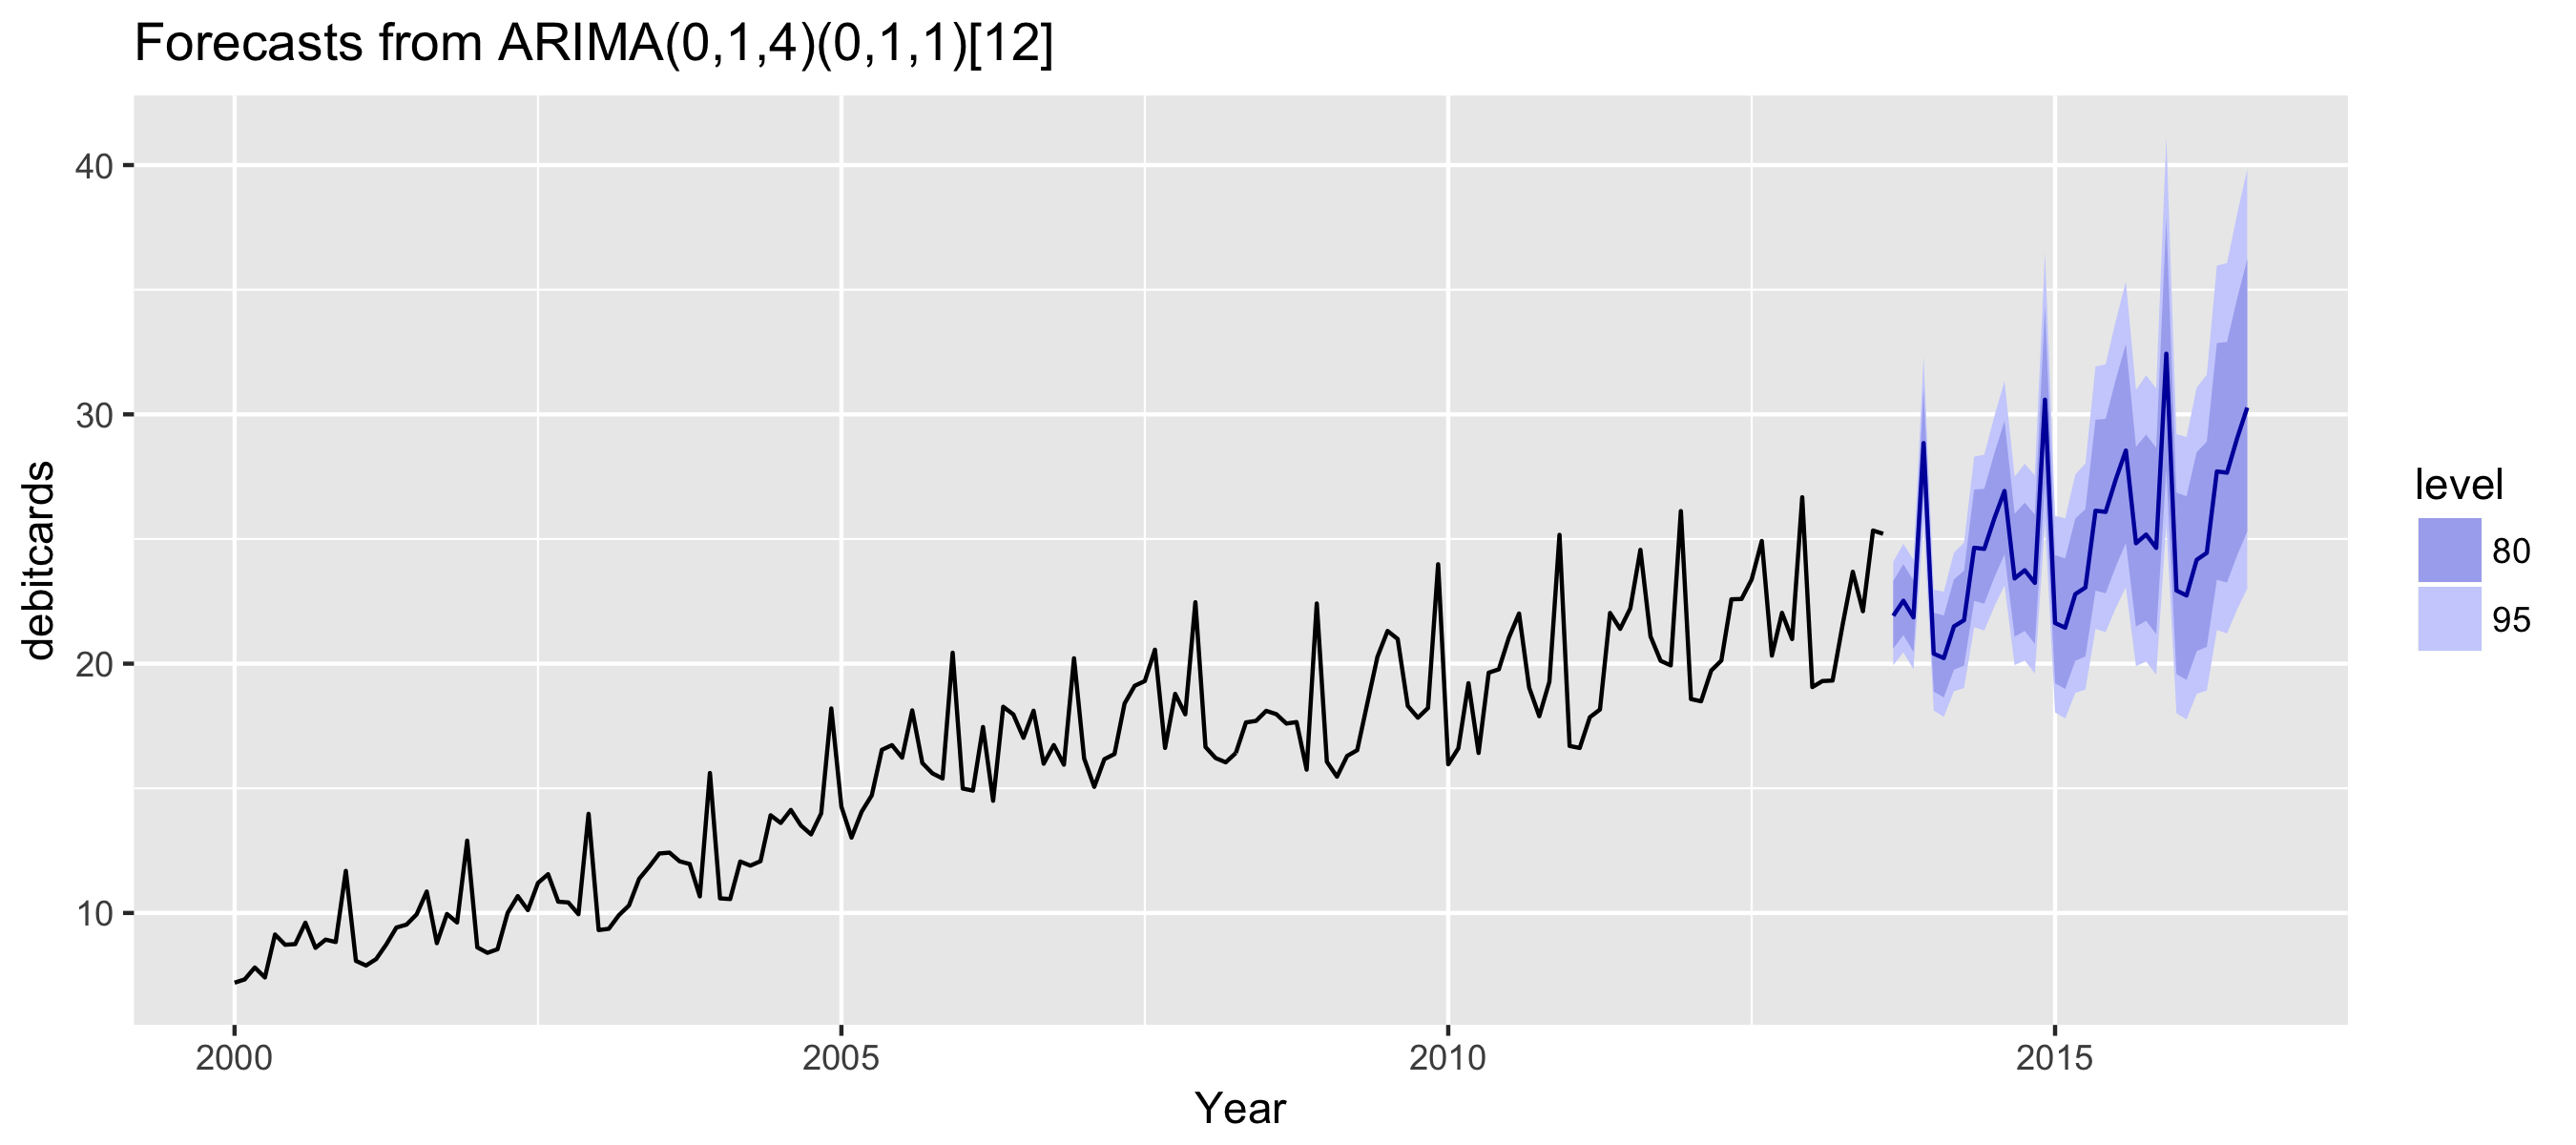
Пример: ежемесячное использование дебетовых карт в розничной торговле Исландии
fit %>%
  forecast(h = 36) %>%
  autoplot() + xlab("Year")