Методы экспоненциального сглаживания с трендом и сезонностью

Прогнозирование в R

Rob J. Hyndman

Professor of Statistics at Monash University

Аддитивный метод Хольта–Винтерса

Аддитивный метод Хольта–Винтерса
$\hat{y}_{t+h \mid t} = \ell_t + hb_t + s_{t-m+h_m^+}$
$\ell_t = \alpha(y_t - s_{t-m} )+ (1-\alpha)(\ell_{t-1} + b_{t-1})$
$b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) b_{t-1}$
$s_t = \gamma(y_t - \ell_{t-1} - b_{t-1}) + (1 - \gamma)s_{t-m}$
  • $s_{t-m+h_m^+}$ = сезонная компонента за последний год данных

  • Параметры сглаживания: $0 \leq \alpha \leq 1, \ 0 \leq \beta^* \leq 1, \ 0 \leq \gamma \leq 1 - \alpha$

  • $m$ = период сезонности (например, $m = 4$ для квартальных данных)

  • Среднее значение сезонной компоненты равно нулю

Прогнозирование в R

Мультипликативный метод Хольта–Винтерса

Мультипликативный метод Хольта–Винтерса
$\hat{y}_{t+h \mid t} = (\ell_t + hb_t)s_{t-m+h_m^+}$
$\ell_t = \alpha(\frac{y_t}{s_{t-m}} )+ (1-\alpha)(\ell_{t-1} + b_{t-1})$
$b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) b_{t-1}$
$s_t = \gamma\frac{y_t}{\ell_{t-1} - b_{t-1}} + (1 - \gamma)s_{t-m}$


  • Среднее значение сезонной компоненты равно единице
Прогнозирование в R

Пример: ночи, проведённые туристами

aust <- window(austourists, start = 2005)
fc1  <- hw(aust, seasonal = "additive")
fc2  <- hw(aust, seasonal = "multiplicative")
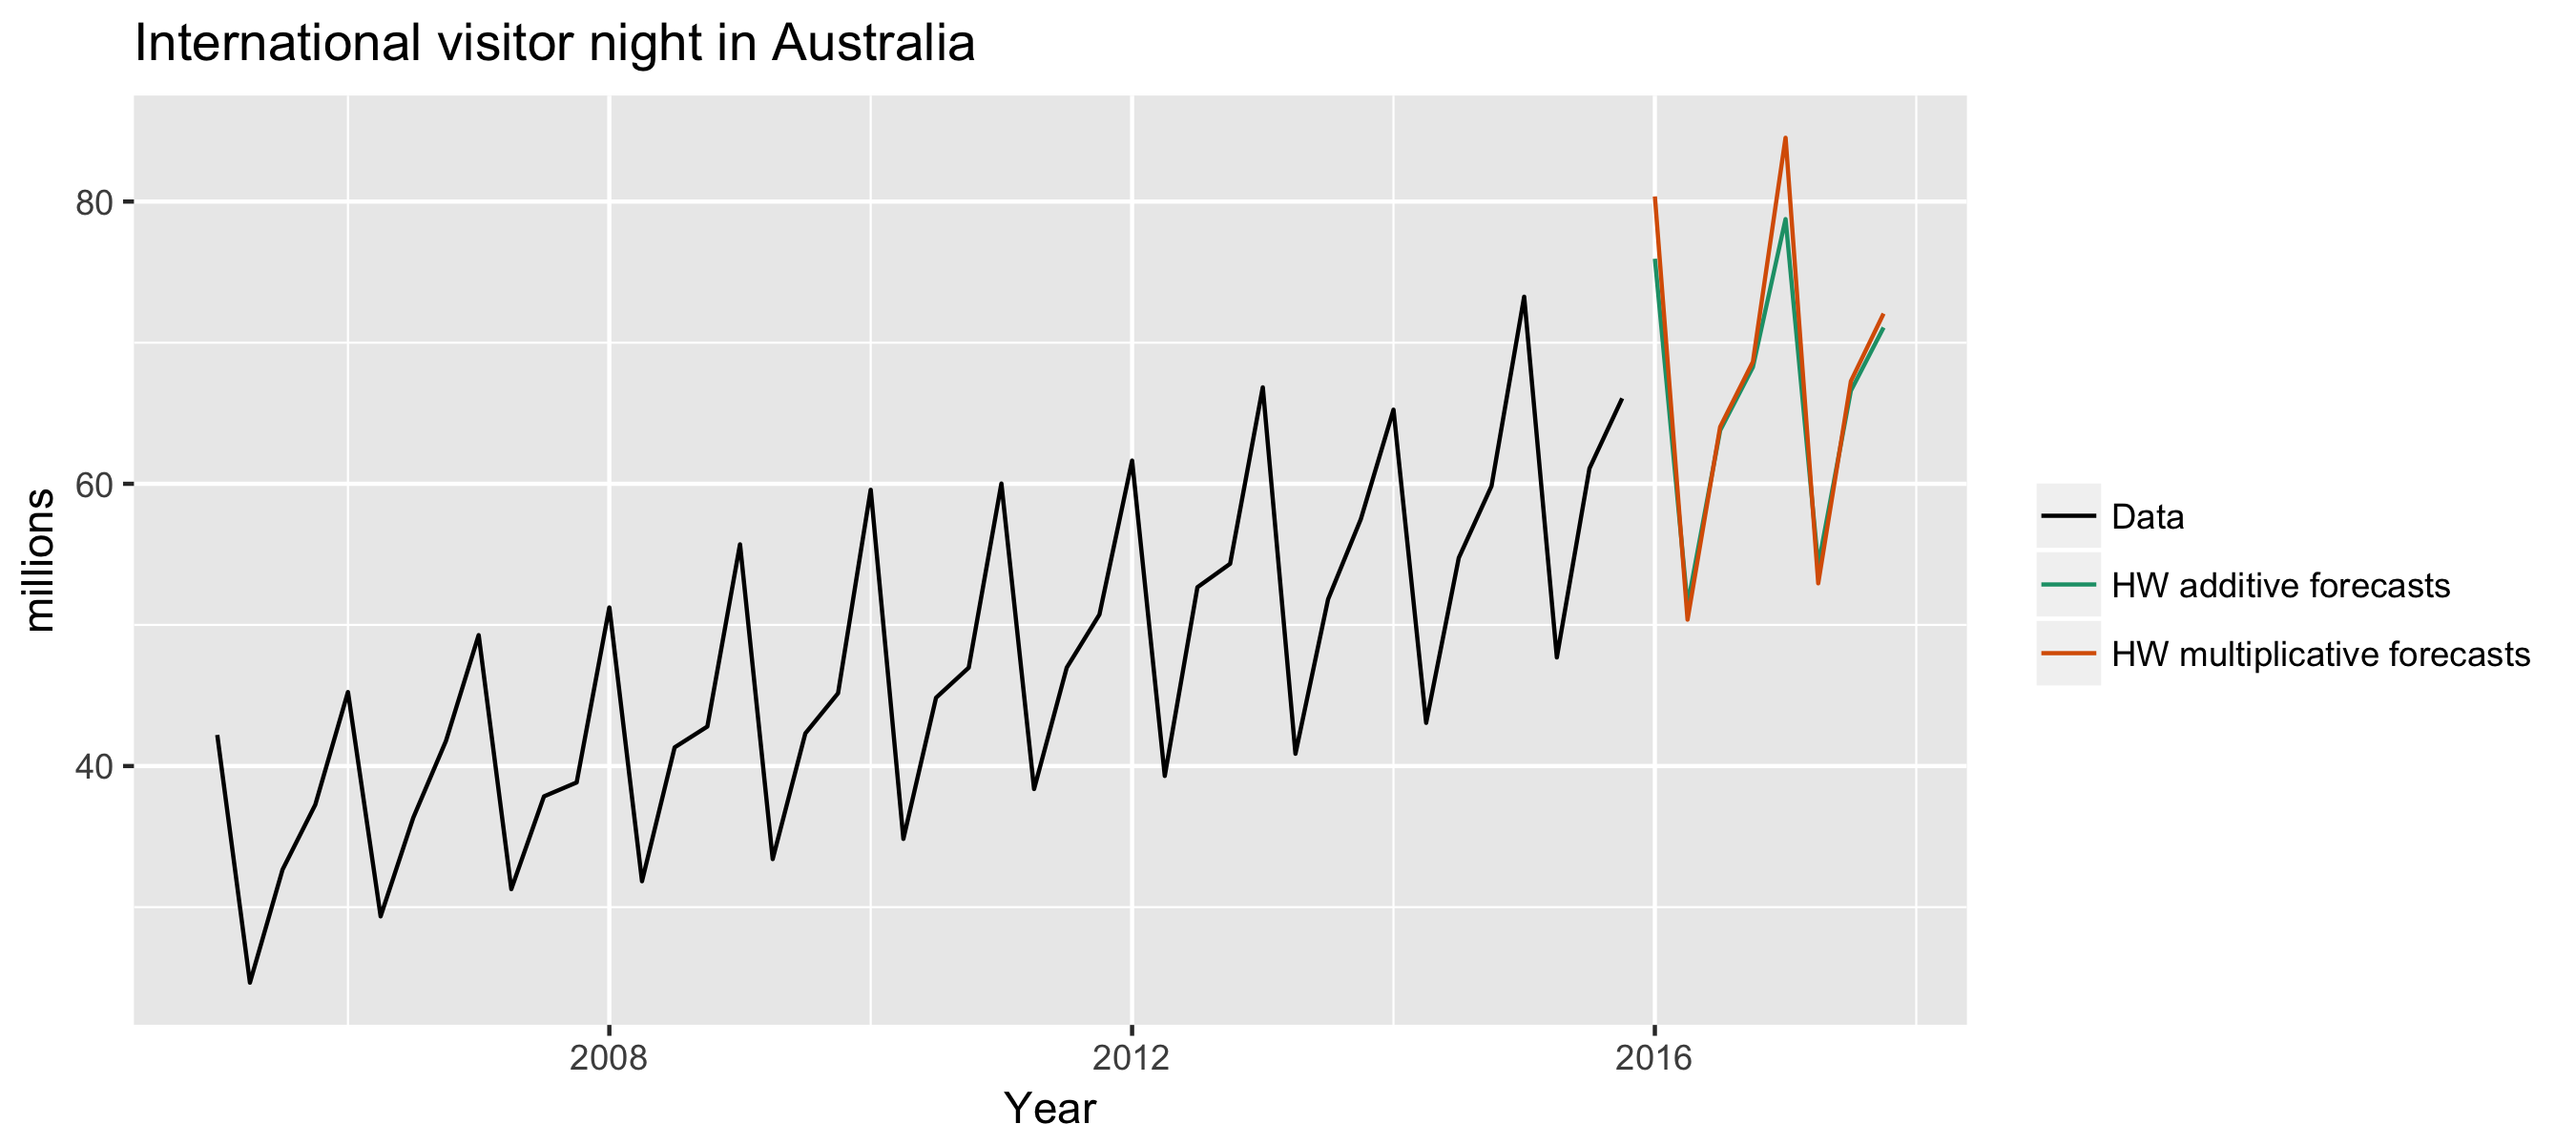
ch3_vid3_visitor.png

Прогнозирование в R

Классификация методов экспоненциального сглаживания
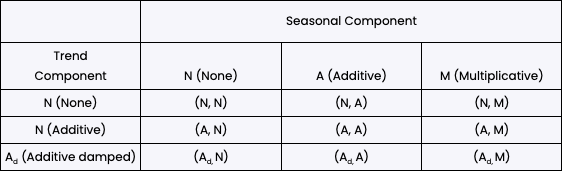
Классификация методов экспоненциального сглаживания: трендовая и сезонная компоненты

Прогнозирование в R

Классификация методов экспоненциального сглаживания
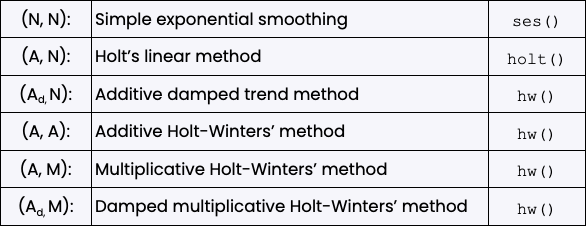
Классификация методов экспоненциального сглаживания: трендовая и сезонная компоненты   Классификация методов экспоненциального сглаживания: функции

Прогнозирование в R

Давайте потренируемся!

Прогнозирование в R

Preparing Video For Download...