Прогнозирование в R
Rob J. Hyndman
Professor of Statistics at Monash University
| Простое экспоненциальное сглаживание | |
|---|---|
| Прогноз | $\hat{y}_{t+h \mid t} = \ell_t$ |
| Уровень | $\ell_t = \alpha y_t + (1-\alpha)\ell_{t-1}$ |
| Линейный тренд Хольта | |
|---|---|
| Прогноз | $\hat{y}_{t+h \mid t} = \ell_t + hb_t$ |
| Уровень | $\ell_t = \alpha y_t + (1-\alpha)(\ell_{t-1} + b_{t-1})$ |
| Тренд | $b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) b_{t-1}$ |
| Линейный тренд Хольта | |
|---|---|
| Прогноз | $\hat{y}_{t+h \mid t} = \ell_t + hb_t$ |
| Уровень | $\ell_t = \alpha y_t + (1-\alpha)(\ell_{t-1} + b_{t-1})$ |
| Тренд | $b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) b_{t-1}$ |
Два параметра сглаживания $\alpha$ и $\beta^*$, где $0 \leq \alpha$ и $\beta^* \leq 1$
Выбирайте $\alpha, \beta^*, \ell_0, b_0$ для минимизации SSE
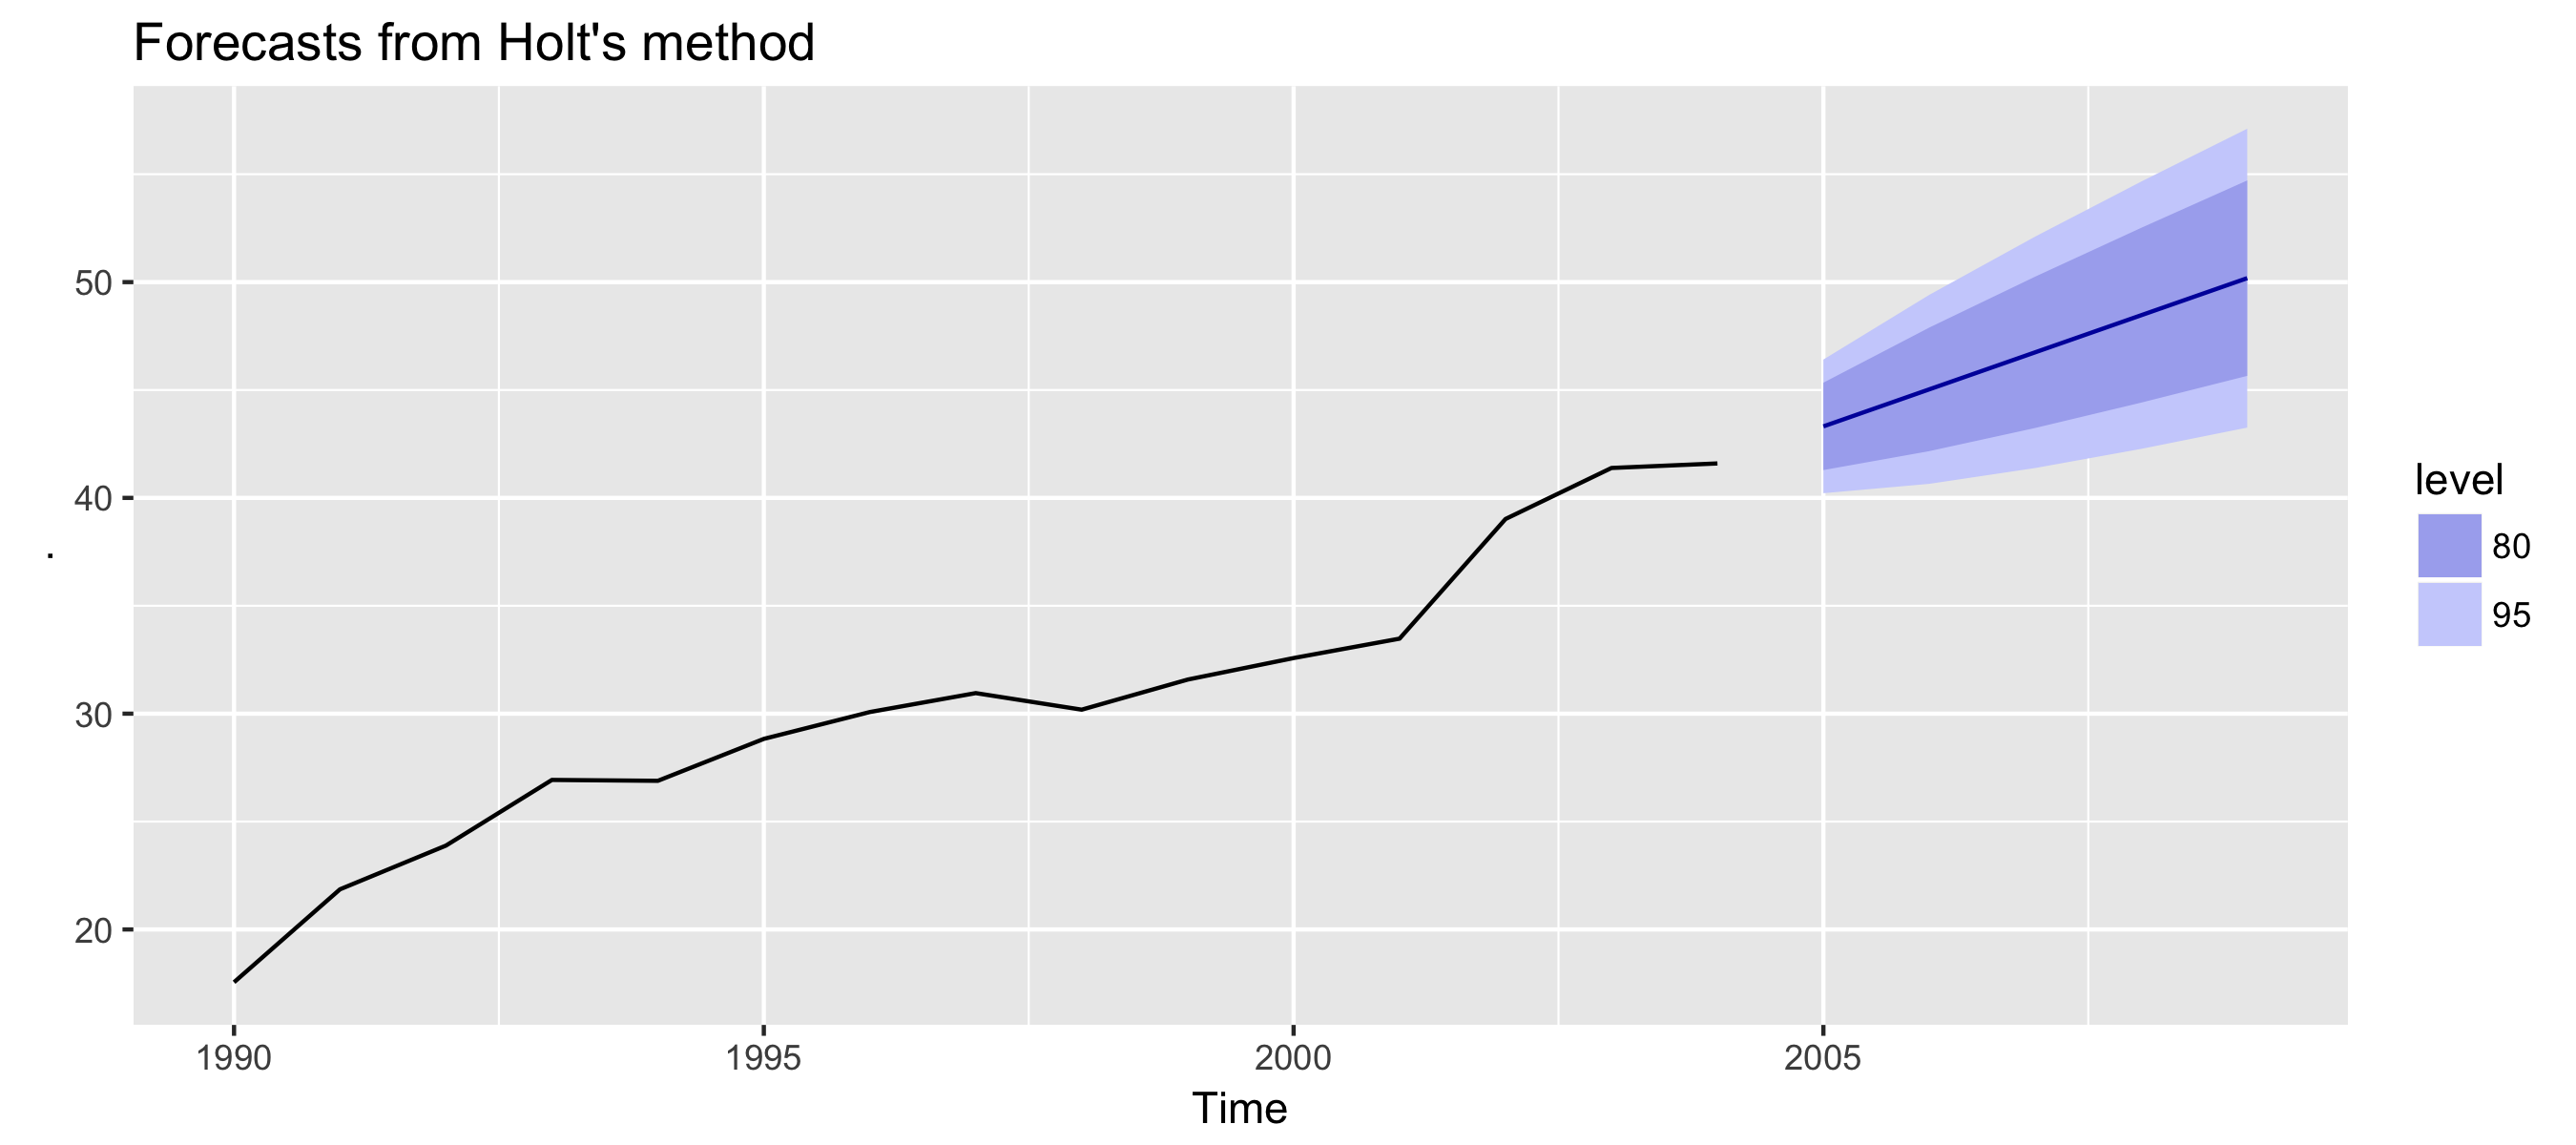
airpassengers %>% holt(h = 5) %>% autoplot
| Компонентная форма |
|---|
| $\hat{y}_{t+h \mid t} = \ell_t + (\phi + \phi^2 + ... + \phi^h)b_t$ |
| $\ell_t = \alpha y_t + (1-\alpha)(\ell_{t-1} + \phi b_{t-1})$ |
| $b_t = \beta^*(\ell_t = \ell_{t-1}) + (1 - \beta^*) \phi b_{t-1}$ |
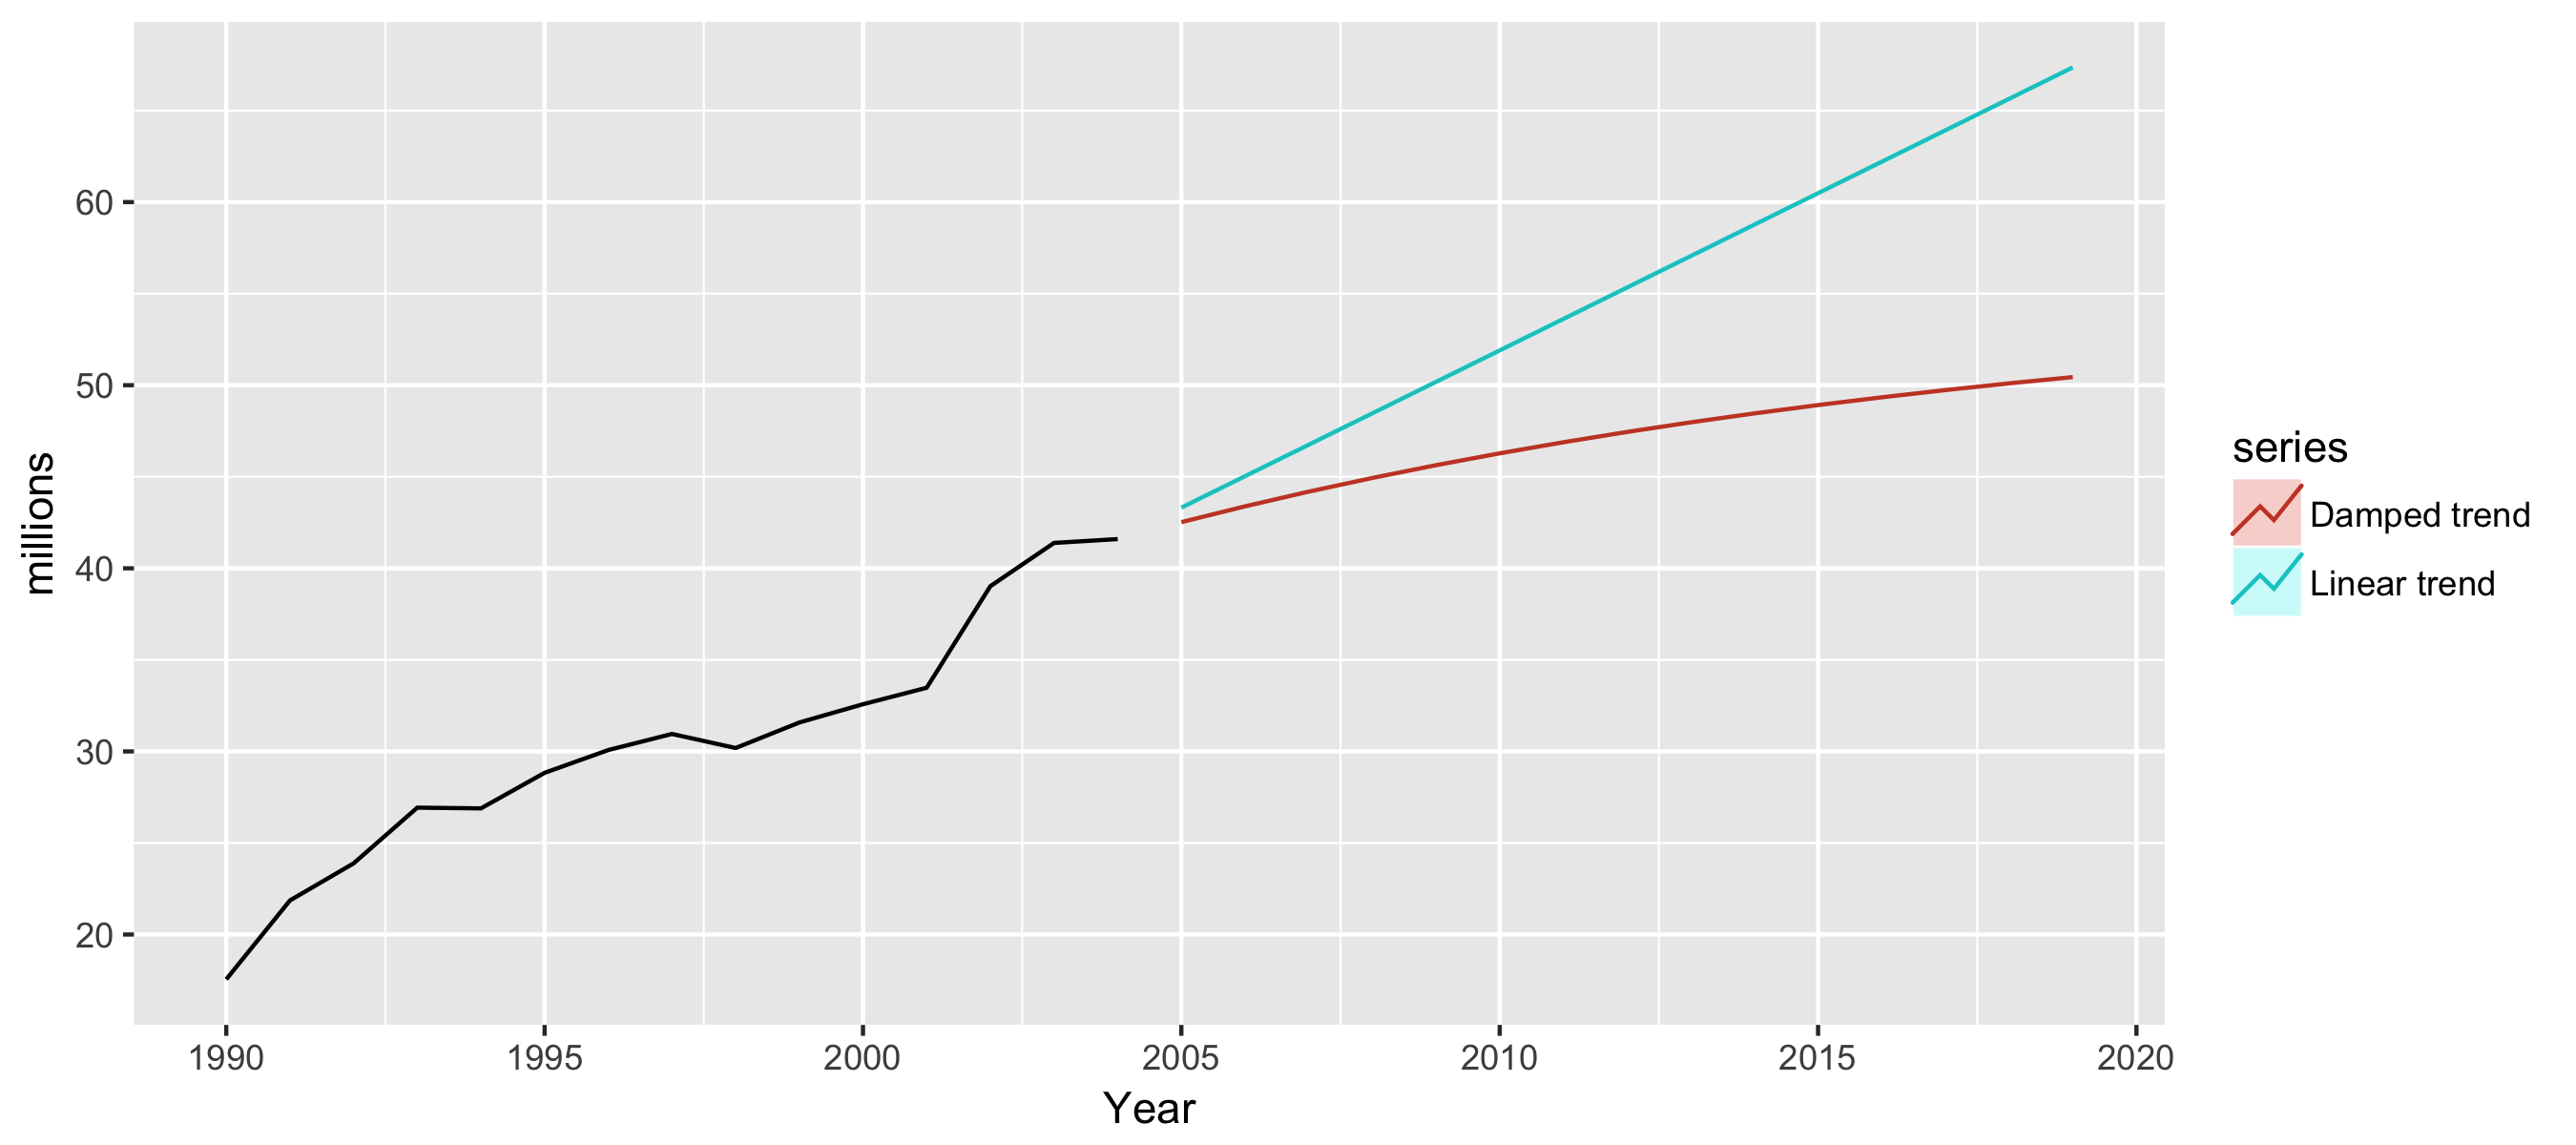
fc1 <- holt(airpassengers, h = 15, PI = FALSE)
fc2 <- holt(airpassengers, damped = TRUE, h = 15, PI = FALSE)
autoplot(airpassengers) + xlab("Year") + ylab("millions") +
autolayer(fc1, series="Linear trend") +
autolayer(fc2, series="Damped trend")
Прогнозирование в R