Анализ временных рядов в R
David S. Matteson
Associate Professor at Cornell University
Авторегрессионная (AR) рекуррентность:
$Today = Constant + Slope * Yesterday + Noise $
Версия с центрированием по среднему:
$(Today - Mean) = $
$ Slope*(Yesterday - Mean) + Noise $
$$(Today - Mean) = $$
$$Slope * (Yesterday - Mean) + Noise$$
Формальная запись: $$ Y_t - \mu = \phi (Y_{t-1} - \mu ) + \epsilon_t$$ где $ \epsilon_t$ — белый шум с нулевым средним (WN).
$$Y_t - \mu = \phi(Y_{t-1} - \mu) + \epsilon_t$$
$Y_t$ является белым шумом: $(\mu, \sigma _{\epsilon}^2)$
Процесс {${Y_t}$} является автокоррелированным
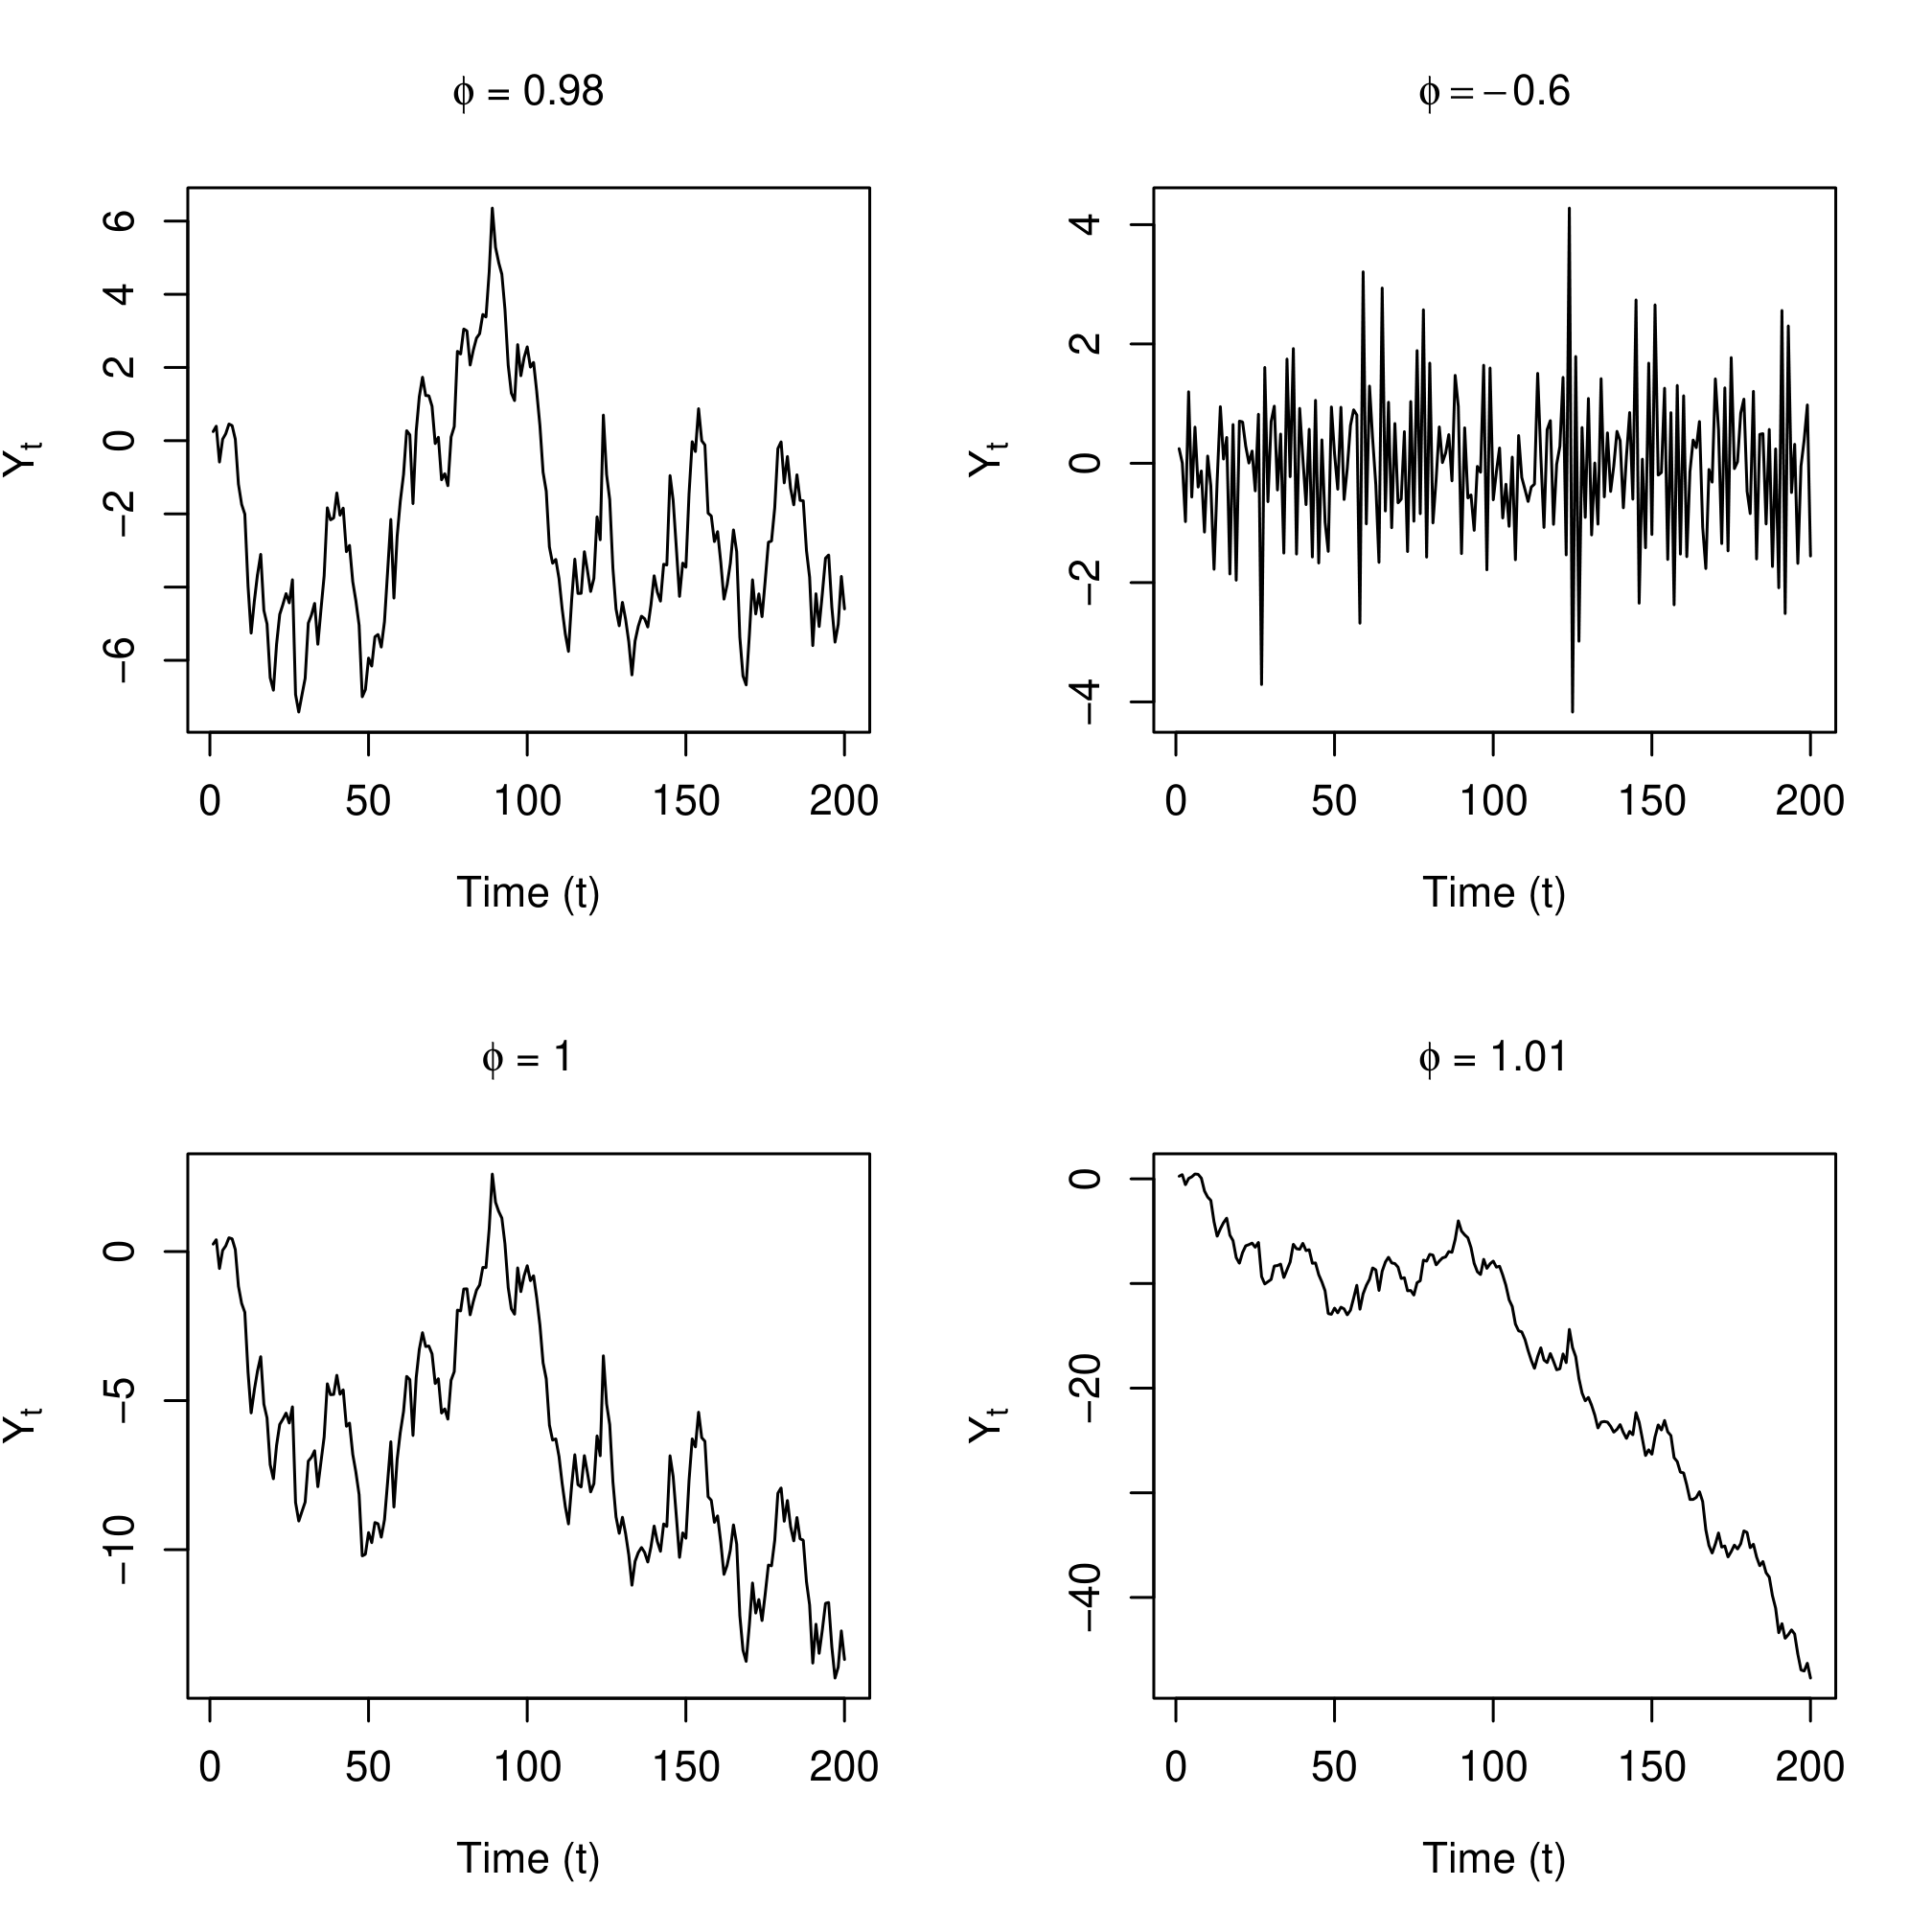
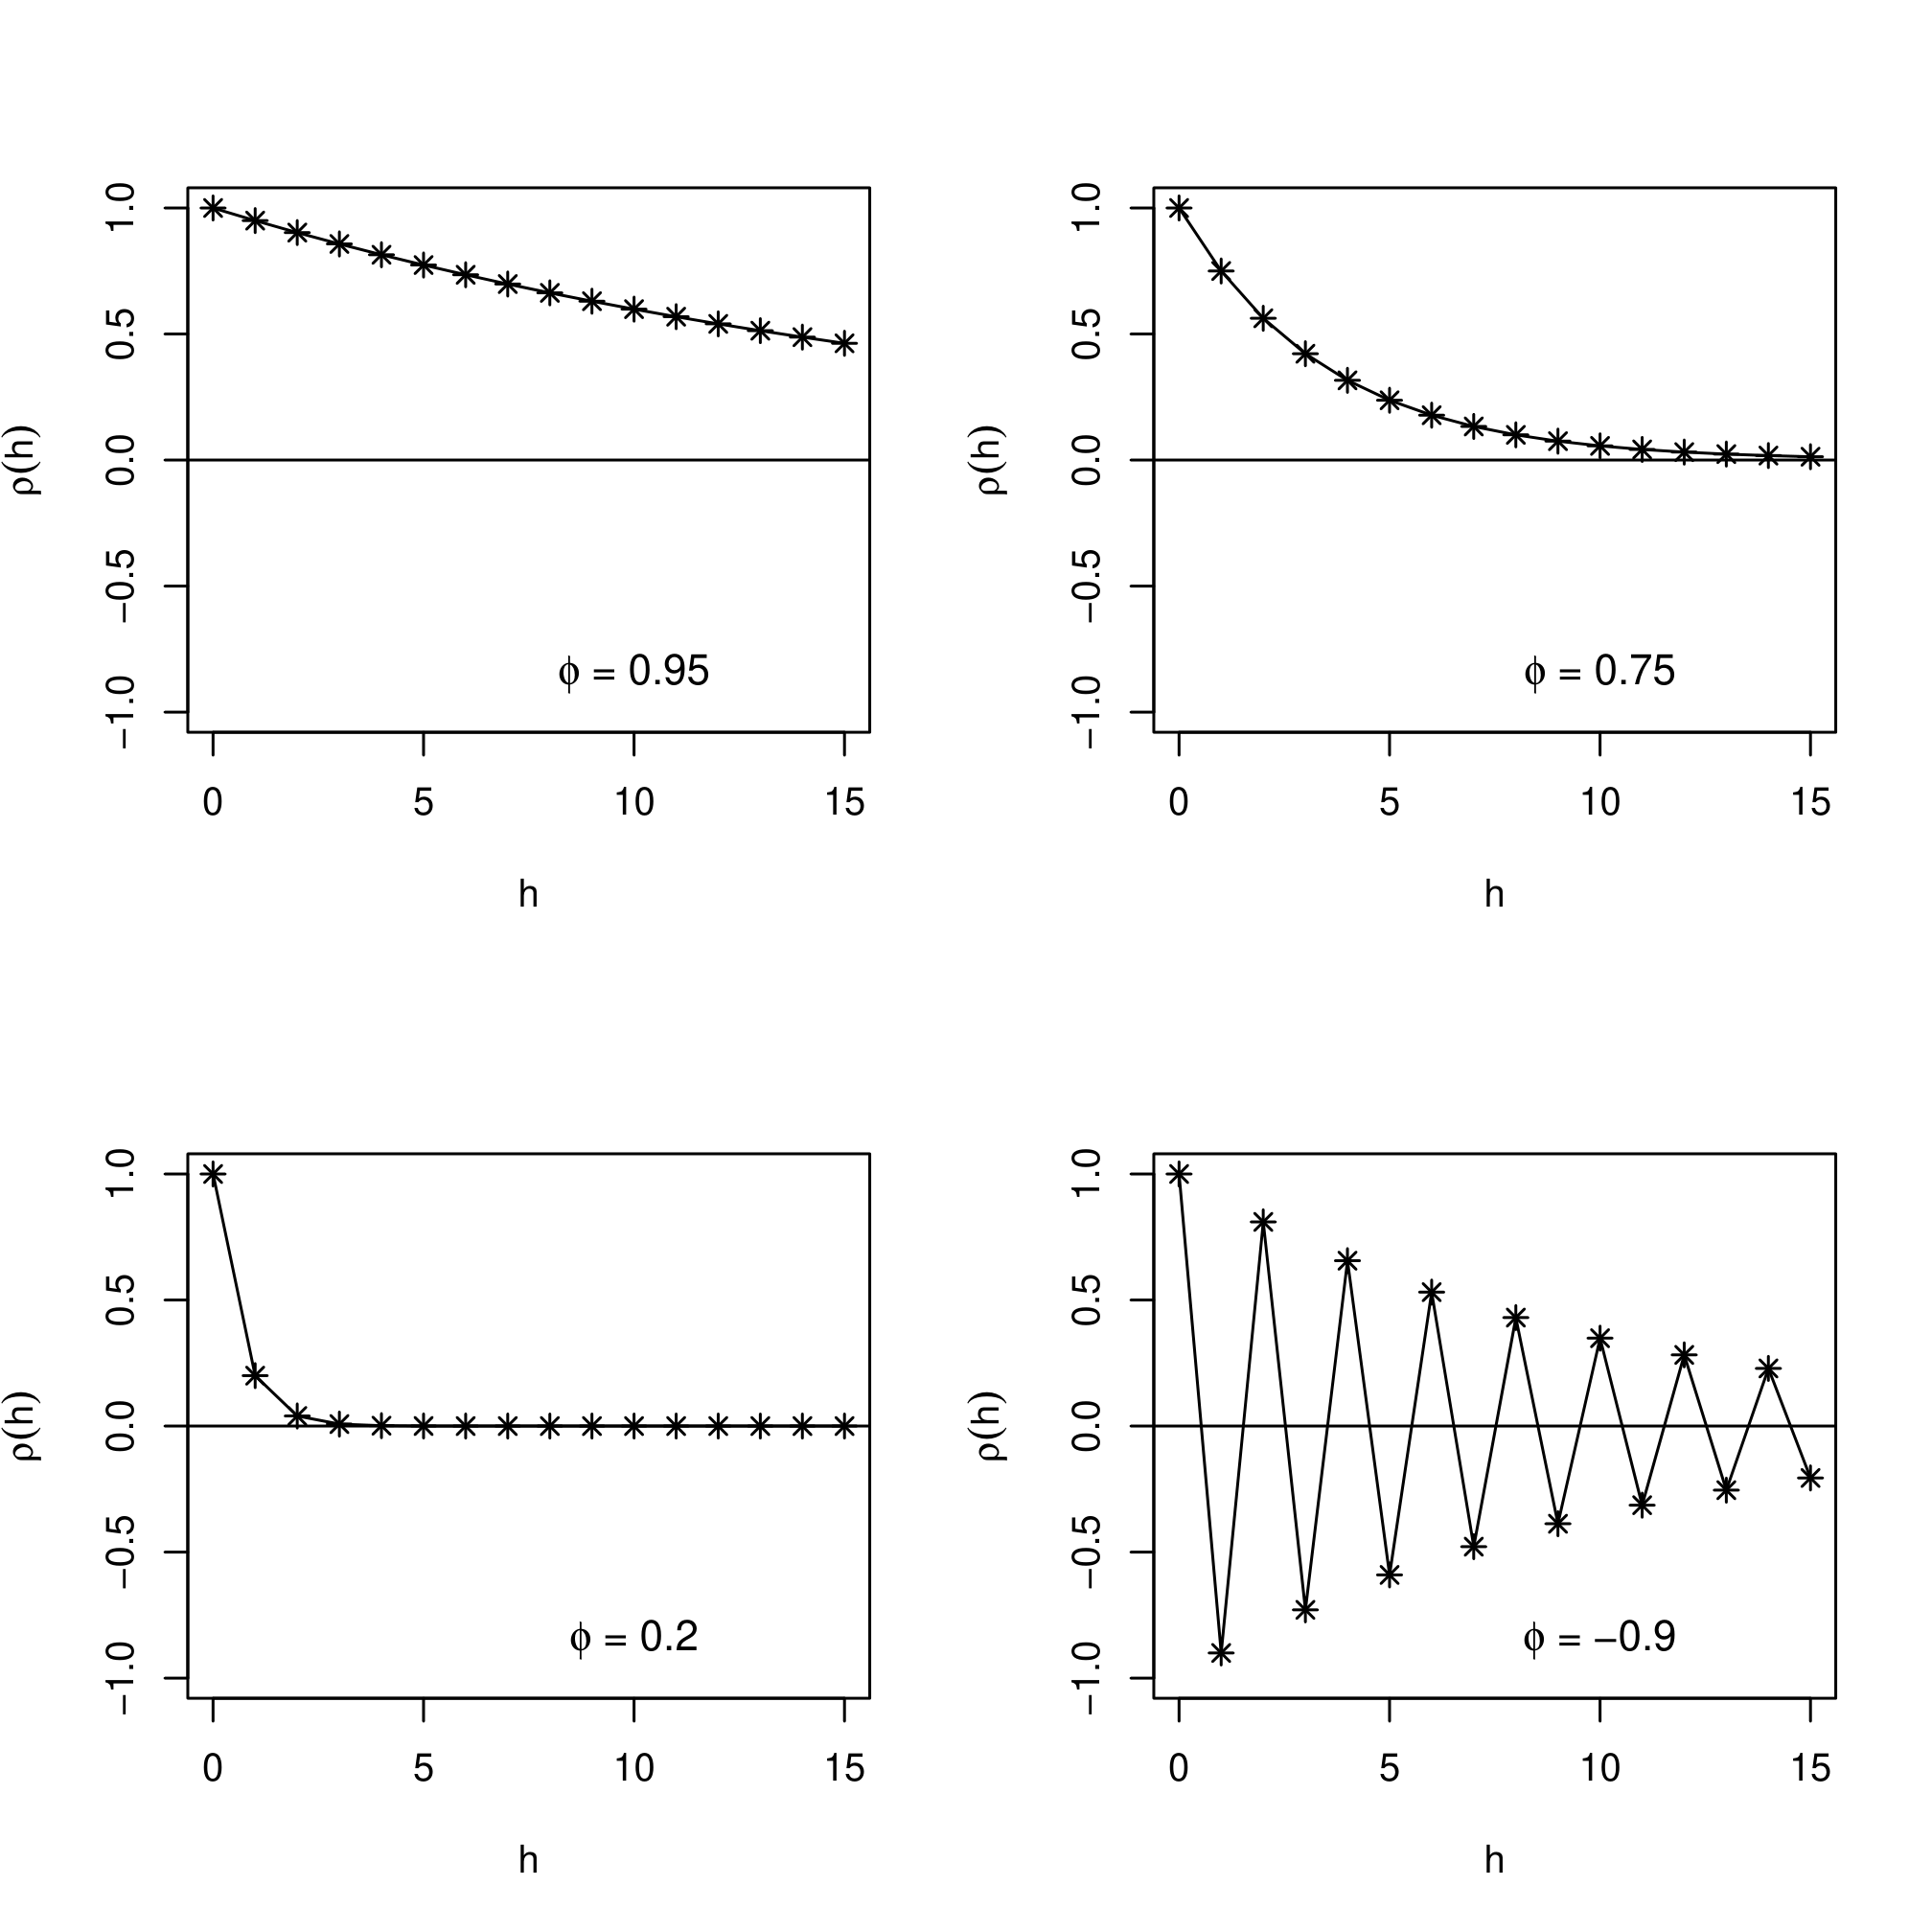
Большие значения $ \phi$ дают более высокую автокорреляцию
Отрицательные значения $ \phi$ порождают осциллирующий временной ряд
Если $ \mu = 0$ и наклон $ \phi = 1$, то:
$$Y_t = Y_{t-1} + \epsilon_t$$
Что означает:
$Today = Yesterday + Noise $
Но это случайное блуждание.
При этом {$ Y_t $} не является стационарным.