Стационарные процессы

Анализ временных рядов в R

David S. Matteson

Associate Professor at Cornell University

Стационарность

  • Стационарные модели экономны в параметрах.
  • Стационарные процессы обладают устойчивым распределением во времени.

Наблюдаемые временные ряды:

  • Случайно колеблются.
  • Но ведут себя схожим образом от периода к периоду.
Анализ временных рядов в R

Слабая стационарность — I

Слабая стационарность: среднее, дисперсия и ковариация постоянны во времени.

$Y_1, Y_2$, ... является слабо стационарным процессом, если:

  • Среднее $ \mu $ величины $ Y_t$ одинаково (постоянно) для всех $t$.
  • Дисперсия $ \sigma ^2$ величины $ Y_t$ одинакова (постоянна) для всех $t$.
  • И….
Анализ временных рядов в R

Слабая стационарность — II

Ковариация $ Y_t$ и $ Y_s$ одинакова (постоянна) для всех $ \vert t - s \vert = h$ при любом$ h$.

$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$

поскольку каждая пара разделена тремя единицами времени.

Анализ временных рядов в R

Стационарность: зачем?

Стационарный процесс можно описать меньшим числом параметров.

Например, не нужно задавать отдельное математическое ожидание для каждого $ Y_t$ — все они имеют общее ожидание $ \mu$.

  • Оцените $ \mu$ с помощью $ \bar y $.
Анализ временных рядов в R

Стационарность: когда?

Многие финансовые временные ряды не являются стационарными. Однако:

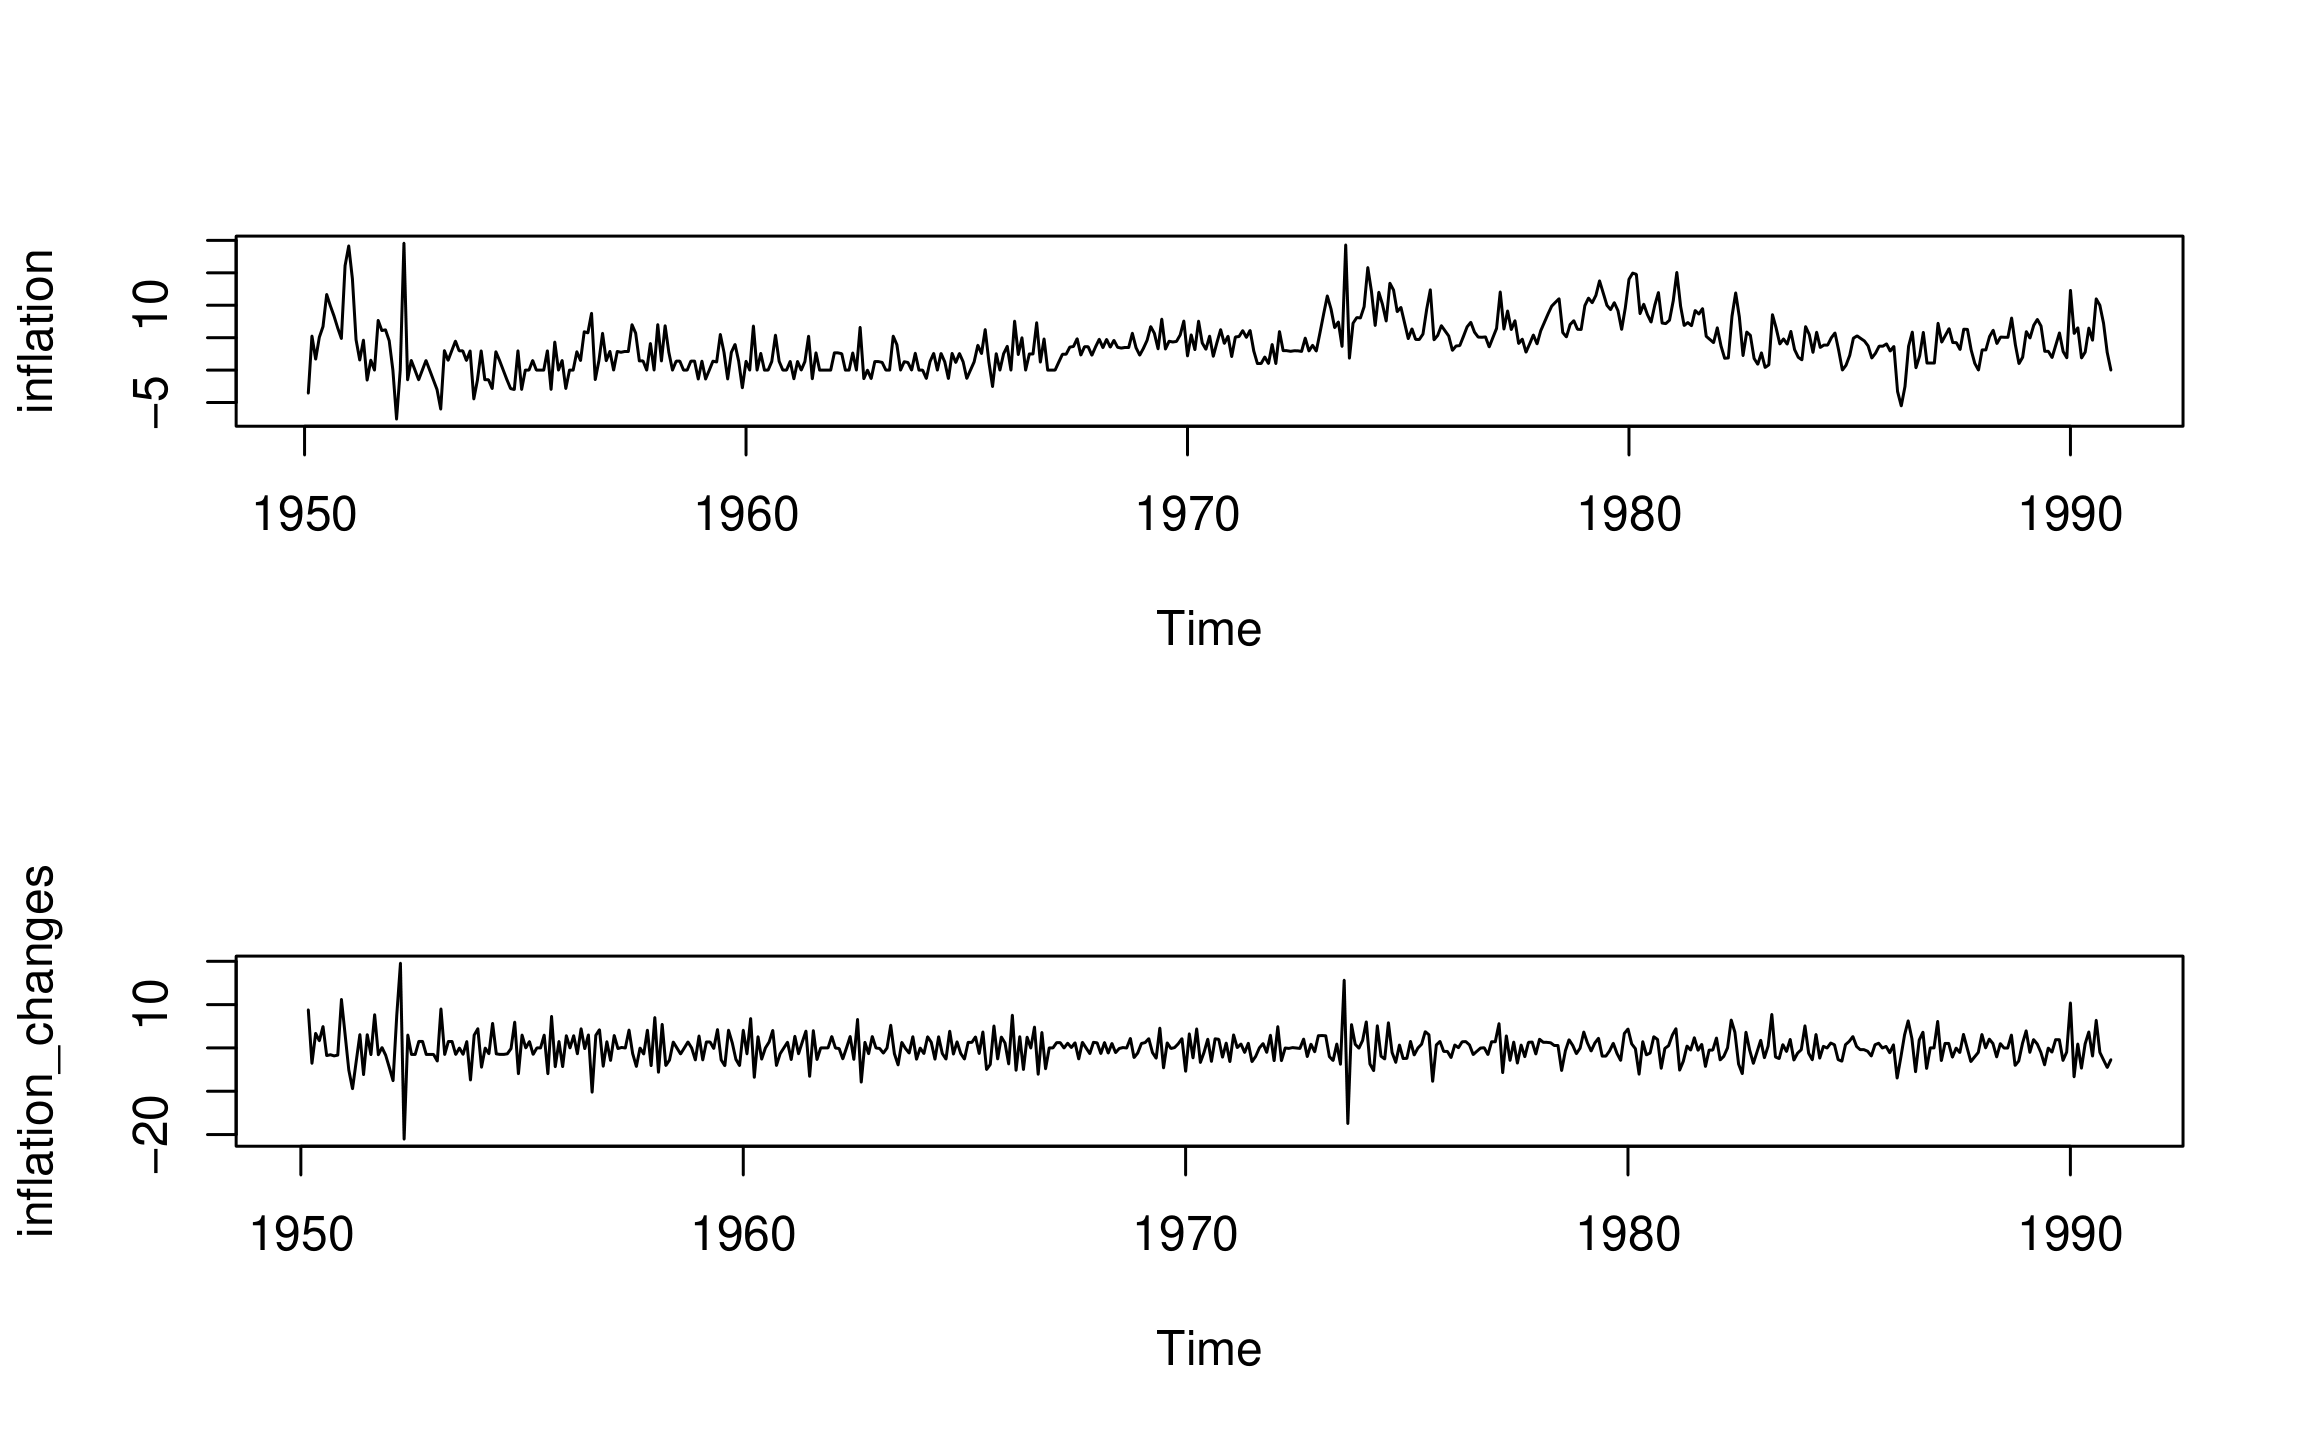
  • Изменения ряда нередко приближённо стационарны.
  • Стационарный ряд характеризуется случайными колебаниями вокруг некоторого фиксированного уровня — это явление называется возвратом к среднему.
Анализ временных рядов в R

Пример стационарности

Уровень инфляции и изменения уровня инфляции:
Анализ временных рядов в R

Давайте потренируемся!

Анализ временных рядов в R

Preparing Video For Download...