Ковариация и корреляция

Анализ временных рядов в R

David S. Matteson

Associate Professor at Cornell University

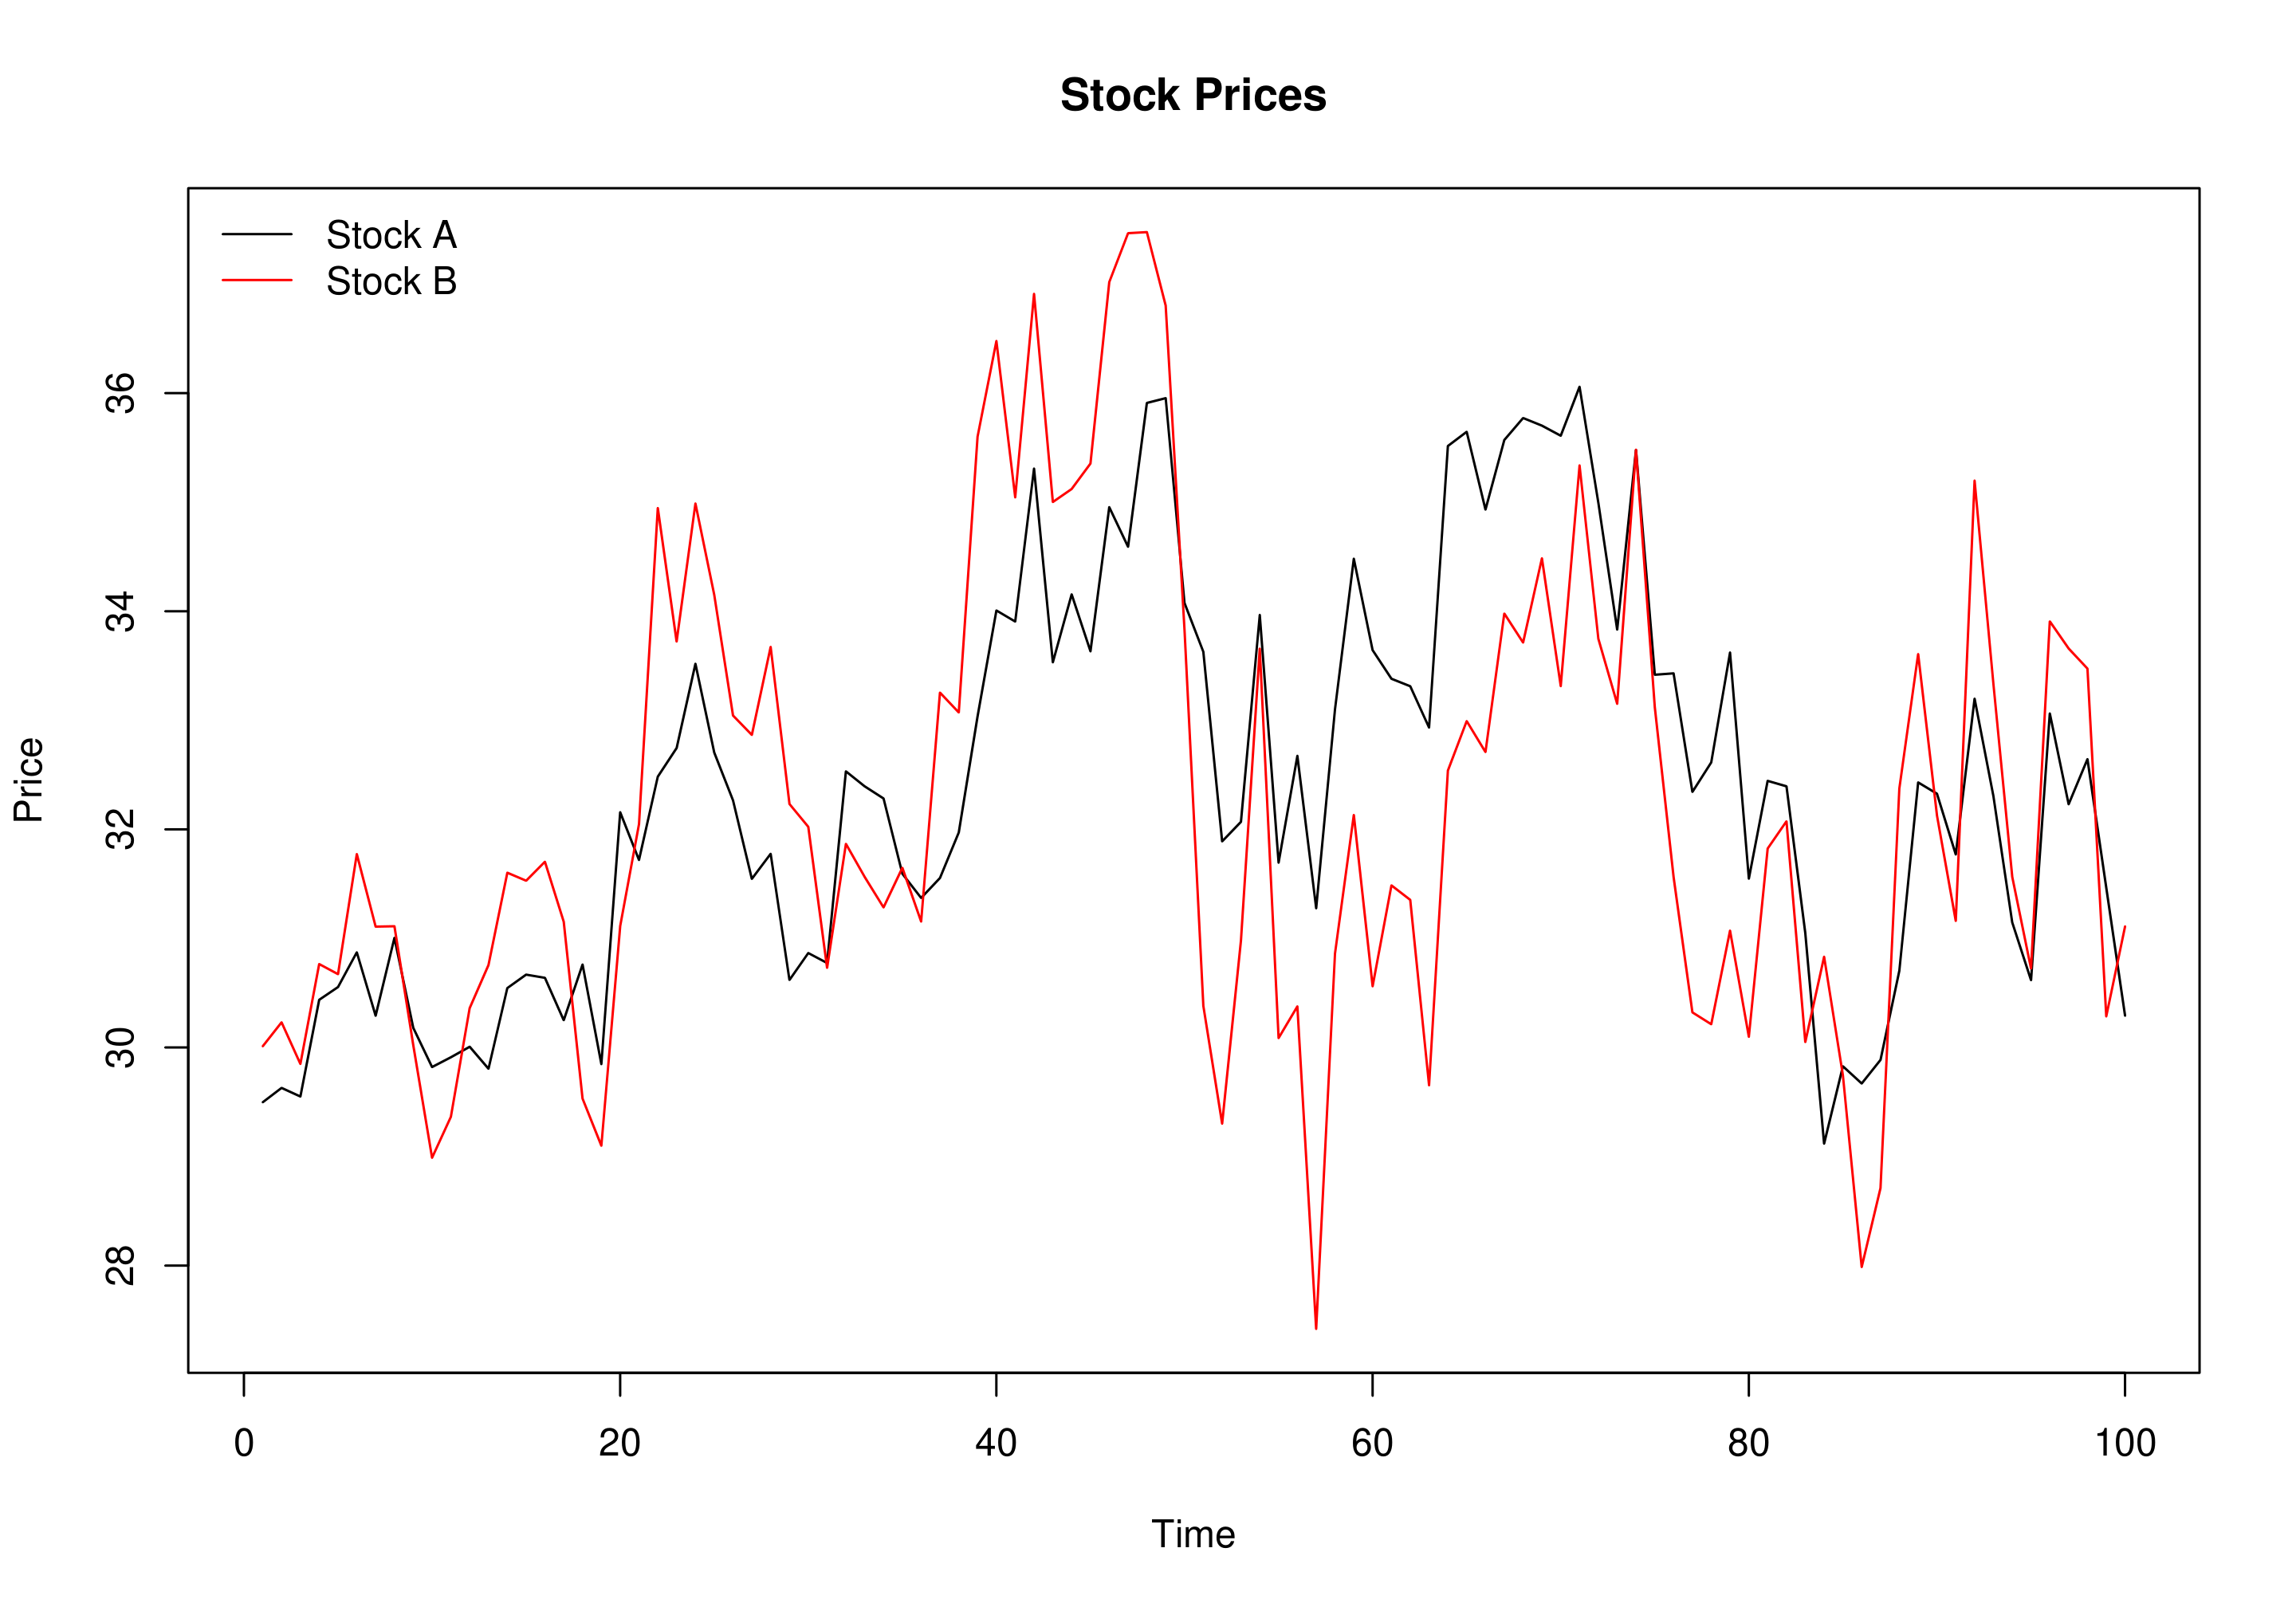
Цены акции A
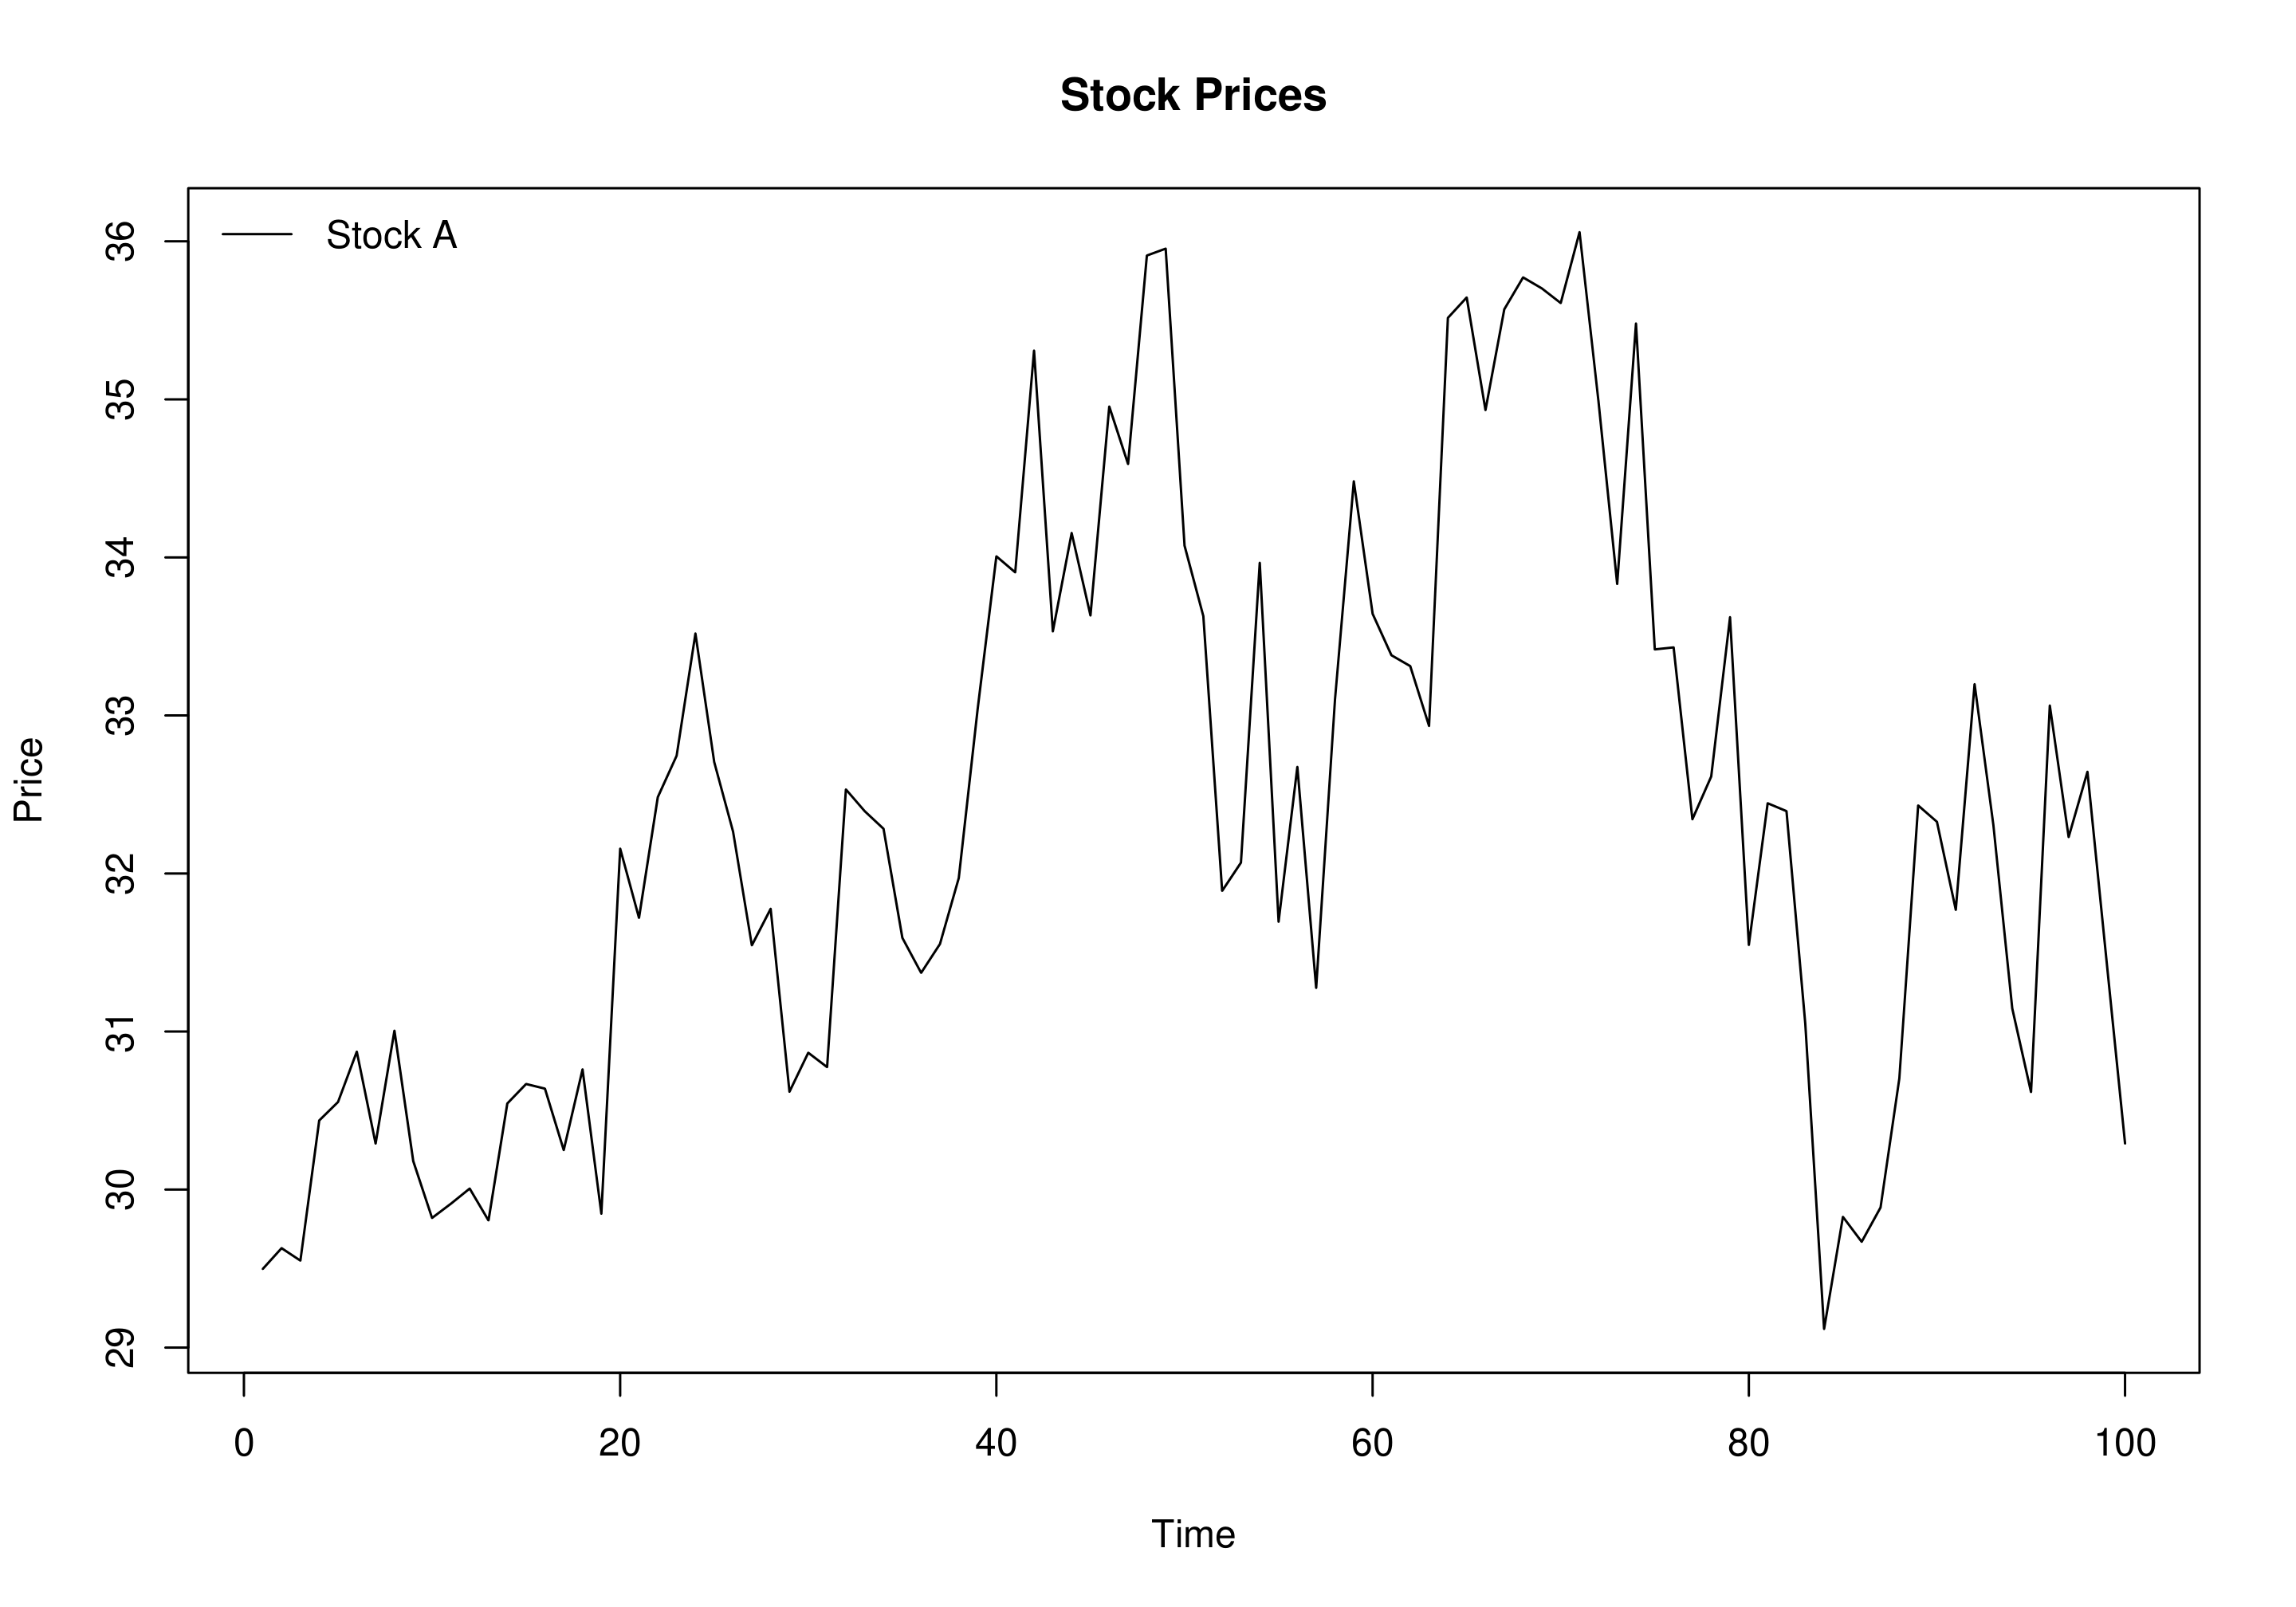
mean(stock_A)
32.36
sd(stock_A)
1.83

Анализ временных рядов в R

Цены акции B

mean(stock_B)
32.30
sd(stock_B)
2.17

Анализ временных рядов в R

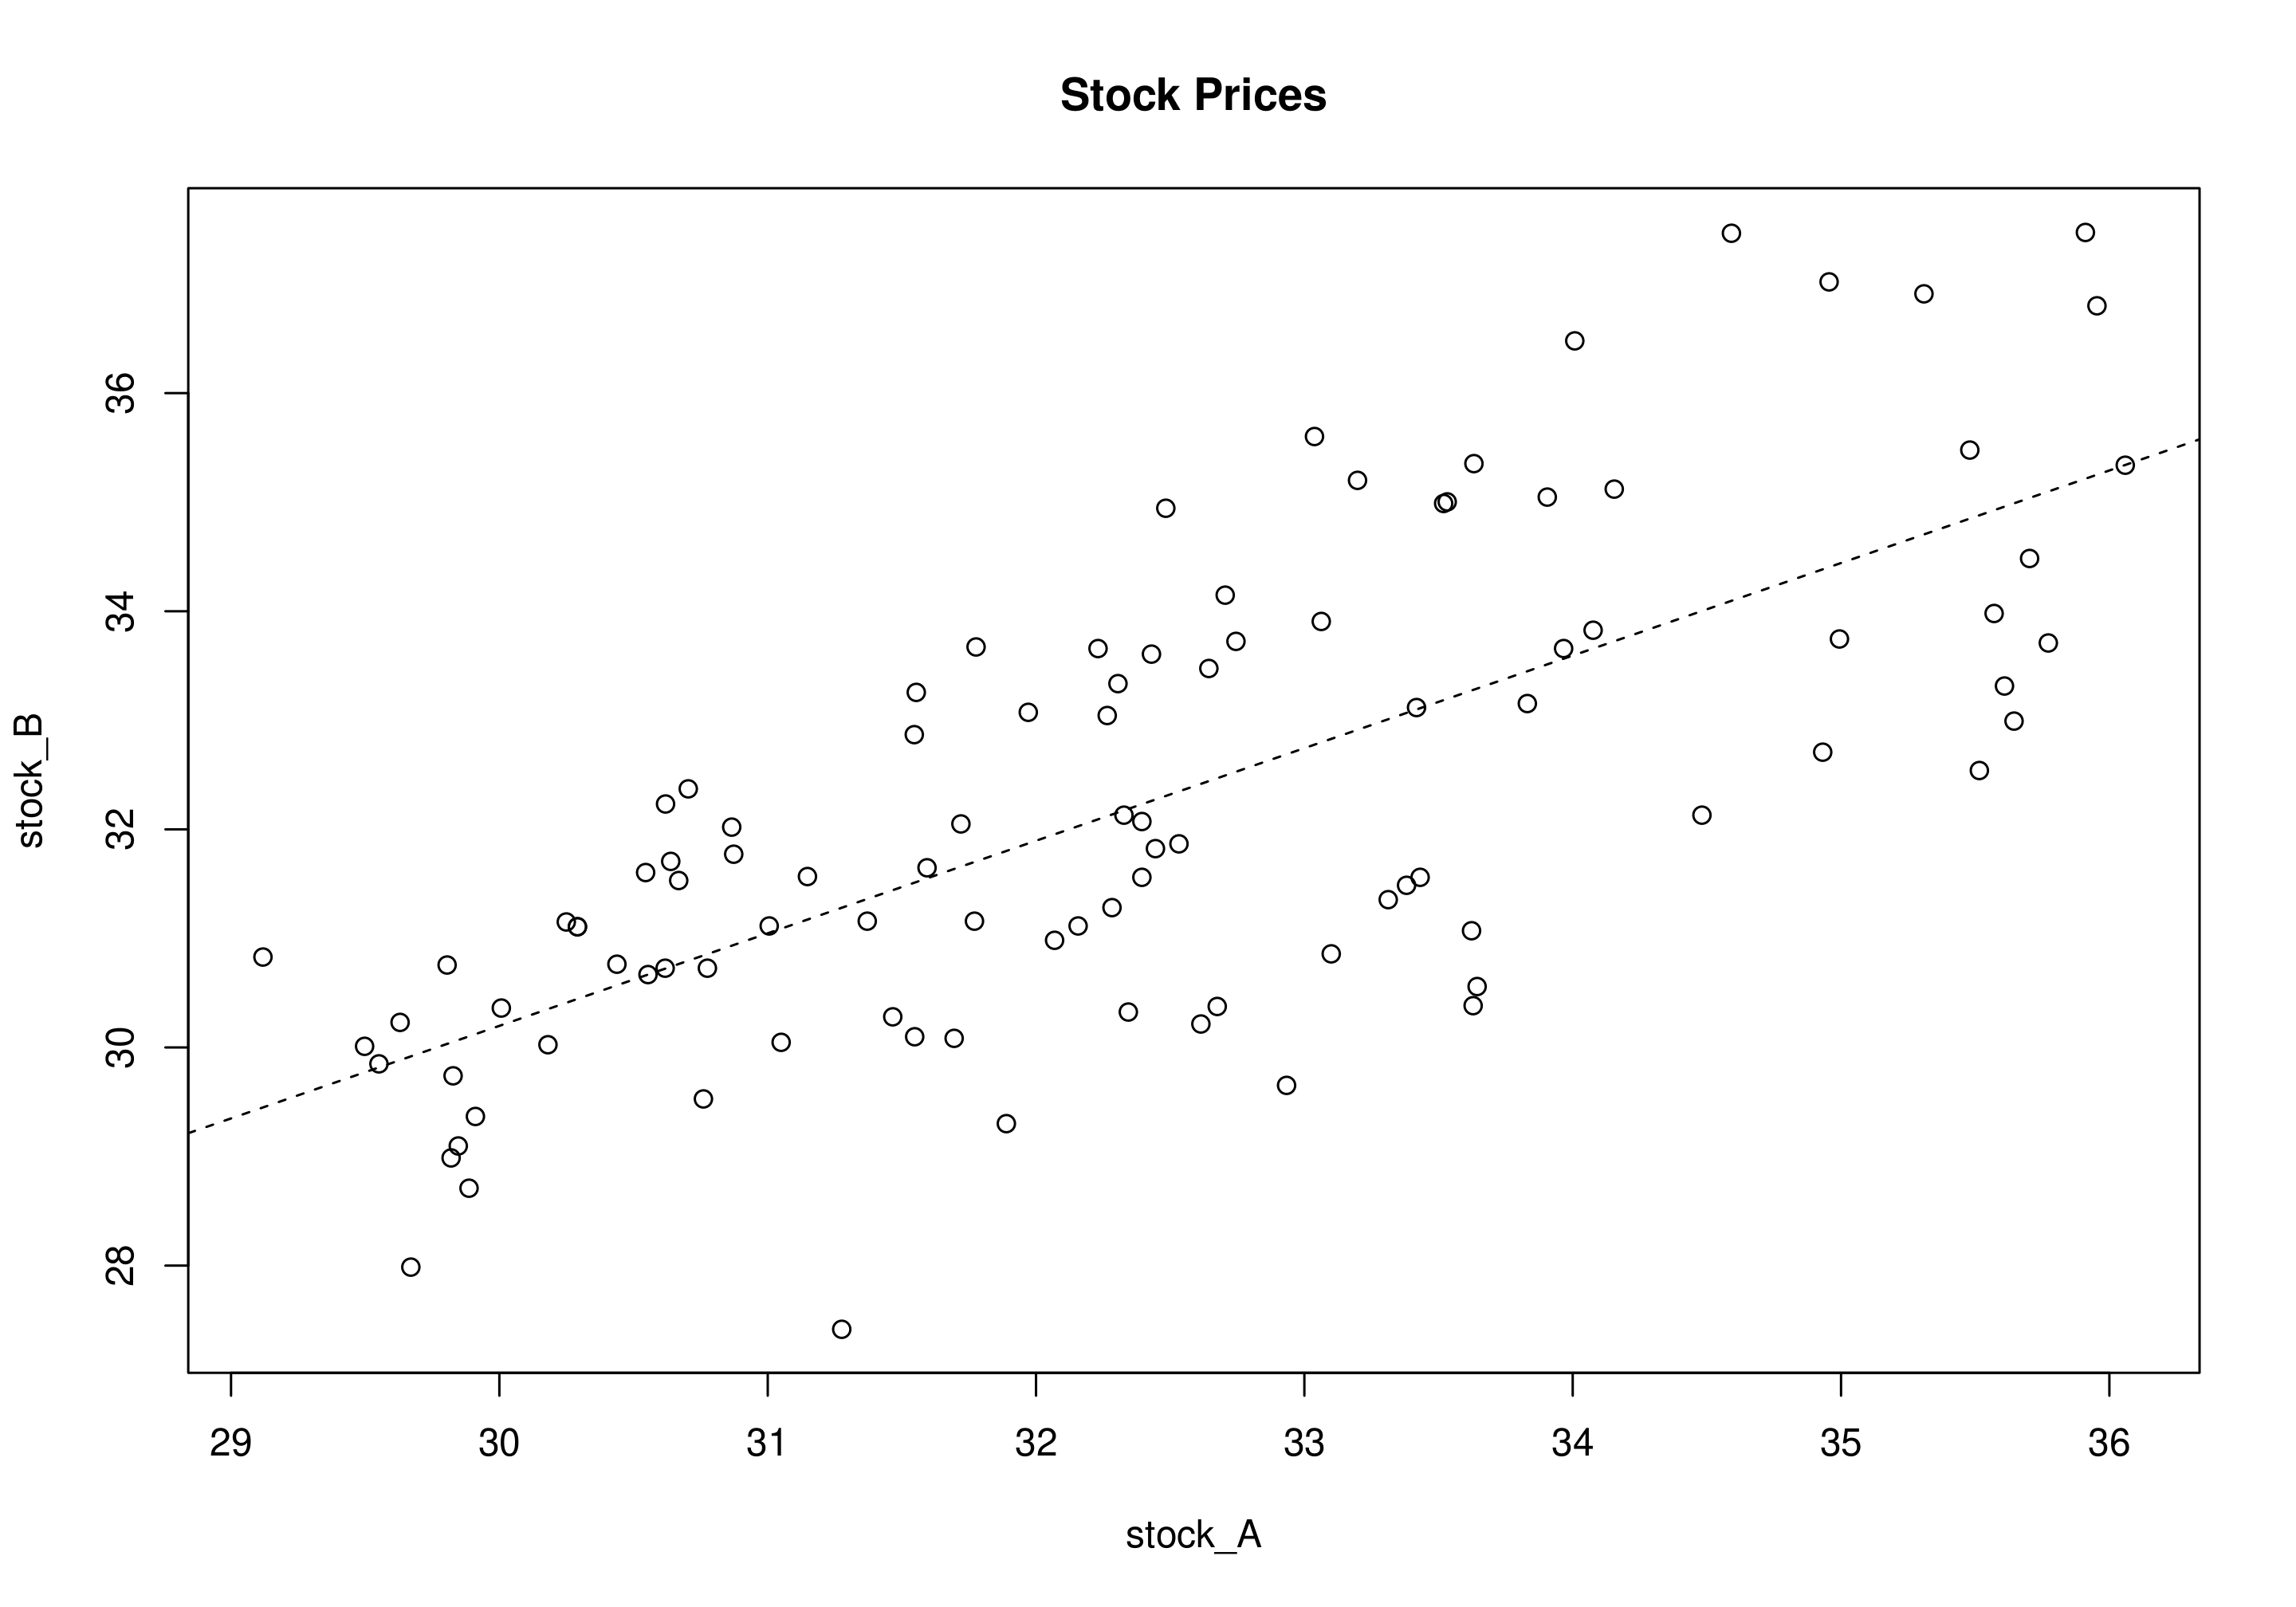
Ковариация акций A и B

cov(stock_A, stock_B)
2.86
Анализ временных рядов в R

Корреляция

  • Стандартизированная версия ковариации
  • +1: идеальная положительная линейная зависимость
  • -1: идеальная отрицательная линейная зависимость
  • 0: отсутствие линейной связи
Анализ временных рядов в R

Корреляция акций A и B

cor(stock_A, stock_B)
0.71
cov(stock_A, stock_B) / 
(sd(stock_A) * sd(stock_B))
0.71

Анализ временных рядов в R

Ковариация и корреляция: логарифмические доходности
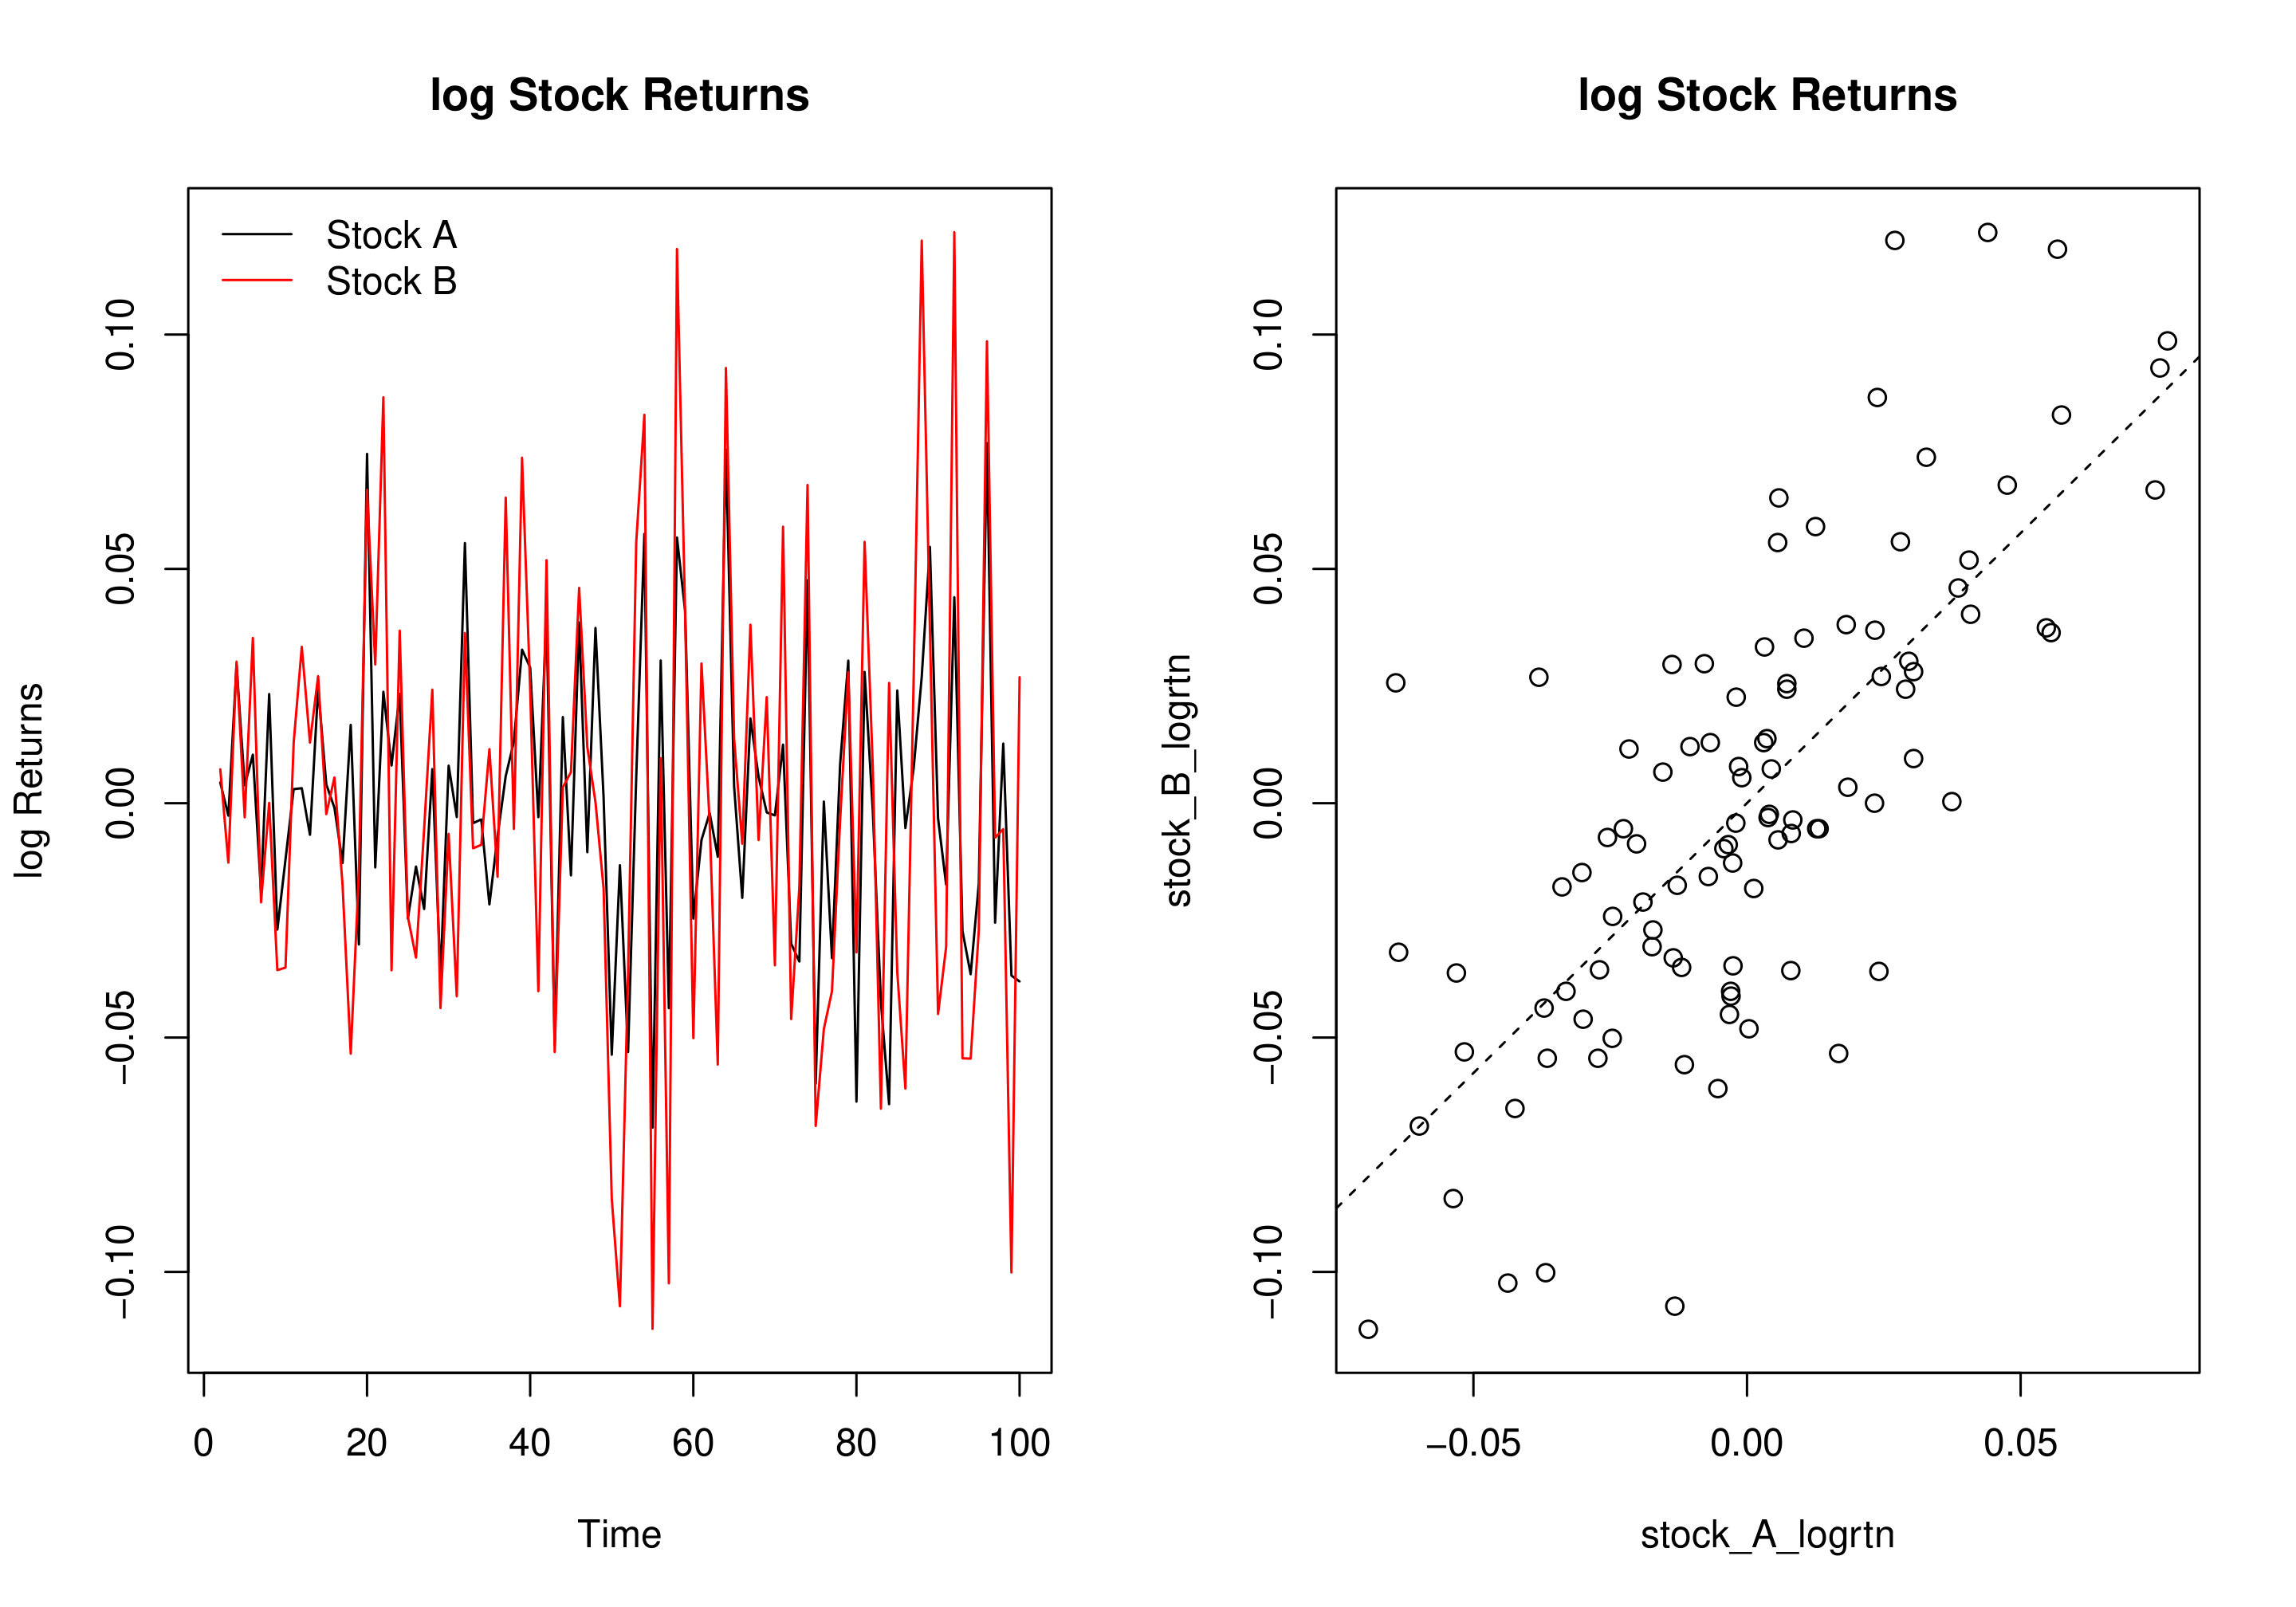
cov(stock_A_logreturn, stock_B_logreturn)
0.001
cor(stock_A_logreturn, stock_B_logreturn)
0.74
Анализ временных рядов в R

Ковариация и корреляция: логарифмические доходности

Анализ временных рядов в R

Давайте потренируемся!

Анализ временных рядов в R

Preparing Video For Download...