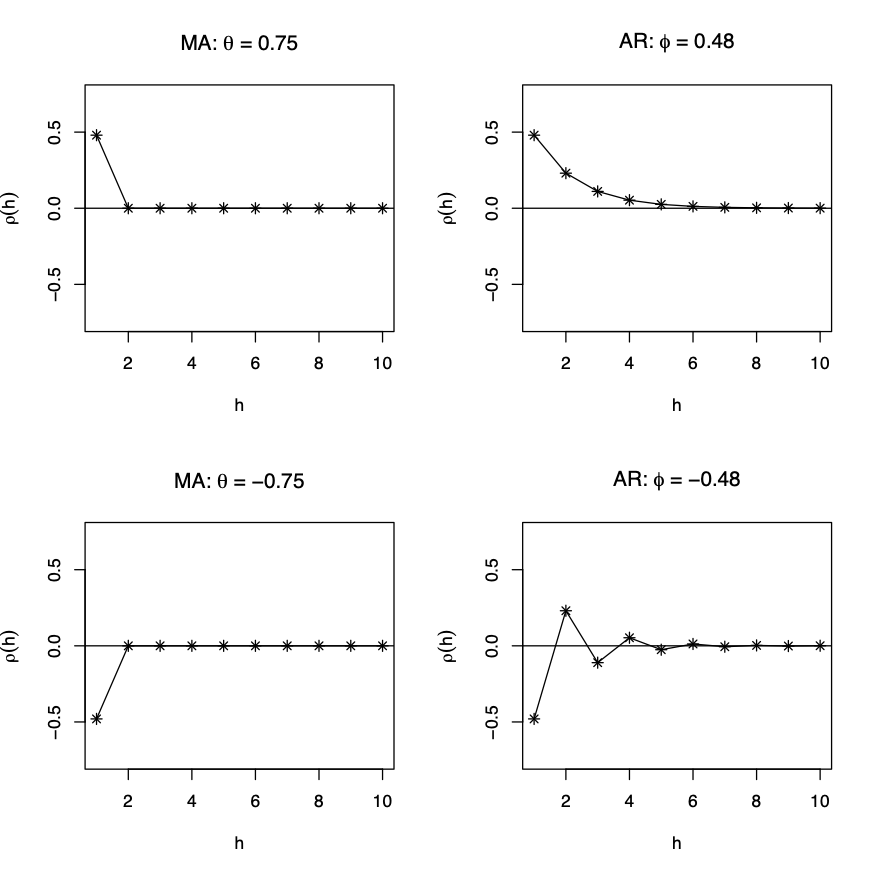
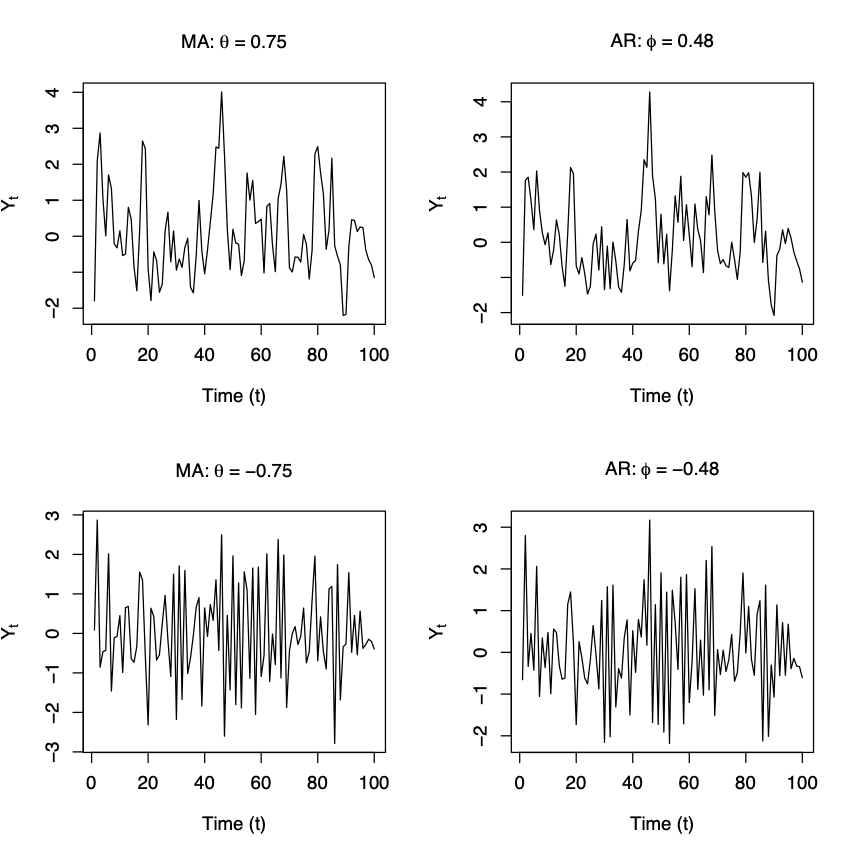
Сравнение моделей AR и MA

Анализ временных рядов в R

David S. Matteson

Associate Professor at Cornell University

Процессы MA и AR

  • Модель MA: $Today = Mean + Noise + Slope * (Yesterday's Noise)$ $$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

  • Модель AR:

$(Today - Mean) = Slope*(Yesterday - Mean)$ $$+ Noise$$ $$Y_t - \mu = \phi(Y_{t-1} - \mu) +\epsilon_t$$

  • Где:

$$\epsilon_t \sim WhiteNoise(0, \sigma^2_t)$$

Анализ временных рядов в R

Процессы MA и AR: автокорреляции

Анализ временных рядов в R

Процессы MA и AR: моделирование

Анализ временных рядов в R

Процессы MA и AR: подогнанные значения

  • Изменения месячного уровня инфляции в США
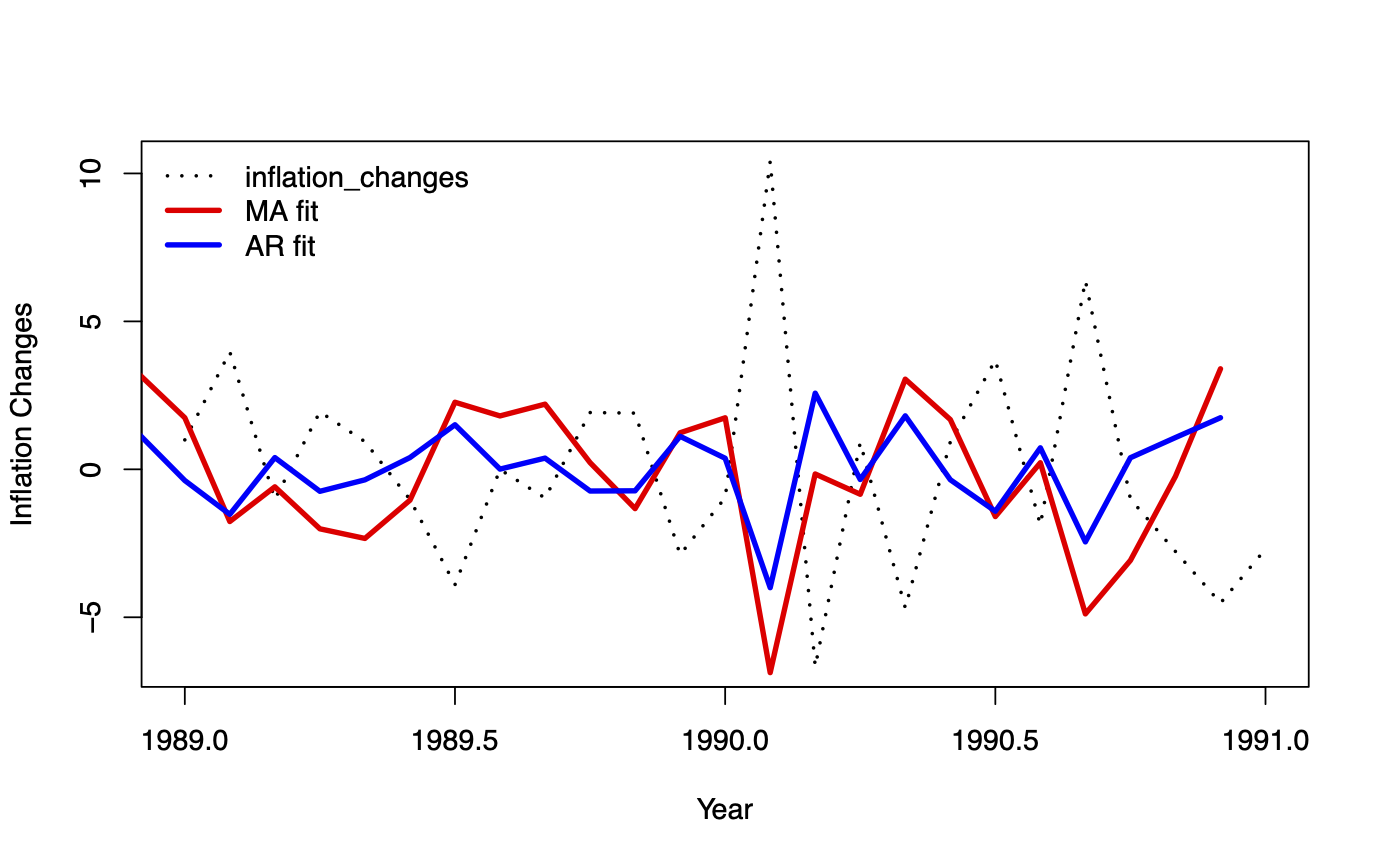
Анализ временных рядов в R

Процессы MA и AR: прогнозы

  • Изменения месячного уровня инфляции в США
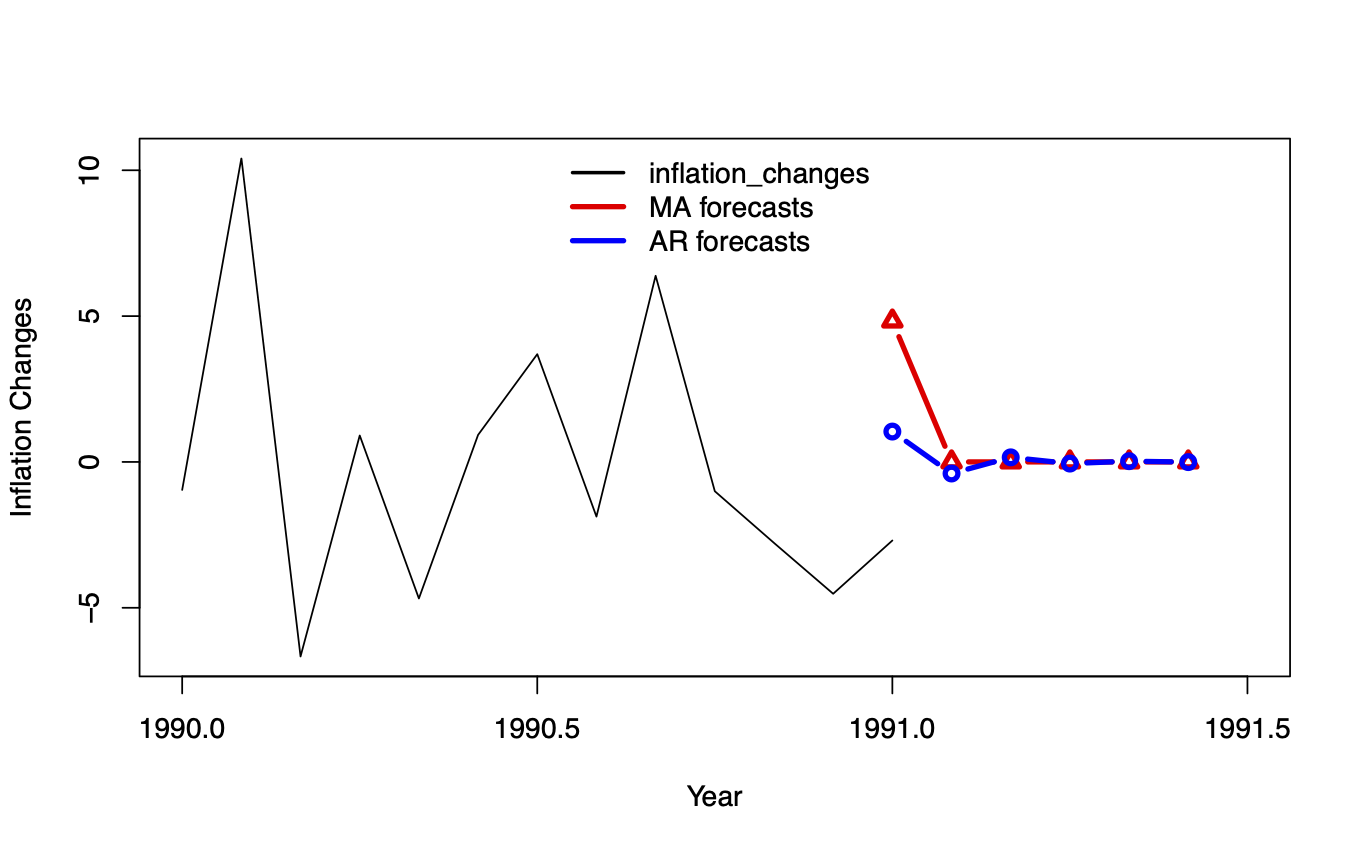
Анализ временных рядов в R
MA_inflation_changes <-
arima(inflation_changes, 
order = c(0,0,1))
         ma1 intercept
     -0.7932    0.0010
s.e.  0.0355    0.0281
sigma^2 estimated as 8.882: 
log likelihood = -1230.85, 
aic = 2467.7
AIC(MA_inflation_changes)
BIC(MA_inflation_changes)
2467.703
2480.286
AR_inflation_changes <- 
arima(inflation_changes, 
order = c(1,0,0))
         ar1 intercept
     -0.3849    0.0038
s.e.  0.0420    0.1051
sigma^2 estimated as 10.37: 
log likelihood = -1268.34, 
aic = 2542.68
AIC(AR_inflation_changes)
BIC(AR_inflation_changes)
2542.679
2555.262
Анализ временных рядов в R

Давайте потренируемся!

Анализ временных рядов в R

Preparing Video For Download...