Простая модель скользящего среднего

Анализ временных рядов в R

David S. Matteson

Associate Professor at Cornell University

Простая модель скользящего среднего

Простая модель скользящего среднего (MA):

$ Today = Mean + Noise + Slope * (Yesterday's Noise)$

Формально:
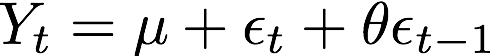
где $ \epsilon_t$ — белый шум с нулевым средним (WN).

Три параметра:

  • Среднее $\mu$
  • Наклон $\theta$
  • Дисперсия WN $\sigma^2$
Анализ временных рядов в R

Процессы MA — I

$ Today = Mean + Noise + Slope * (Yesterday's Noise)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

  • Если наклон $\theta$ равен нулю, то:

$Y_t = \mu + \epsilon_t$

И $Y_t$ является белым шумом $(\mu, \sigma_{\epsilon}^2)$

Анализ временных рядов в R

Процессы MA — II

$Today = Mean + Noise + Slope * (Yesterday's Noise)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

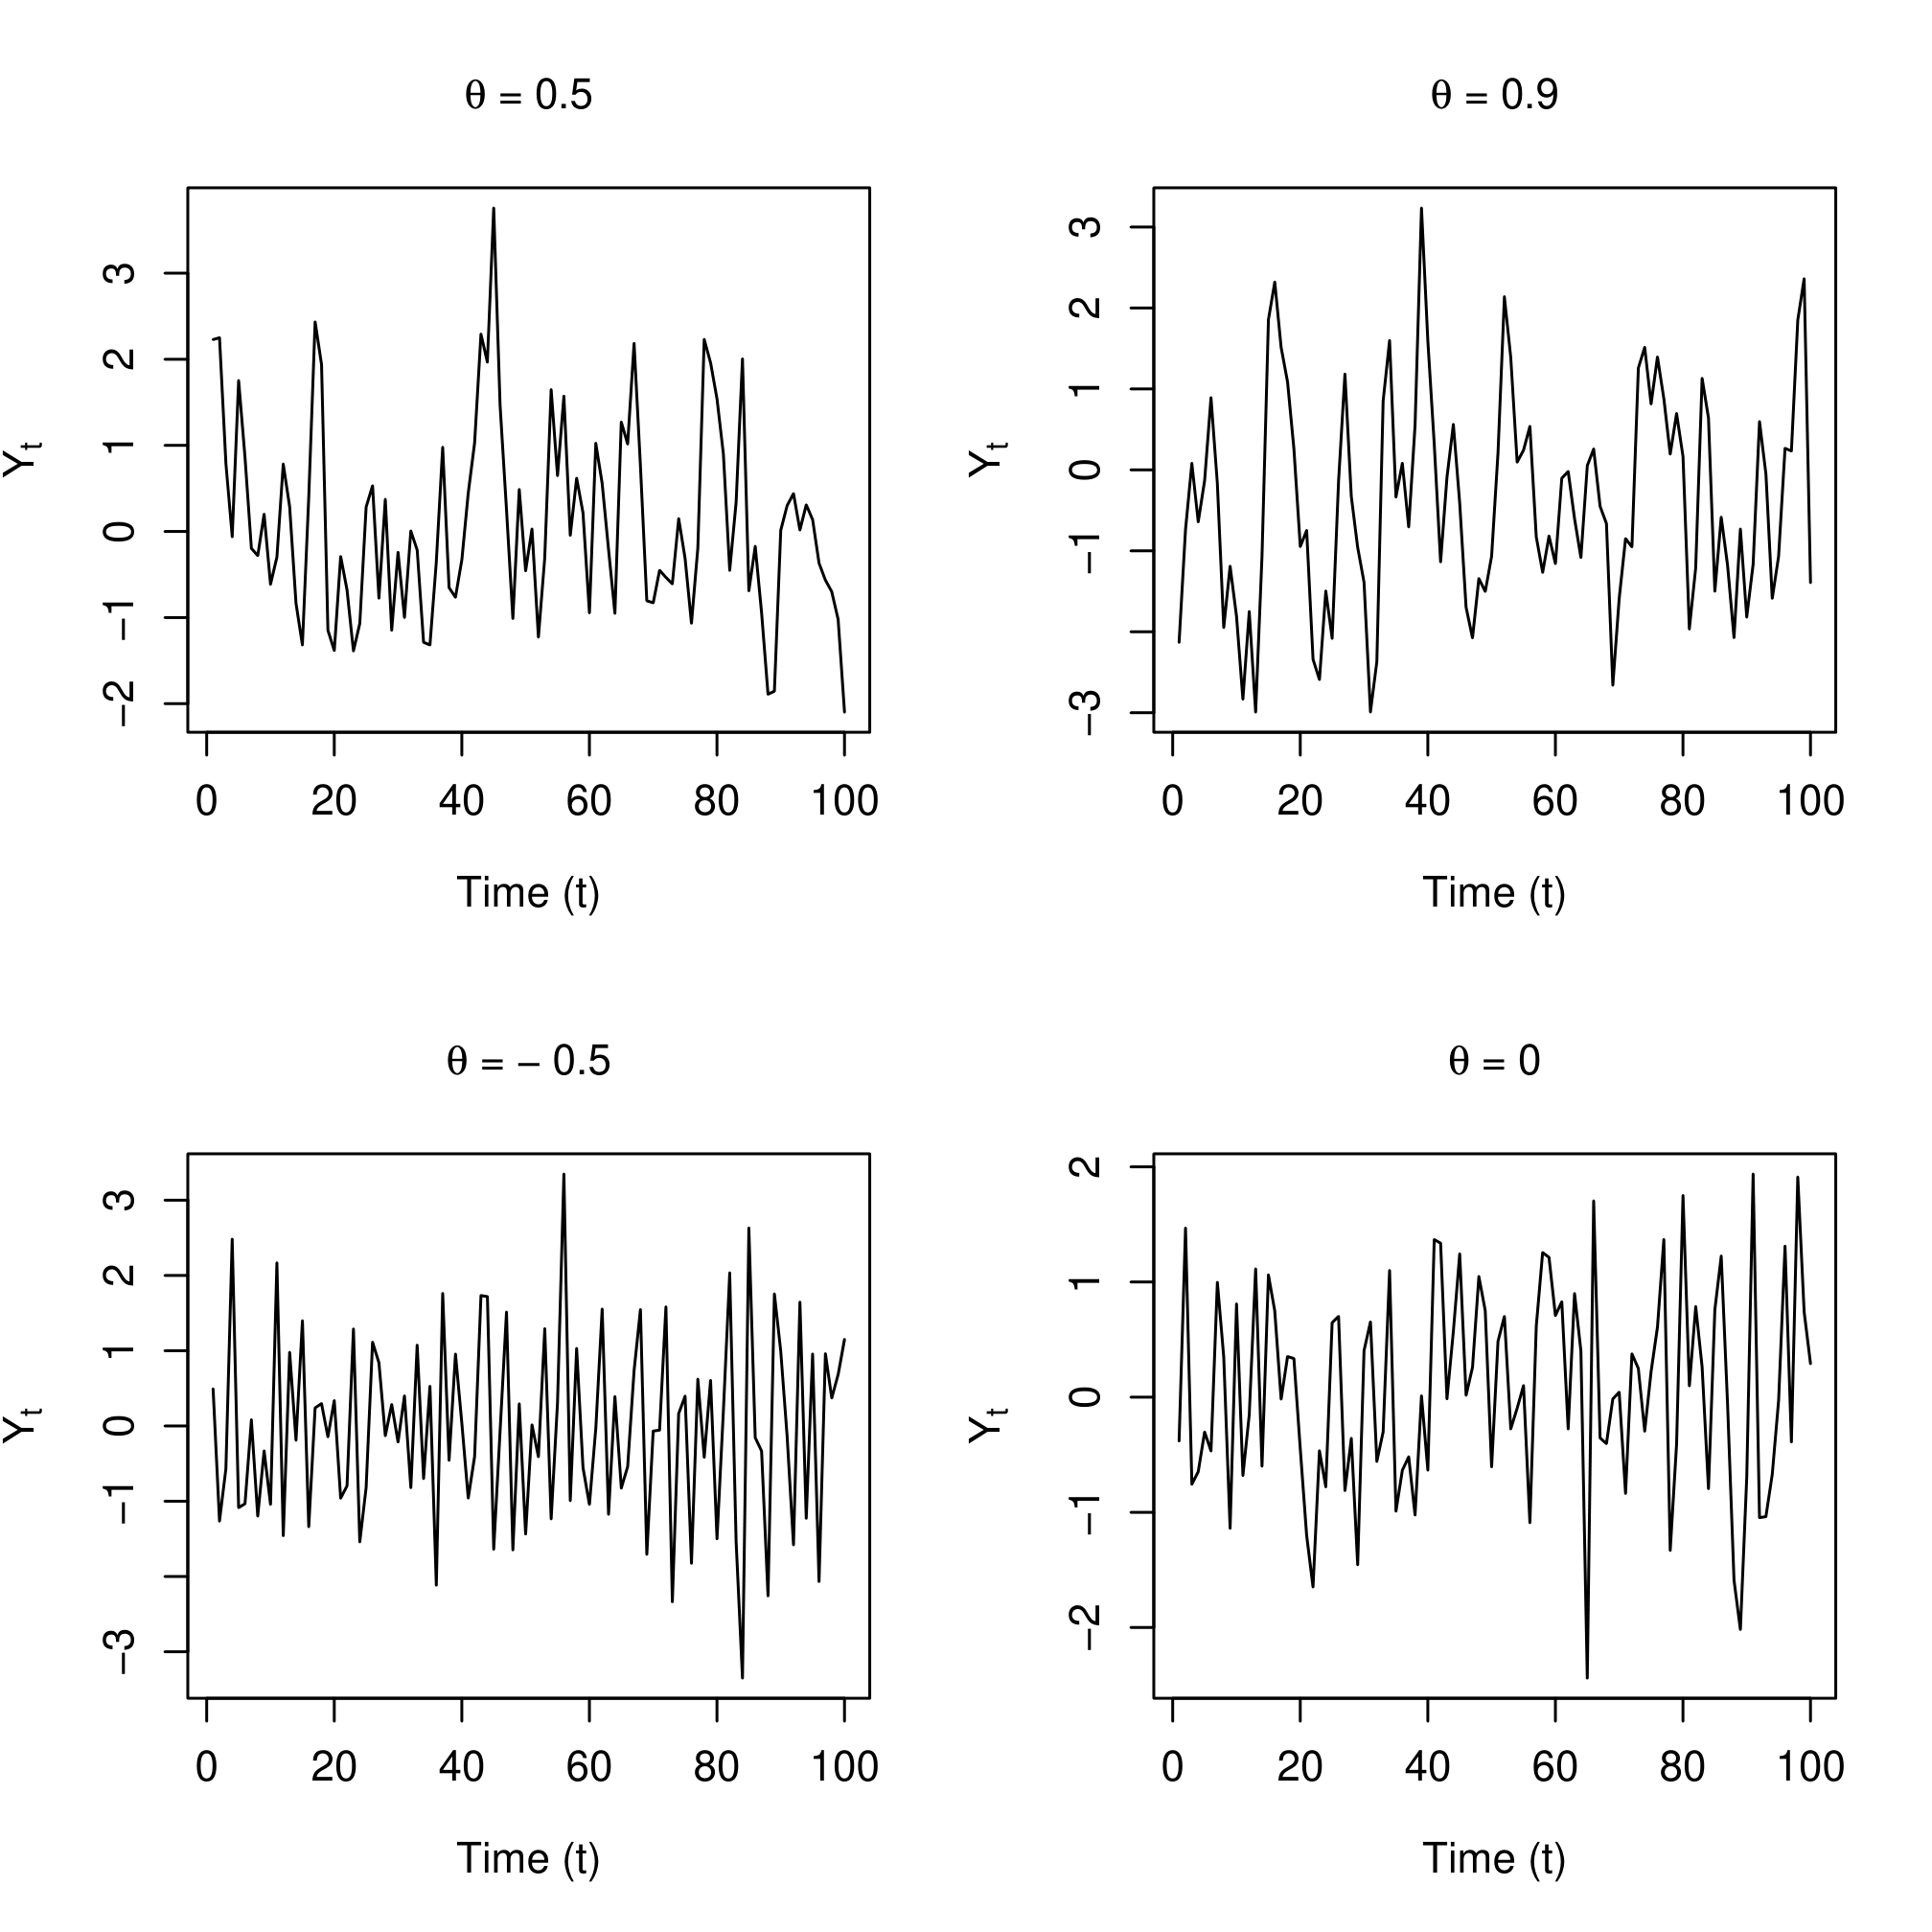
  • Если наклон $\theta$ не равен нулю, то $Y_t$ зависит как от $\epsilon_t$, так и от $\epsilon_{t-1}$

Процесс ${Y_t}$ является автокоррелированным

  • Большие значения $\theta$ увеличивают автокорреляцию

  • Отрицательные значения $\theta$ порождают осциллирующий временной ряд

Анализ временных рядов в R

Примеры MA

Анализ временных рядов в R

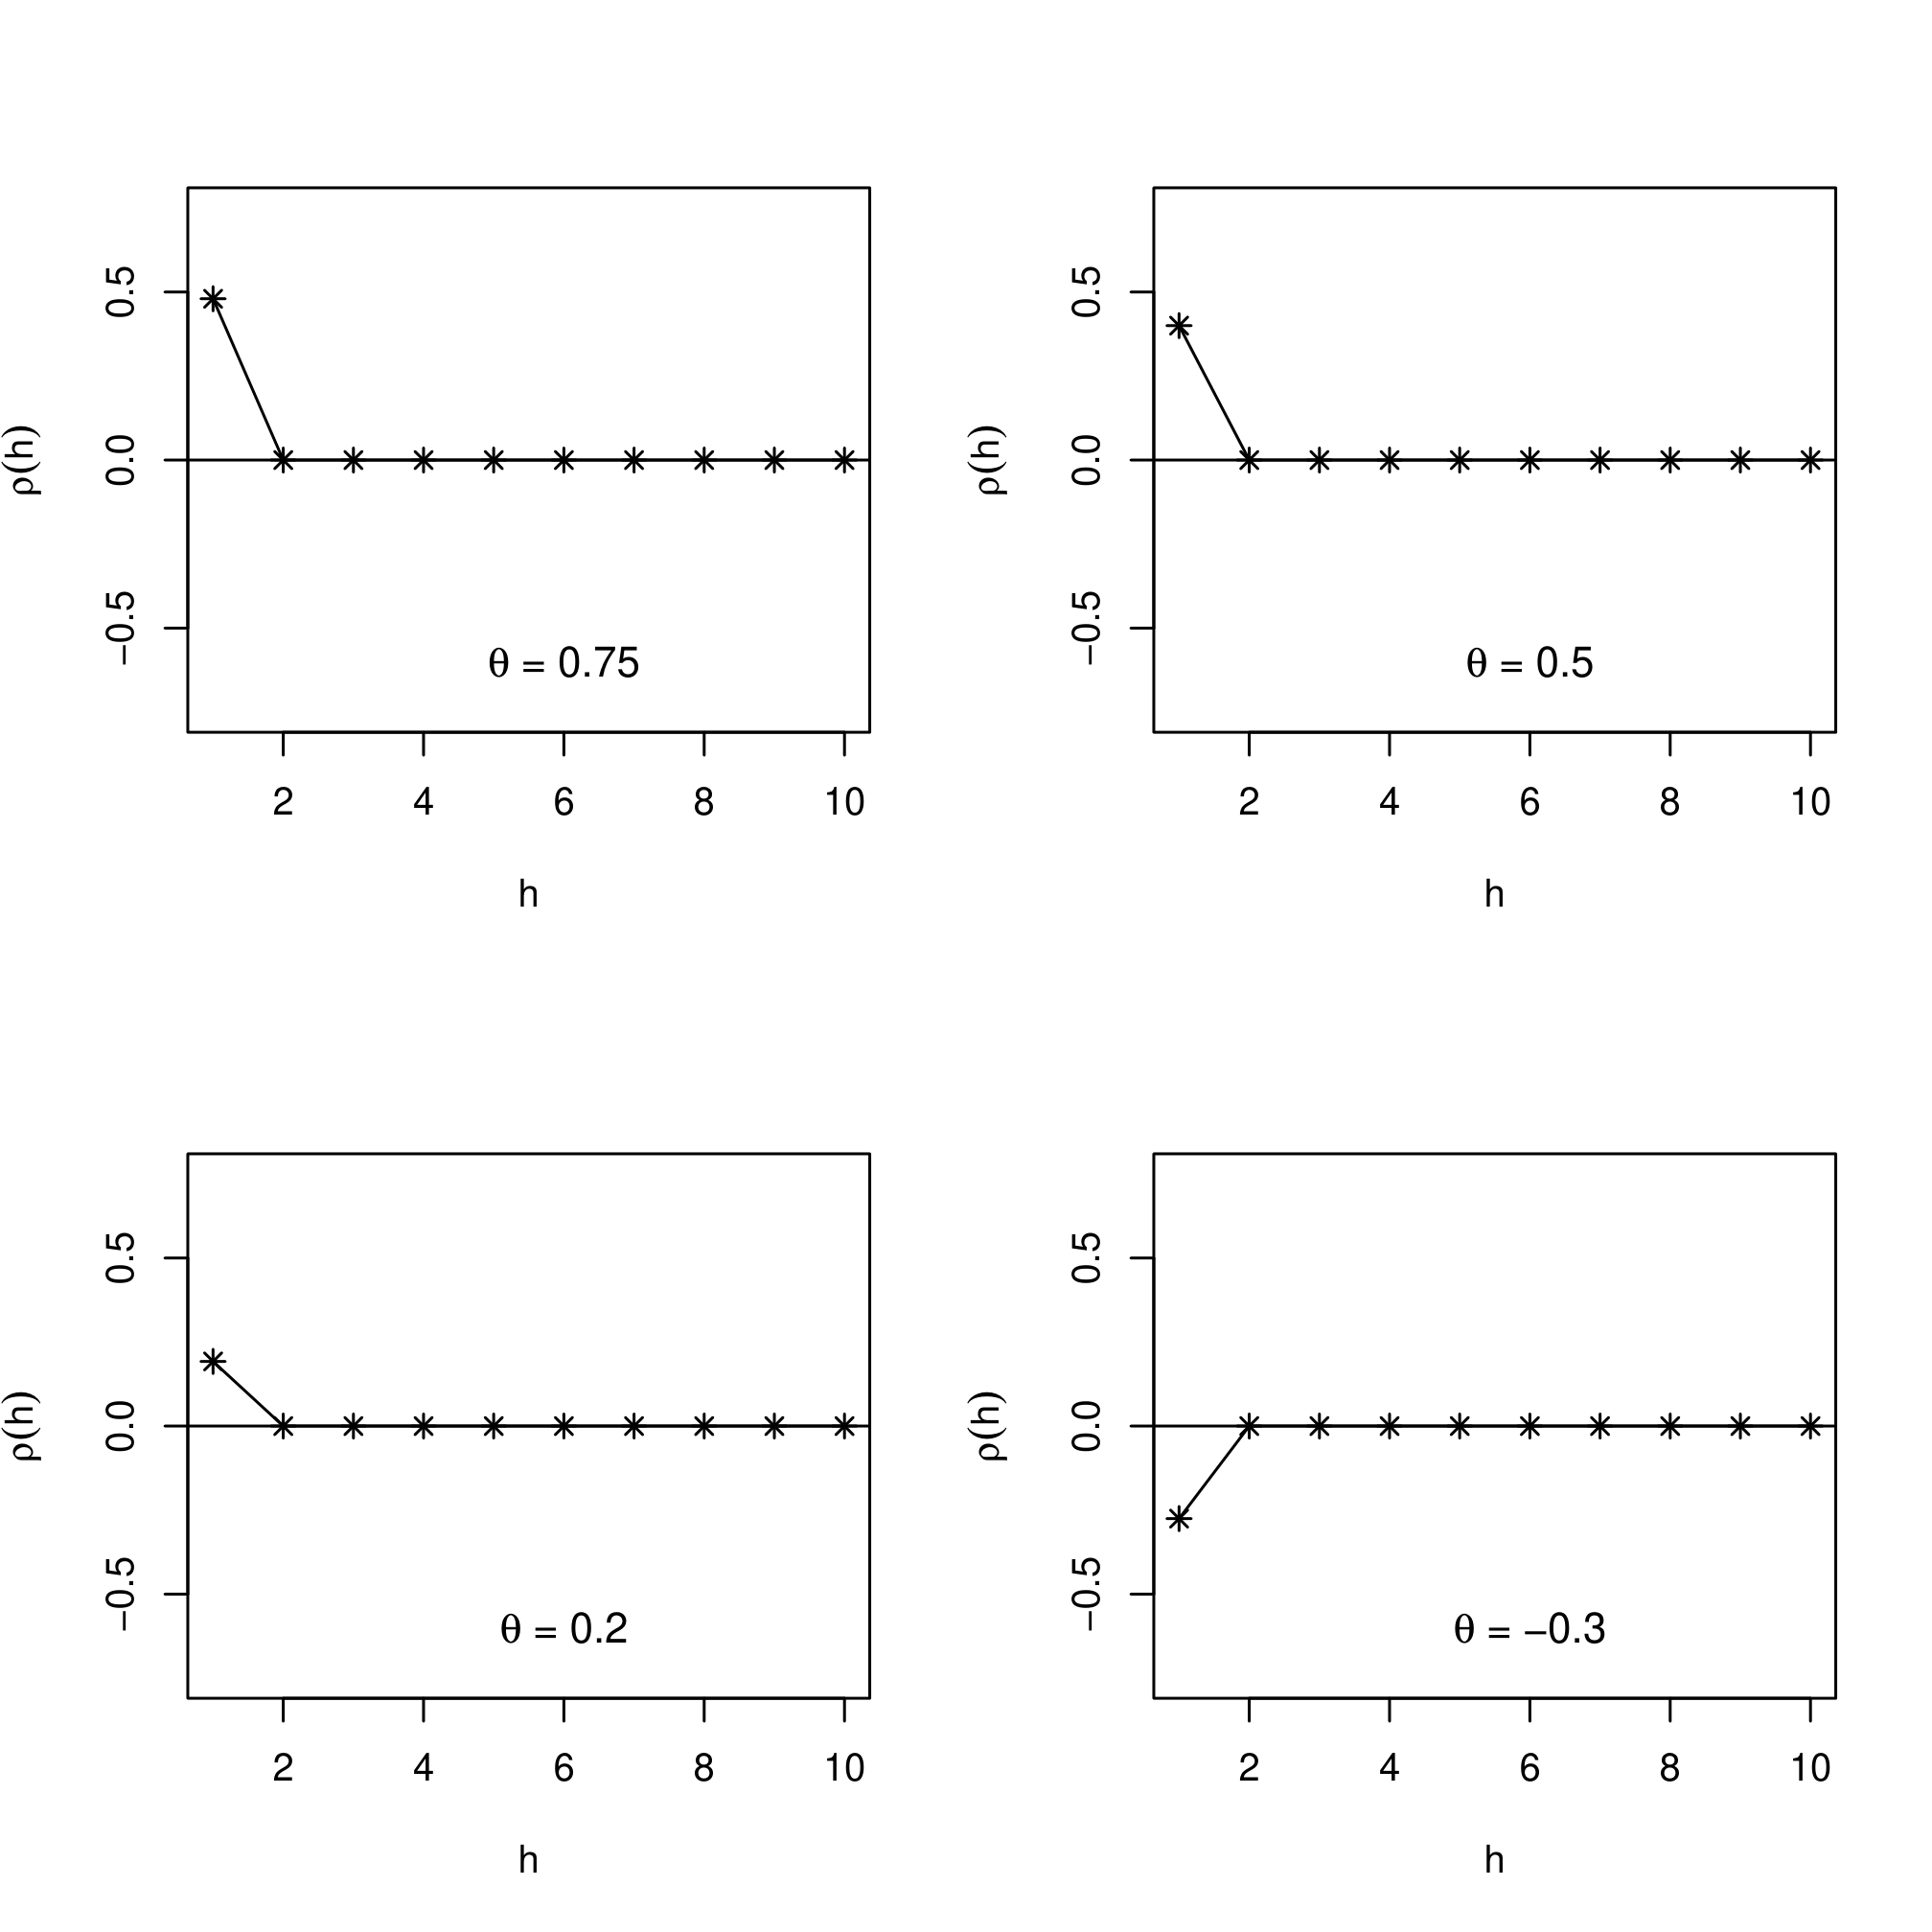
Автокорреляции

Для модели MA ненулевой является только автокорреляция лага 1.

Анализ временных рядов в R

Давайте потренируемся!

Анализ временных рядов в R

Preparing Video For Download...