Модель случайного блуждания (RW)

Анализ временных рядов в R

David S. Matteson

Associate Professor at Cornell University

Случайное блуждание

Random Walk (RW) — простой пример нестационарного процесса.

Случайное блуждание характеризуется:

  • Отсутствием заданного среднего и дисперсии.
  • Сильной зависимостью по времени.
  • Приращениями в виде белого шума (WN).
Анализ временных рядов в R

Случайное блуждание

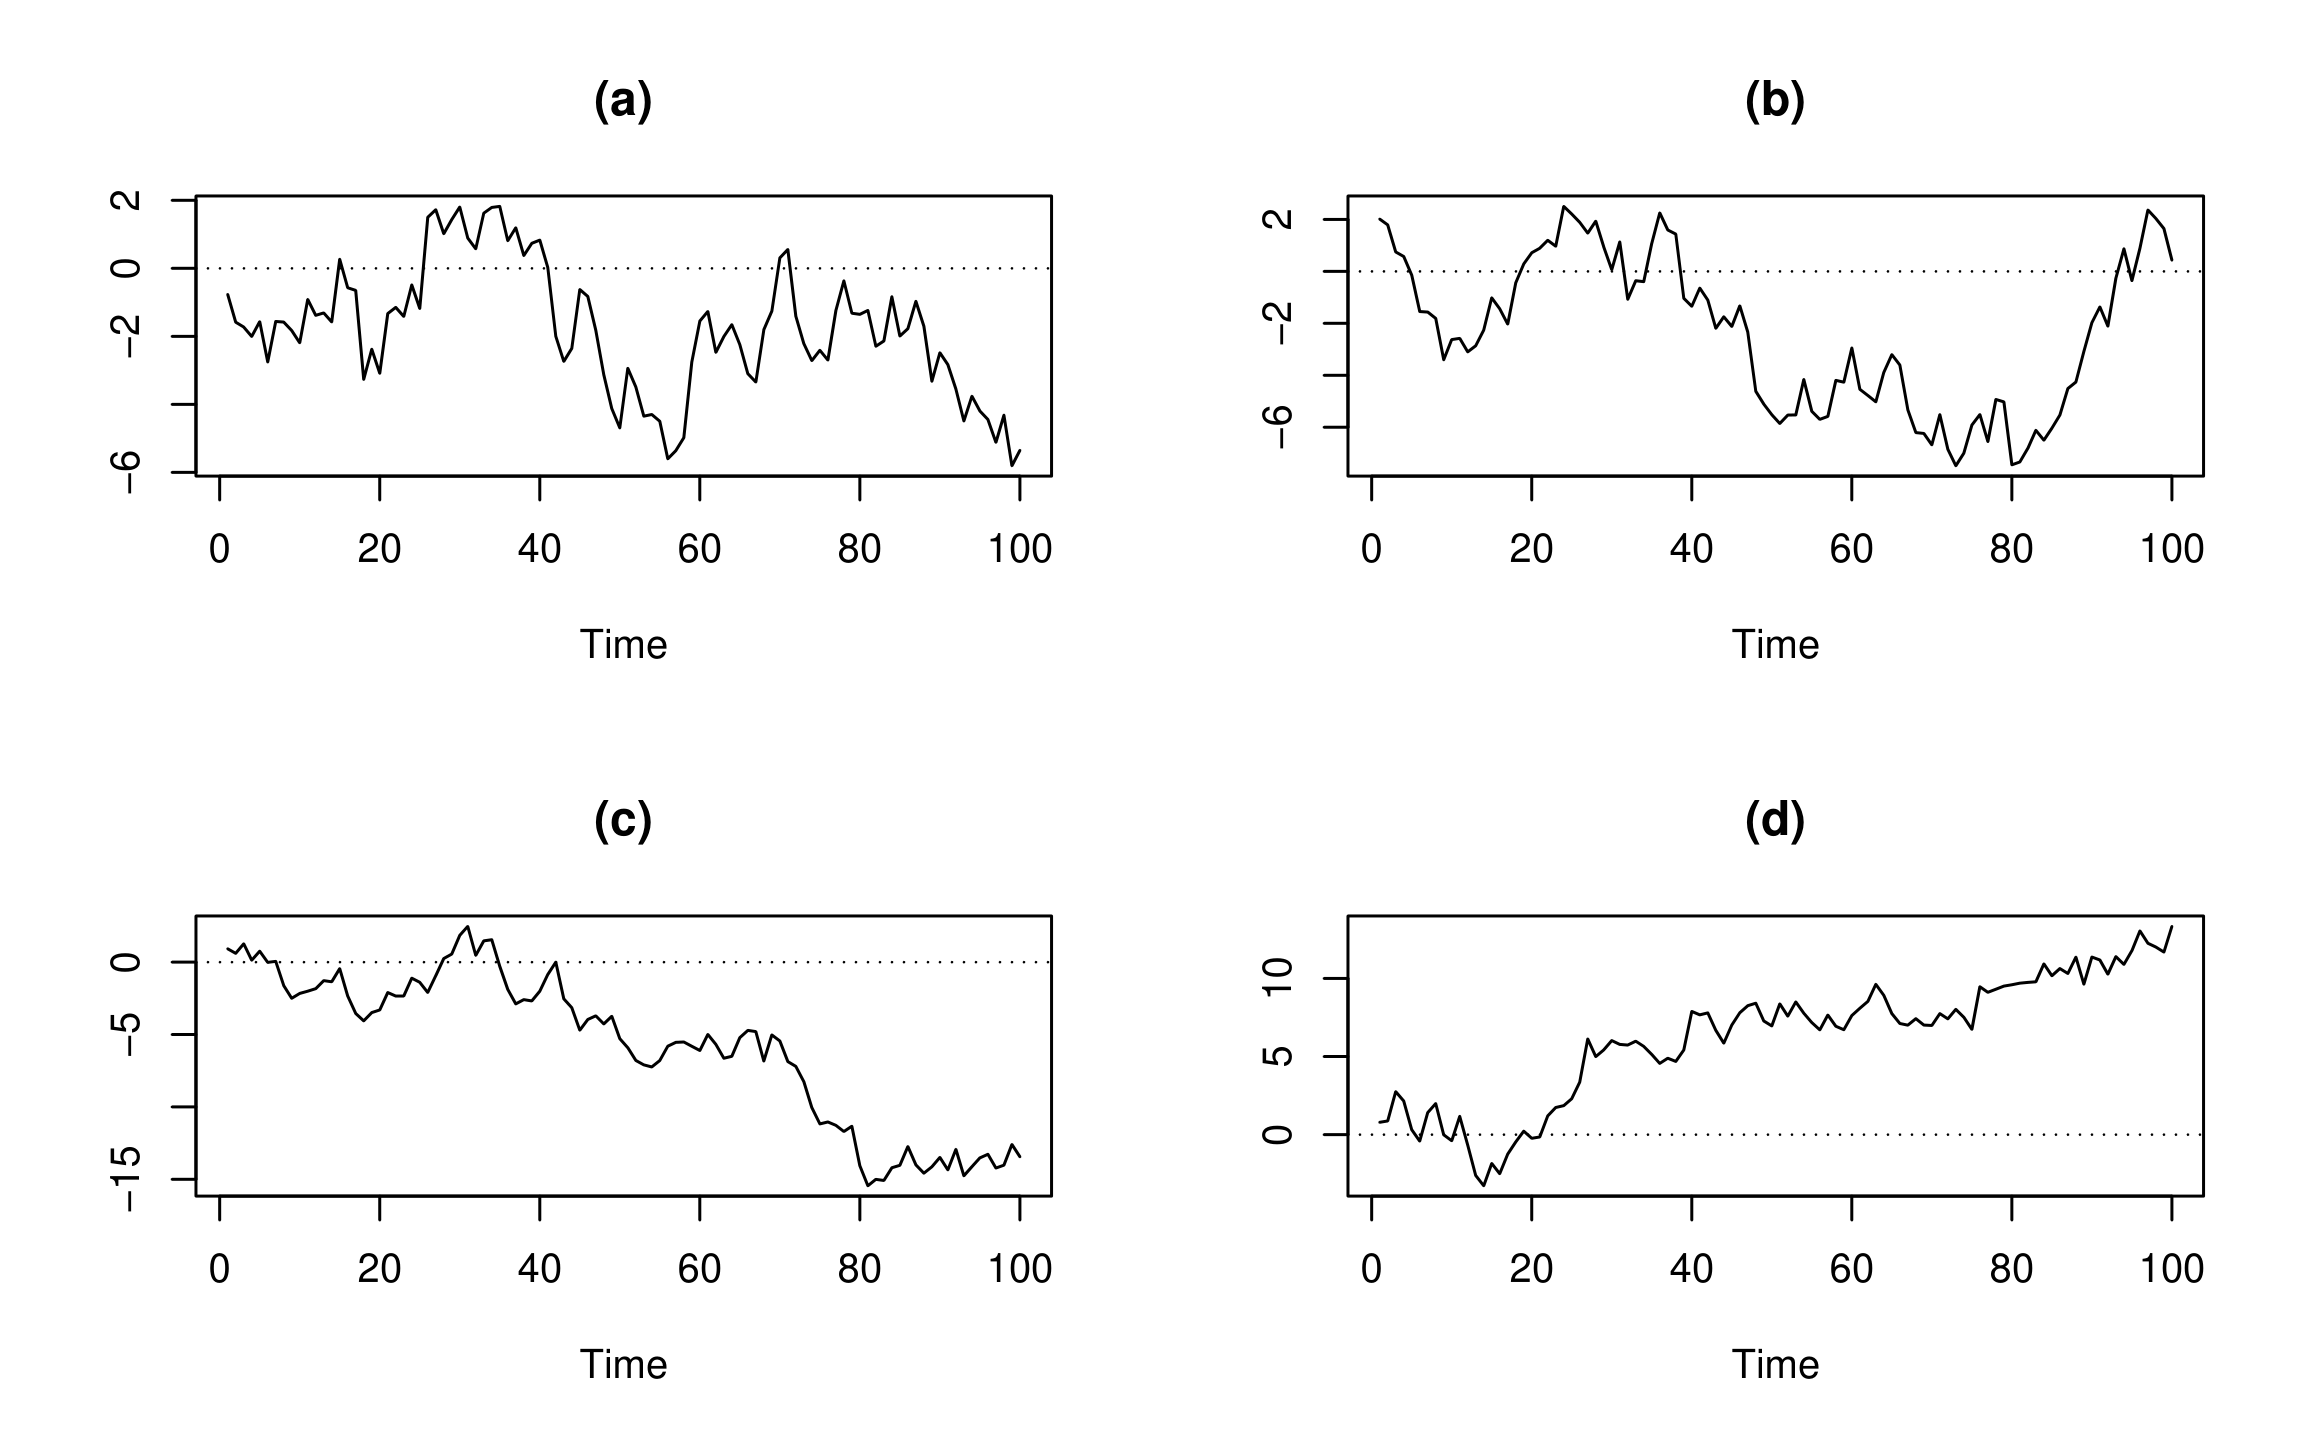
Графики временного ряда случайного блуждания:
Анализ временных рядов в R

Случайное блуждание

Рекуррентное соотношение для случайного блуждания:

$$Today = Yesterday + Noise$$

Формально:

$$ Y_t = Y_{t-1} + \epsilon_t$$

где $\epsilon_t$ — белый шум (WN) с нулевым средним.

  • Для симуляции необходима начальная точка $Y_0$.

  • Один параметр — дисперсия белого шума $\sigma^{2}_{\epsilon}$.

Анализ временных рядов в R

Случайное блуждание — I

Процесс случайного блуждания:

$$Y_t = Y_{t-1} + \epsilon_t$$

где $\epsilon_t$ — WN с нулевым средним

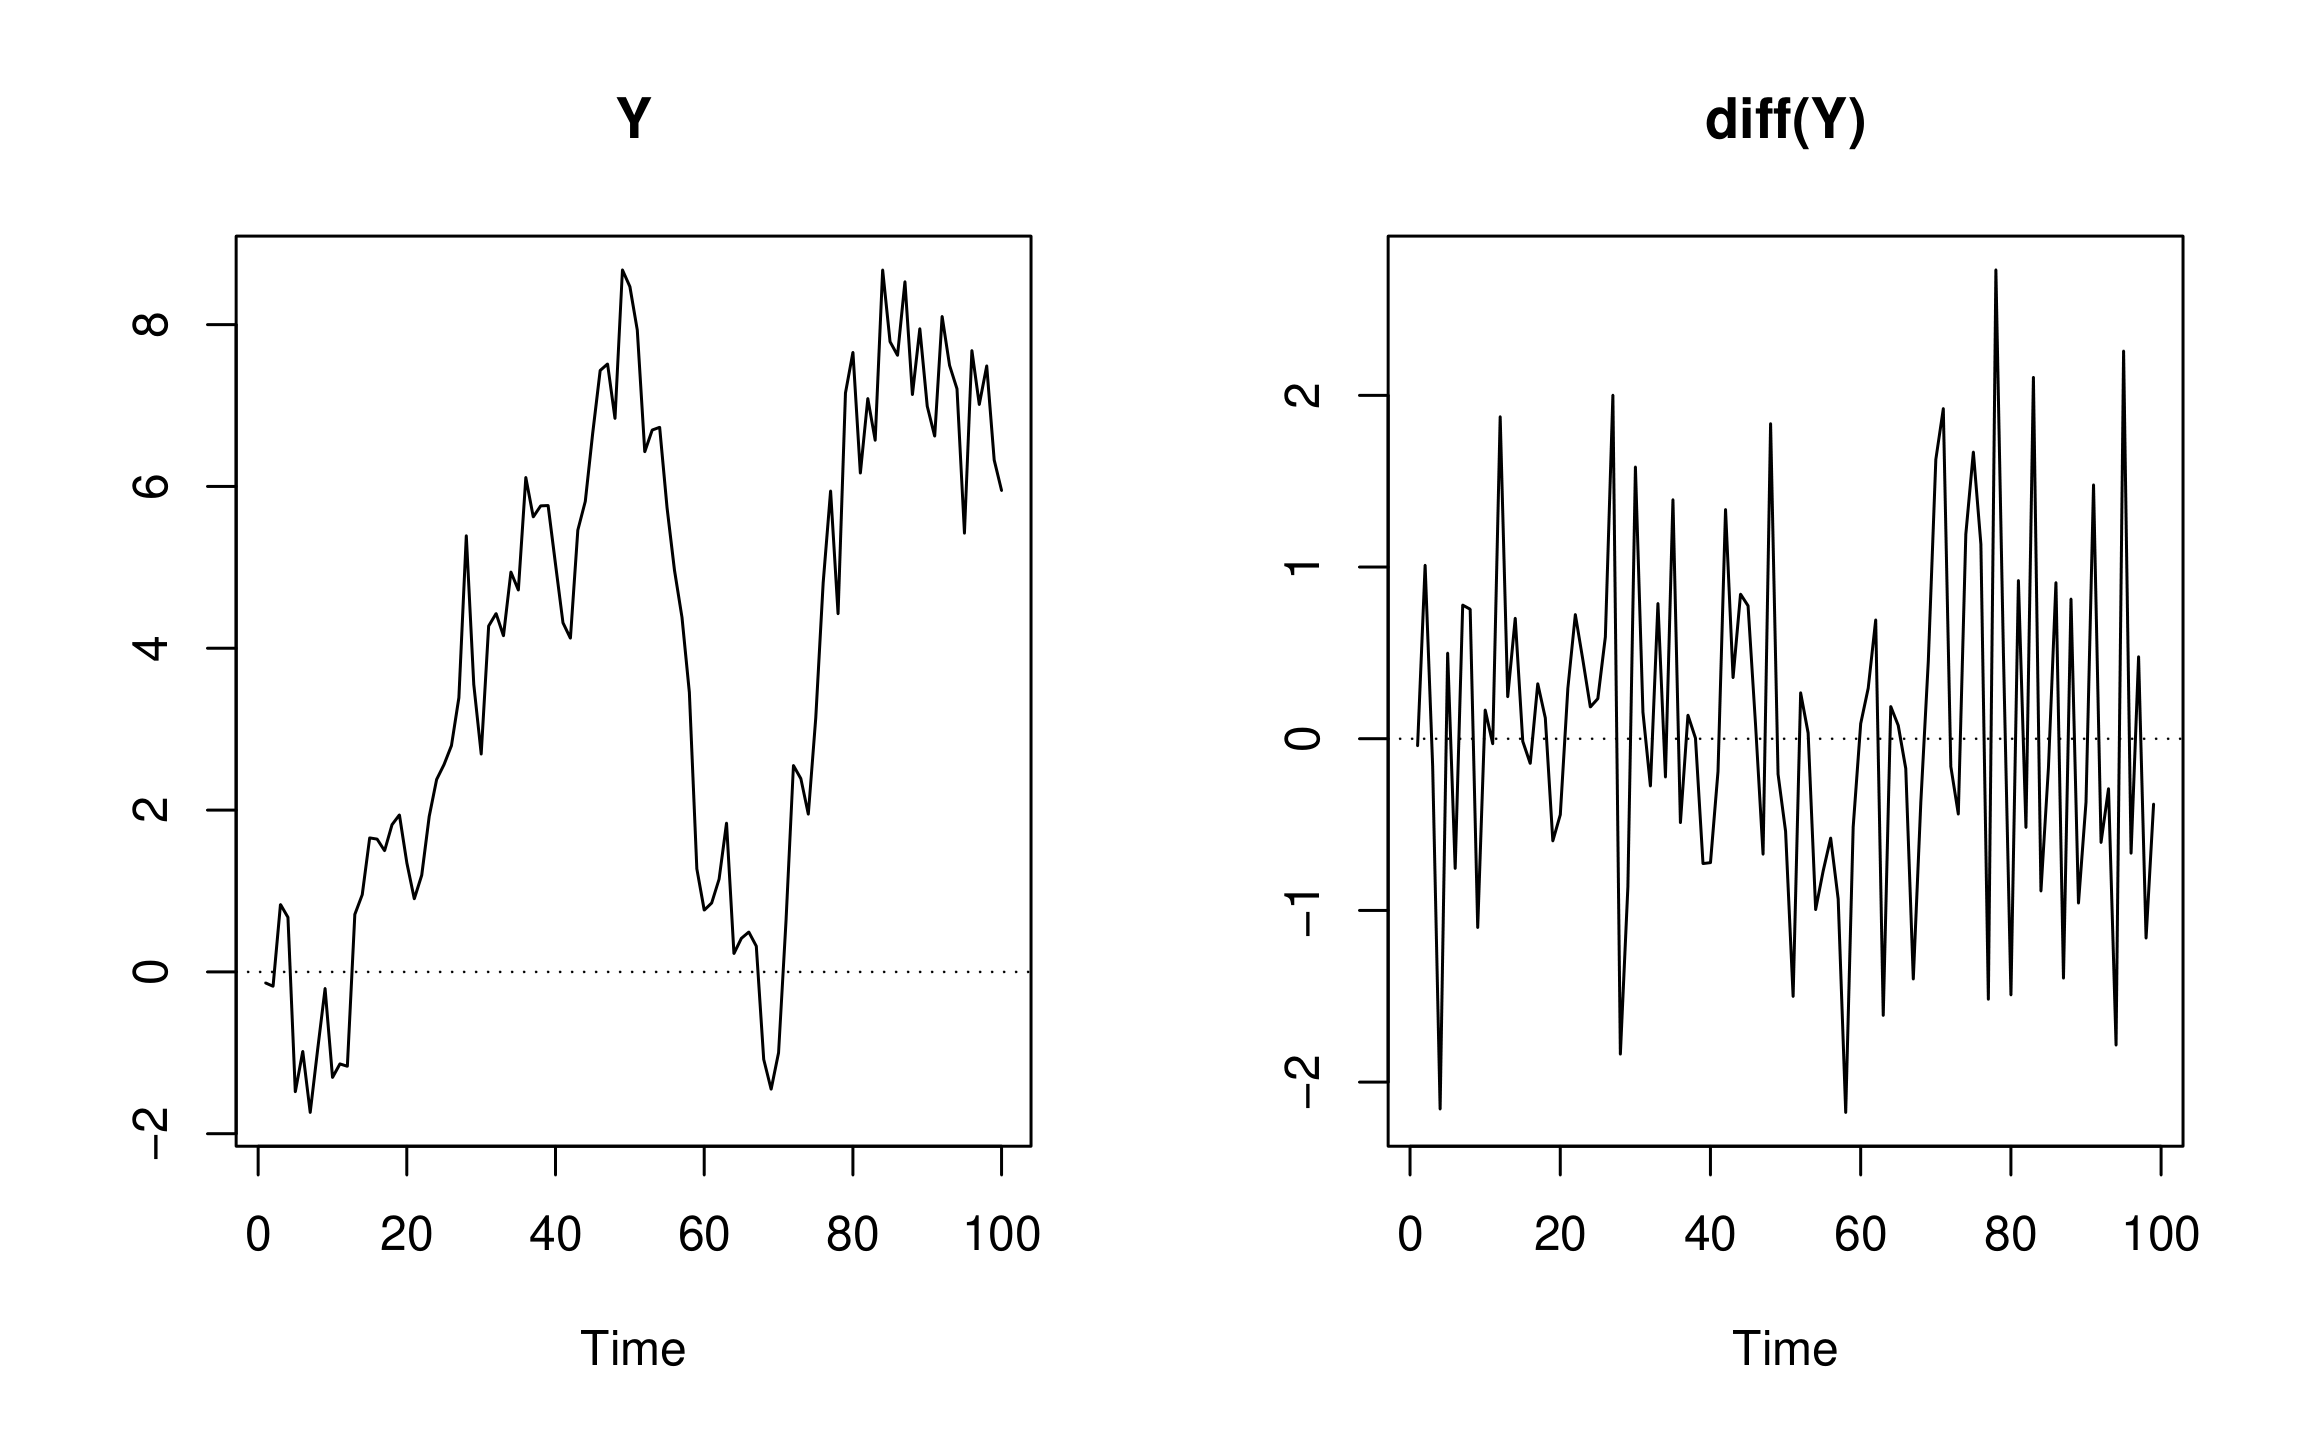
Так как $Y_t - Y_{t-1} = \epsilon_t \rightarrow $ diff(Y) является WN

Анализ временных рядов в R

Случайное блуждание — II

Анализ временных рядов в R

Случайное блуждание с дрейфом — I

Случайное блуждание с дрейфом:

$$Today = Constant + Yesterday + Noise$$

Формально: $$Y_t = c + Y_{t-1} + \epsilon_t$$

где $\epsilon_t$ — белый шум (WN) с нулевым средним.

  • Два параметра: константа $c$ и дисперсия WN $\sigma_{\epsilon}^2$.
  • $Y_t - Y_{t-1} = $ ? $\rightarrow$ WN со средним $c$!
Анализ временных рядов в R

Случайное блуждание с дрейфом — II

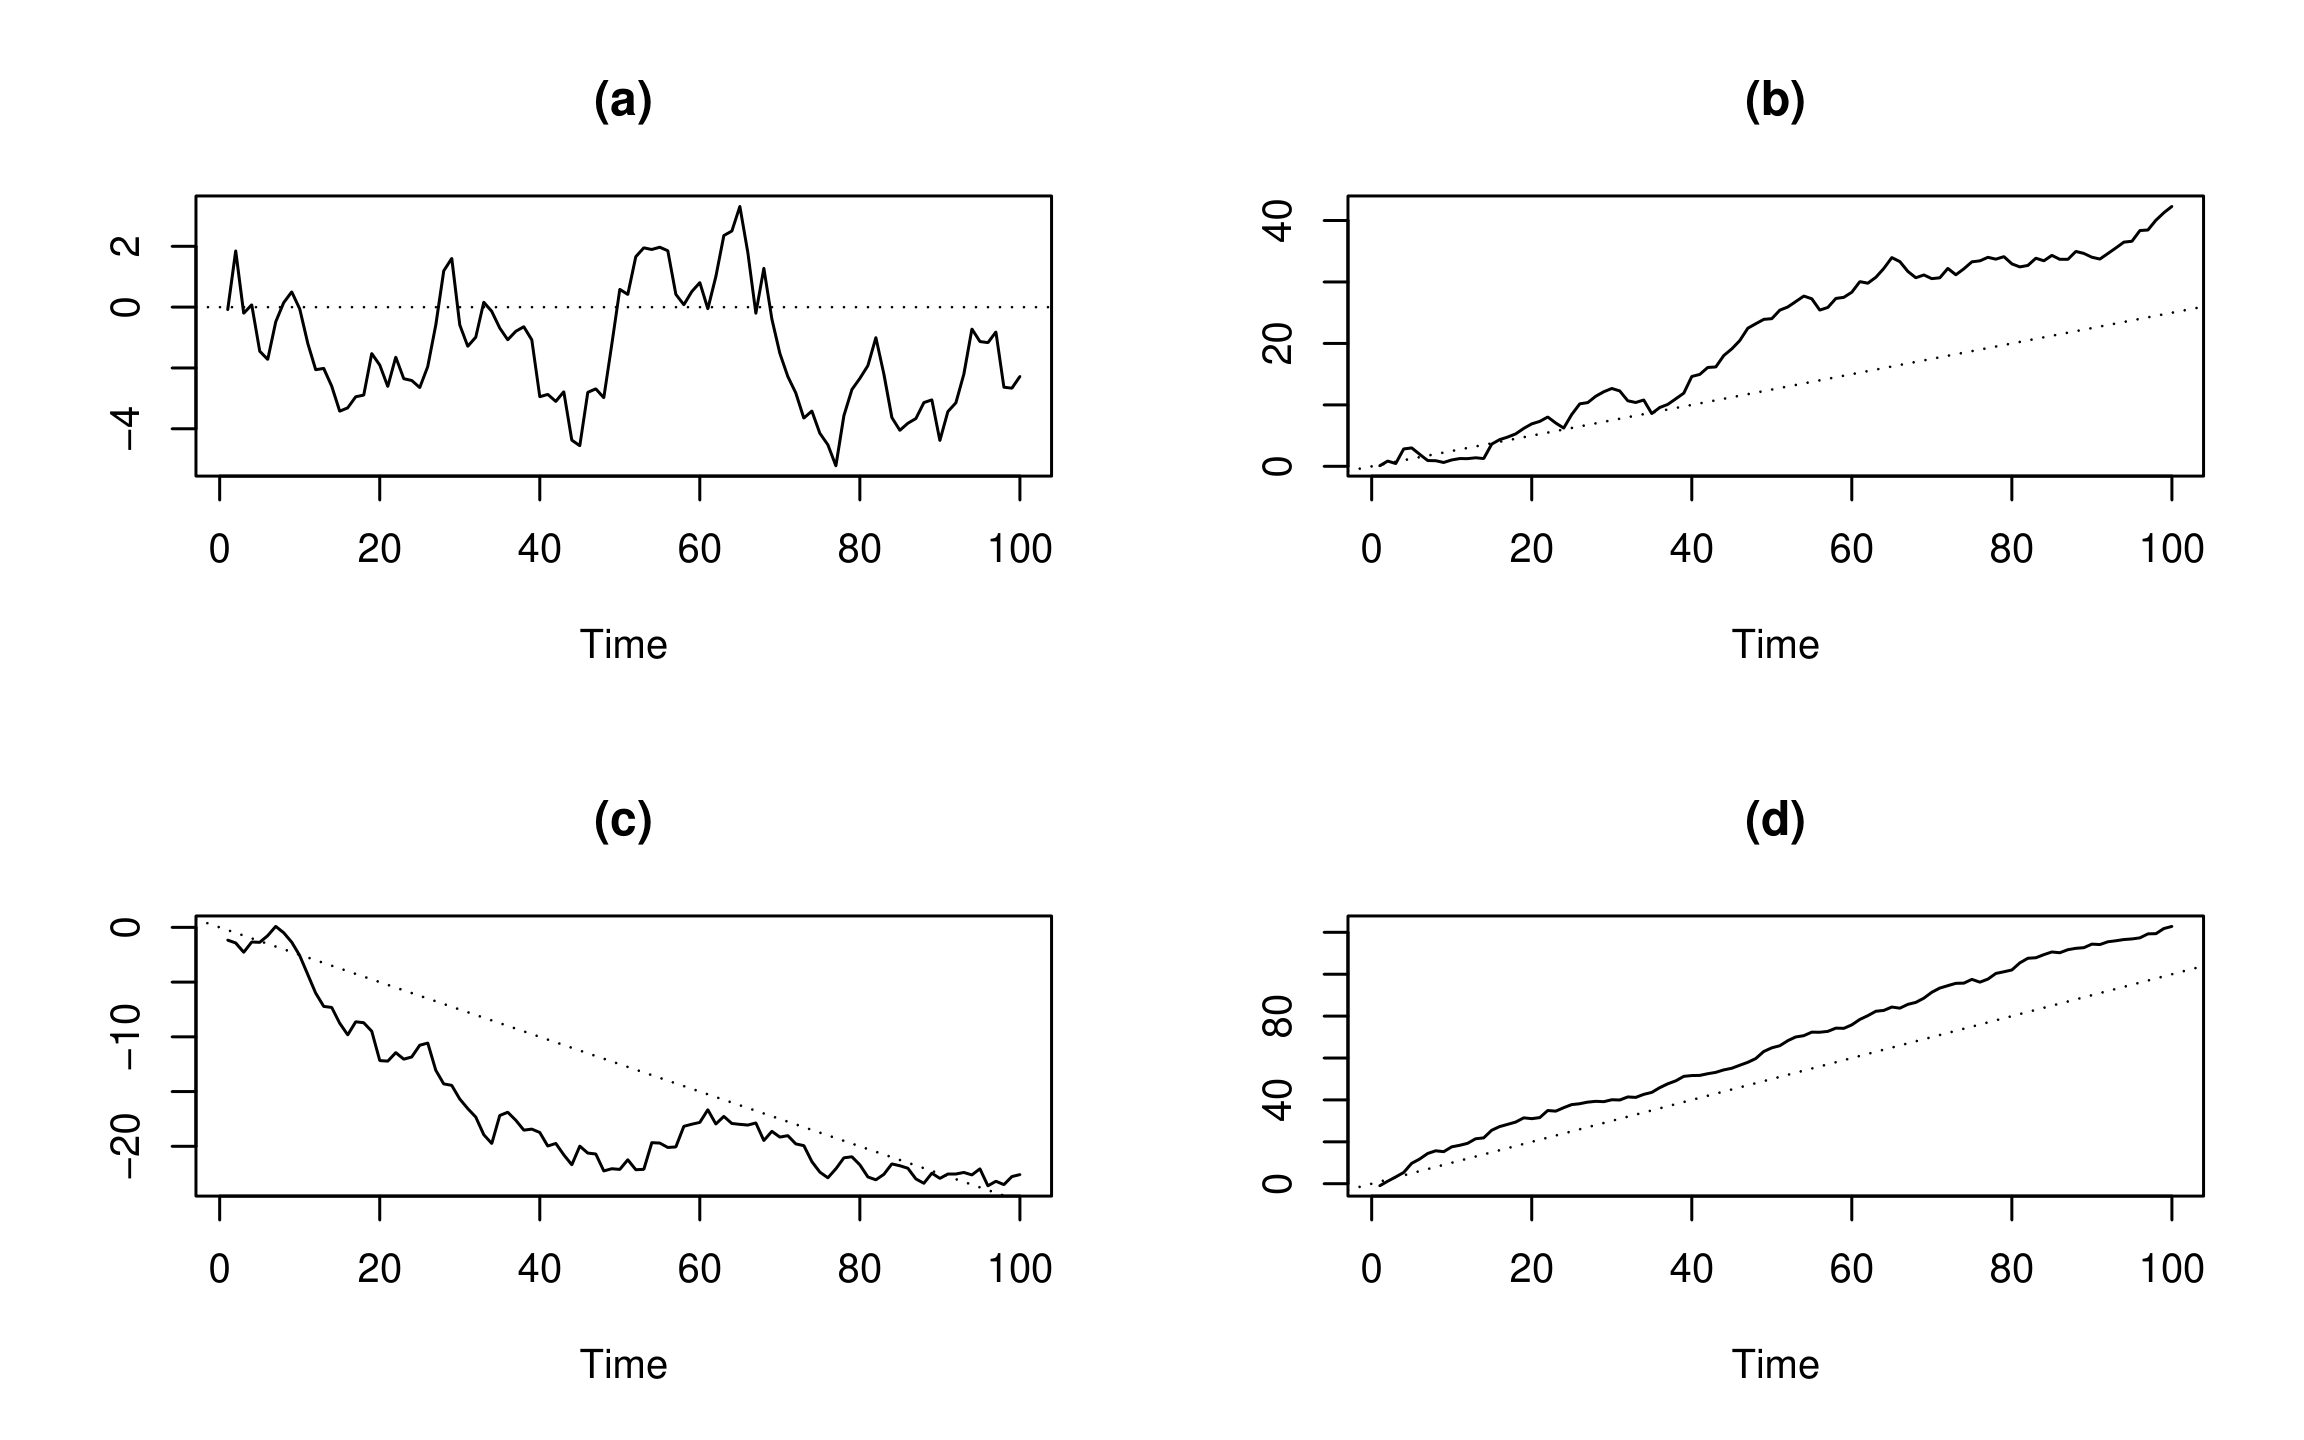
Графики временного ряда случайного блуждания с дрейфом:
Анализ временных рядов в R

Давайте потренируемся!

Анализ временных рядов в R

Preparing Video For Download...