Обучение с учителем в R: регрессия
Nina Zumel and John Mount
Win-Vector LLC


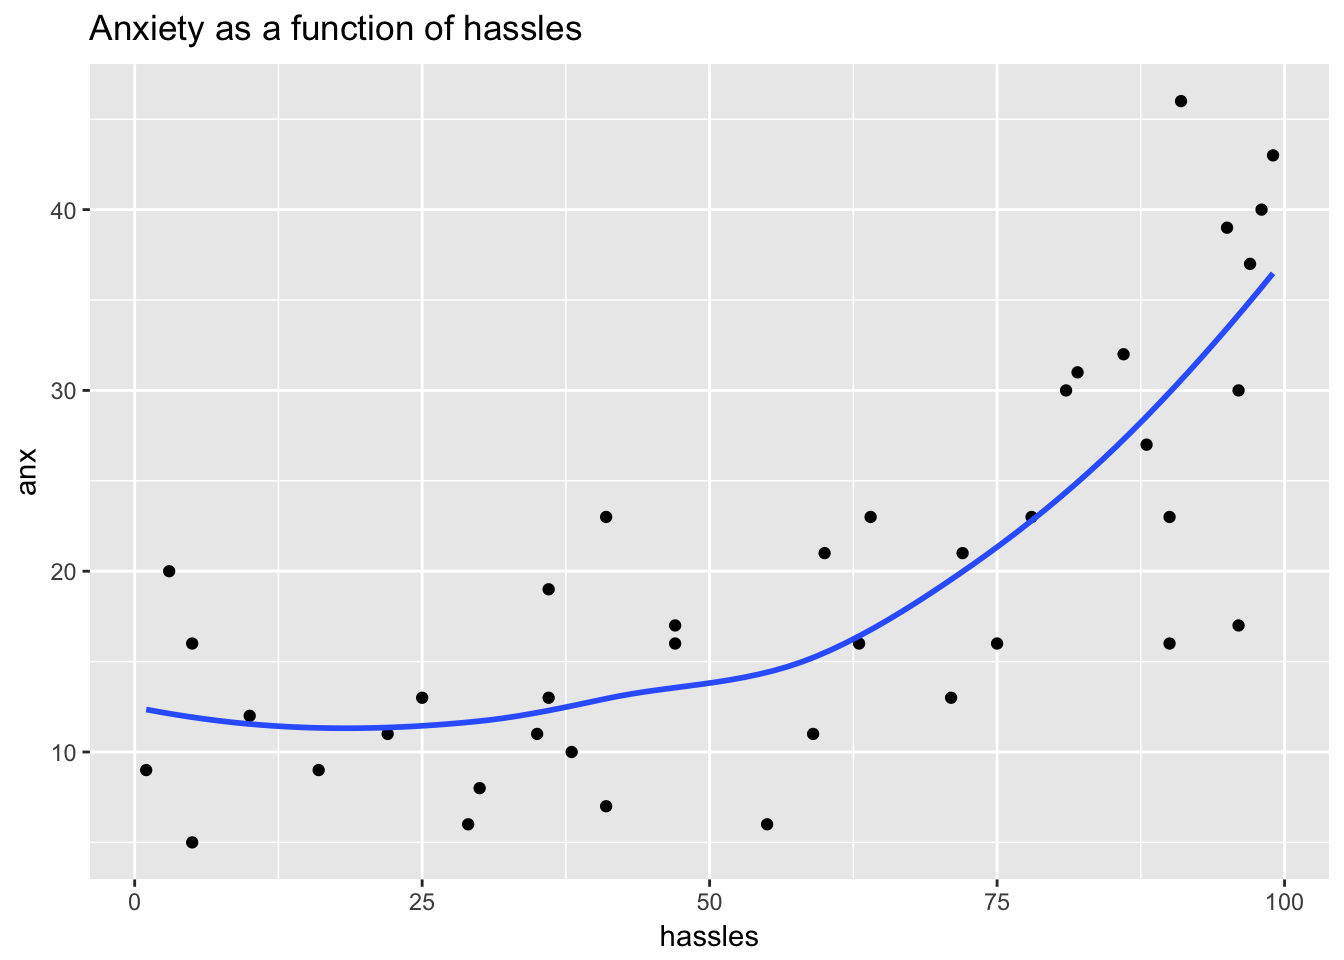
Что лучше?
anx ~ I(hassles^2)anx ~ I(hassles^3)anx ~ I(hassles^2) + I(hassles^3)anx ~ exp(hassles)I(): интерпретировать выражение буквально (не как взаимодействие)
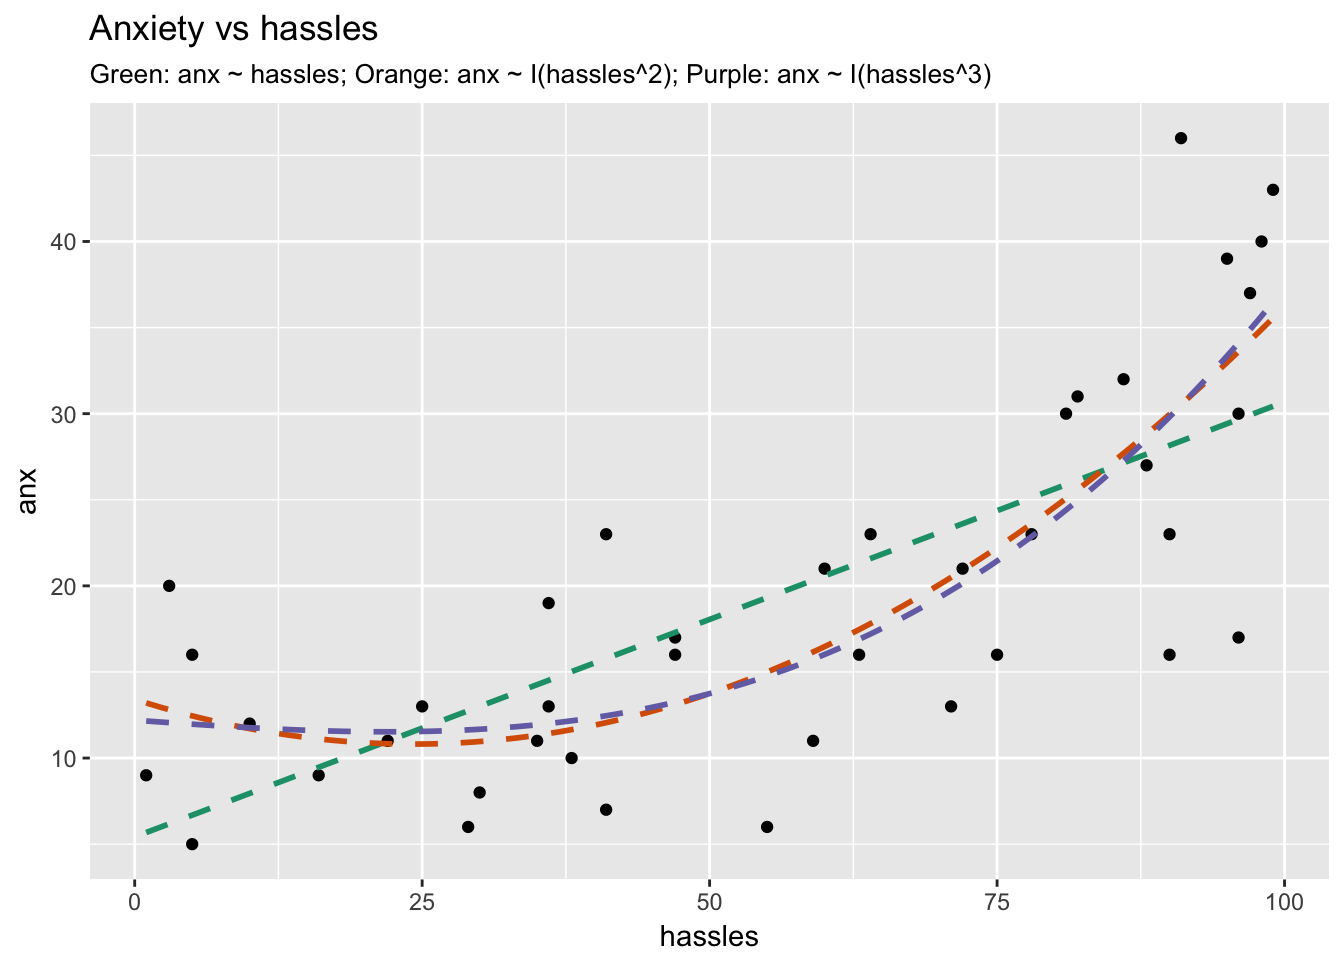
Линейная, квадратичная и кубическая модели
mod_lin <- lm(anx ~ hassles, hassleframe)
summary(mod_lin)$r.squared
0.5334847
mod_quad <- lm(anx ~ I(hassles^2), hassleframe)
summary(mod_quad)$r.squared
0.6241029
mod_tritic <- lm(anx ~ I(hassles^3), hassleframe)
summary(mod_tritic)$r.squared
0.6474421
Оценка моделей с помощью кросс-валидации
| Модель | RMSE |
|---|---|
| Линейная ($hassles$) | 7,69 |
| Квадратичная ($hassles^2$) | 6,89 |
| Кубическая ($hassles^3$) | 6,70 |
Обучение с учителем в R: регрессия