Международный портфель акций

Количественное управление рисками в R

Alexander McNeil

Instructor

Международный портфель акций

  • Представьте британского инвестора, который вложил средства:
    • 30% FTSE, 40% S&P 500, 30% SMI
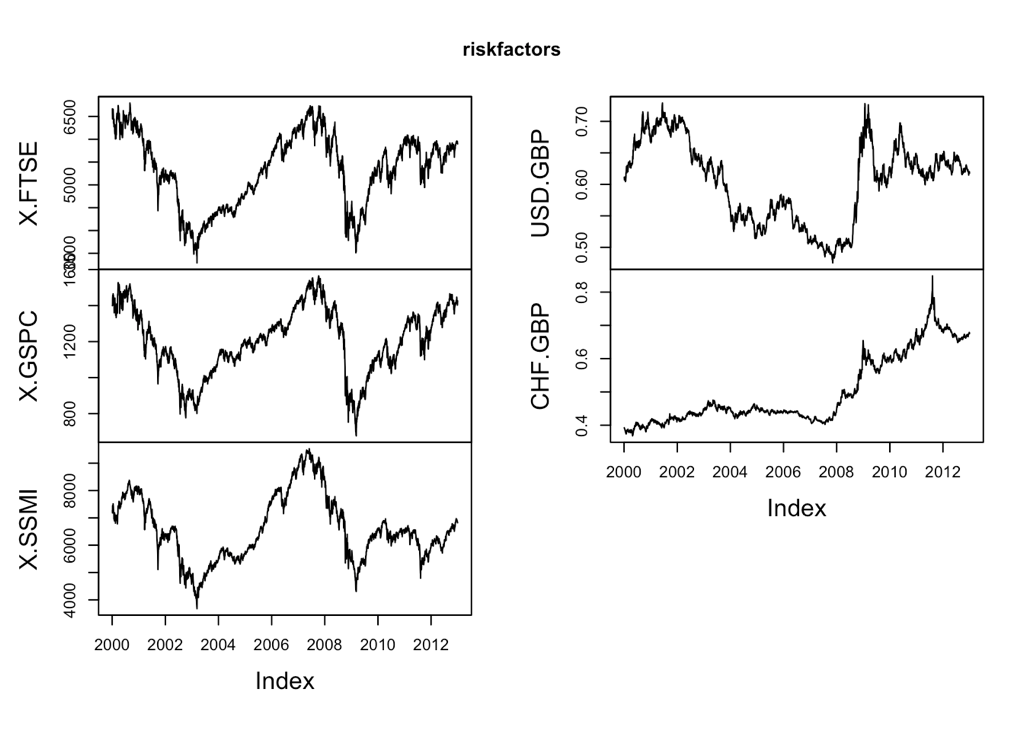
  • 5 факторов риска: индексы FTSE, S&P 500 и SMI, курсы GBP/USD и GBP/CHF
riskfactors <- merge(FTSE, SP500, SMI, USD_GBP, CHF_GBP, all = FALSE)["/2012-12-31", ]
Количественное управление рисками в R

Отображение факторов риска

plot.zoo(riskfactors)

Количественное управление рисками в R

Историческое моделирование

  • Простой метод, широко применяемый в финансовой отрасли
  • Ресэмплинг исторических доходностей факторов риска и анализ их влияния на текущий портфель
  • Оператор потерь показывает влияние различных значений факторов риска на портфель
  • Функции оператора потерь будут предоставлены в упражнениях
Количественное управление рисками в R

Эмпирические оценки VaR и ES

losses <- rnorm(100)
losses_o <- sort(losses, decreasing = TRUE)
head(losses_o, n = 8)
1.836163 1.775163 1.745427 1.614479 1.602120 1.590034 1.483691 1.408354
quantile(losses, 0.95)
     95% 
1.590638
qnorm(0.95)
1.644854
Количественное управление рисками в R

Эмпирические оценки VaR и ES

mean(losses[losses > quantile(losses, 0.95)])
1.714671
ESnorm(0.95)
2.062713
Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...