Нормальное распределение

Количественное управление рисками в R

Alexander McNeil

Professor, University of York

Определение нормального распределения

  • Если факторы риска следуют ГБД, лог-доходности должны быть независимы и нормально распределены
  • Так ли это?
  • Переменная x нормальна, если её плотность равна:

$$f_X(x) = {{1} \over {\sigma \sqrt{2\pi}}} e^{-{{(x-\mu)^2} \over {\sigma ^ 2}}} $$

  • Зависит от двух параметров: $\mu$ и $\sigma$
Количественное управление рисками в R

Свойства нормального распределения

  • $\mu$ — математическое ожидание, $\sigma ^ 2$ — дисперсия
  • Стандартная запись: $X \sim N(\mu,\sigma ^2)$
  • Параметры легко оцениваются по данным
  • Сумма двух и более независимых нормальных величин также нормальна
Количественное управление рисками в R

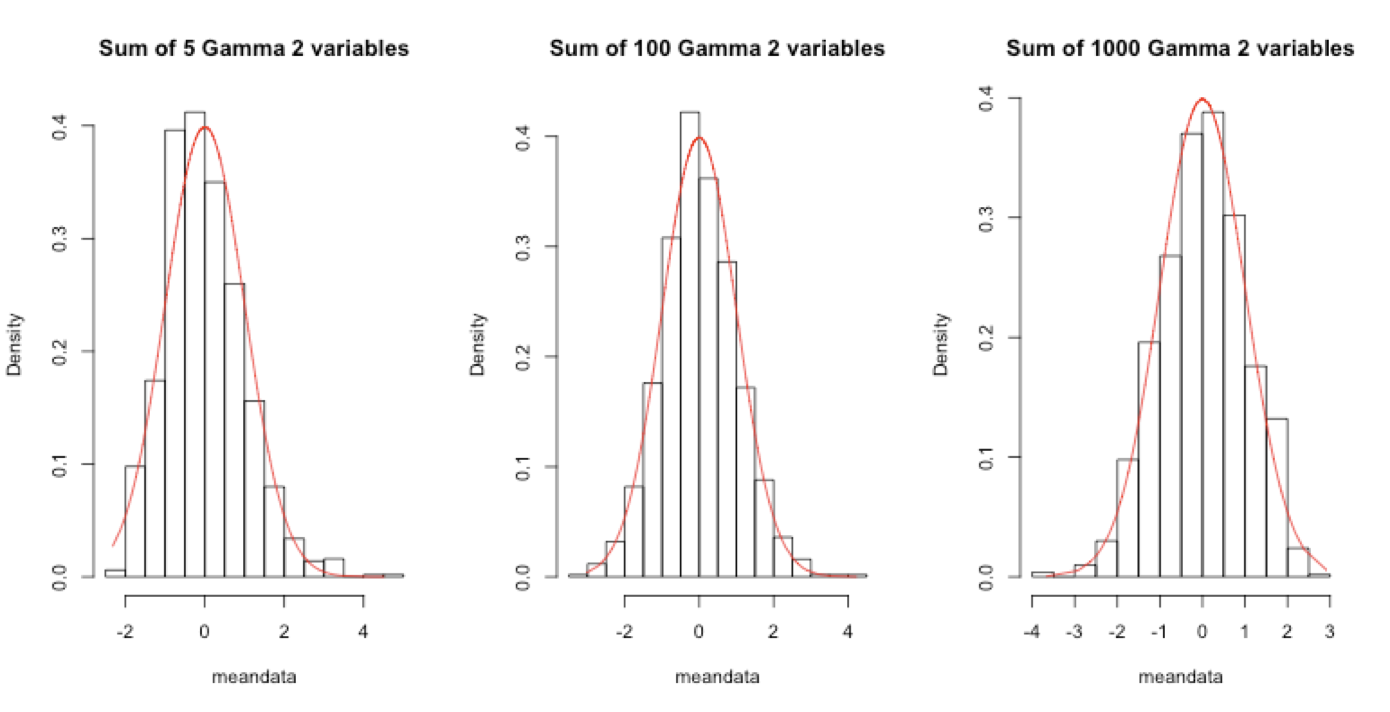
Центральная предельная теорема (ЦПТ)

Количественное управление рисками в R

Оценка параметров нормального распределения

  • Данные: $X_1,...,X_n$
  • Метод моментов:

$$\hat{\mu} = {1 \over n} {\sum_{t=1}^n}X_t $$

$$\hat{\sigma}^2_u = {1 \over {n - 1}} {\sum_{t=1}^n}(X_t - \hat{\mu})^2 $$

  • Применение к лог-доходностям FTSE за 2008–09 гг.
Количественное управление рисками в R

Пример: FTSE

head(ftse)
-0.09264548 -0.08178433 -0.07428657 -0.05870079 -0.05637430 -0.05496918
tail(ftse)
0.05266208 0.06006960 0.07742977 0.07936751 0.08469137 0.09384244
mu <- mean(ftse)
sigma <- sd(ftse)
c(mu, sigma)
-0.0003378627  0.0194090385
Количественное управление рисками в R

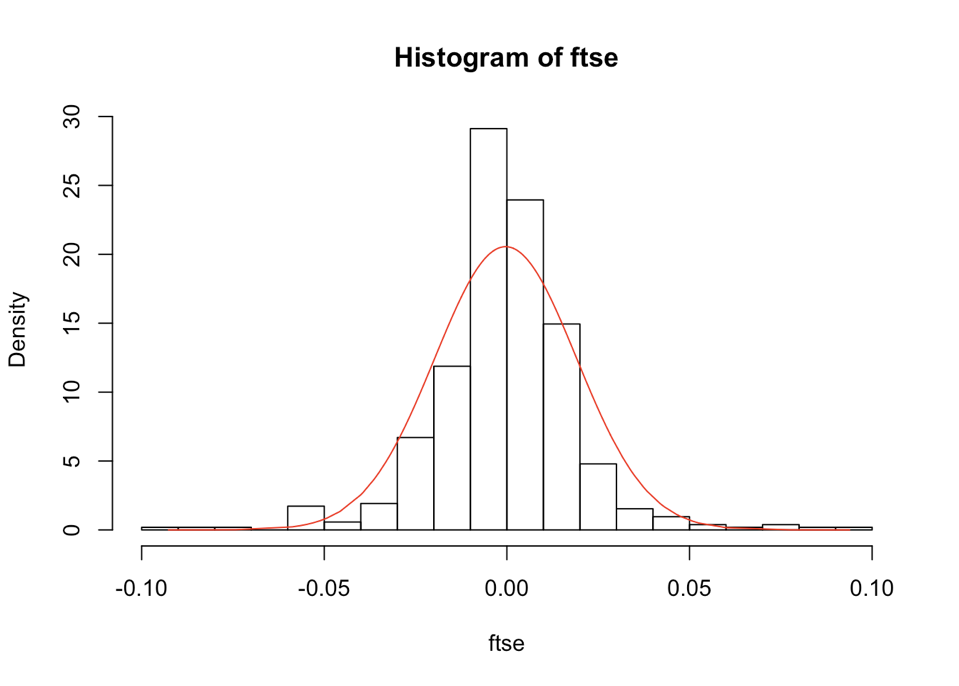
Визуализация подогнанного нормального распределения

hist(ftse, nclass = 20, probability = TRUE)

lines(ftse, dnorm(ftse, mean = mu, sd = sigma), col = "red")
Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...