Доходности факторов риска

Количественное управление рисками в R

Alexander McNeil

Professor, University of York

Доходности факторов риска

  • Изменения факторов риска называют доходностями факторов риска или доходностями
  • Пусть ($Z_t$) — временной ряд значений фактора риска
  • Распространённые определения доходностей ($X_t$)

    • $X_t = Z_t - Z_{t-1}$ (простые доходности)

    • $X_t = \dfrac{Z_t - Z_{t-1}}{Z_{t-1}}$ (относительные доходности)

      • 0,02 = прибыль 2%, -0,03 = убыток 3%
    • $X_t = \ln(Z_t) - \ln(Z_{t-1})$ (лог-доходности)
Количественное управление рисками в R

Свойства лог-доходностей

  • Факторы риска не могут принимать отрицательные значения
  • При малых изменениях близки к относительным доходностям:

    • $\ln(Z_t) - \ln(Z_{t-1}) \approx \dfrac{Z_t-Z_{t-1}}{Z_{t-1}}$
  • Легко агрегируются суммированием для получения лог-доходностей за более длинные интервалы
  • Независимы и нормально распределены, если факторы риска следуют геометрическому броуновскому движению (GBM)
Количественное управление рисками в R

Лог-доходности в R

sp500x <- diff(log(SP500))
head(sp500x, n = 3)  # note the NA in first position
                 ^GSPC
1950-01-03          NA
1950-01-04 0.011340020
1950-01-05 0.004736539
sp500x <- diff(log(SP500))[-1]
head(sp500x)
                  ^GSPC
1950-01-04  0.011340020
1950-01-05  0.004736539
1950-01-06  0.002948985
1950-01-09  0.005872007
1950-01-10 -0.002931635
1950-01-11  0.003516944
Количественное управление рисками в R

Лог-доходности в R (2)

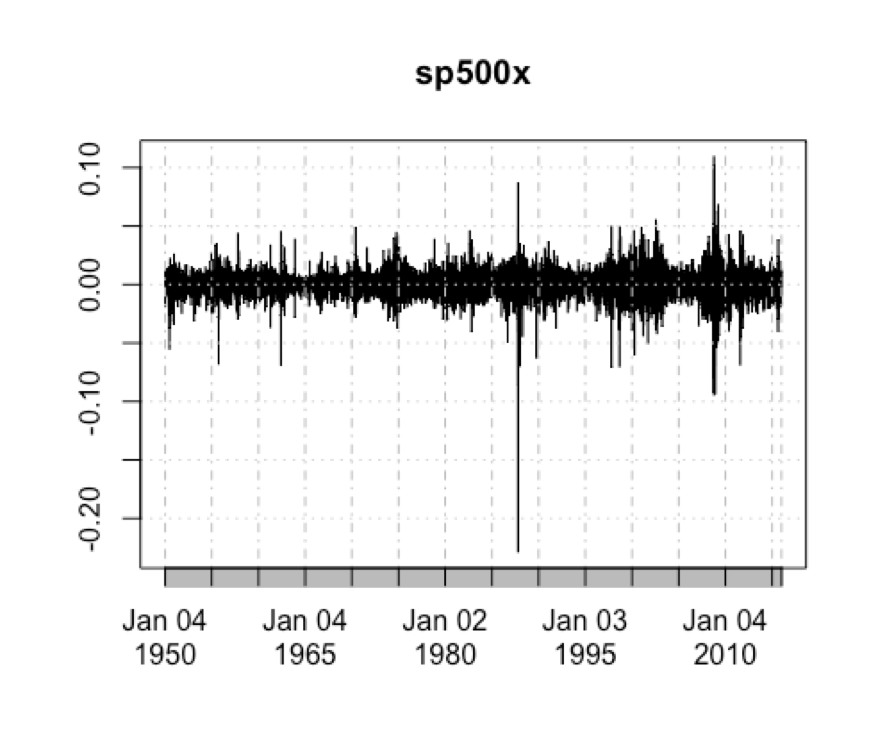
plot(sp500x)

Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...