Асимметрия, эксцесс и критерий Харке–Бера

Количественное управление рисками в R

Alexander McNeil

Professor, University of York

Асимметрия и эксцесс
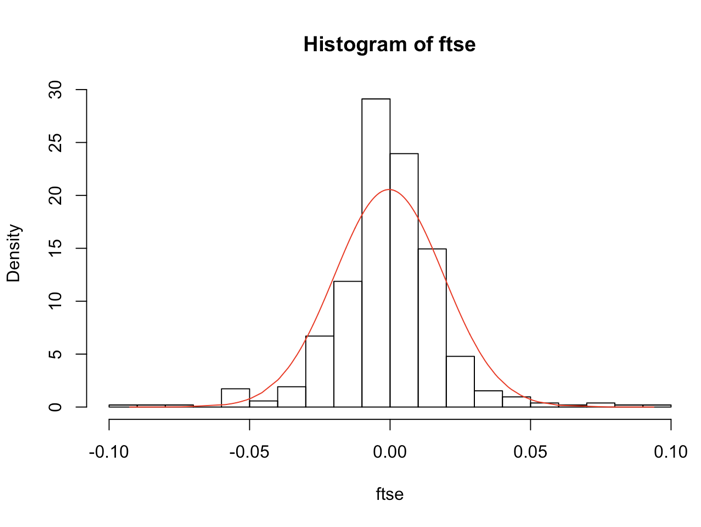
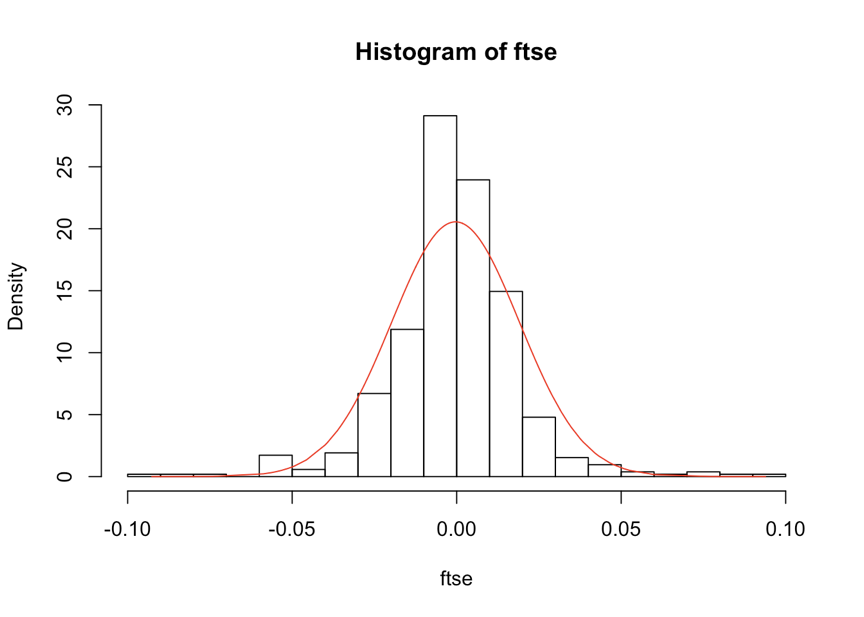
  • Асимметрия (b) — мера несимметричности распределения
  • Эксцесс (k) — мера тяжести хвостов
  • Для нормального распределения: асимметрия = 0, эксцесс = 3

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^3 \over \hat{\sigma}^3 $$

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^4 \over \hat{\sigma}^4 $$

Количественное управление рисками в R

Асимметрия и эксцесс (II)

library(moments)

skewness(ftse)
-0.01187921
kurtosis(ftse)
7.437121

Количественное управление рисками в R

Критерий Харке–Бера

  • Сравнивает асимметрию и эксцесс данных с теоретическими значениями нормального распределения (0 и 3)
  • Выявляет асимметрию, тяжёлые хвосты или оба отклонения

$$ T = {1 \over 6}n\left(b^2 + \frac{1}{4}(k - 3)^2\right) $$

jarque.test(ftse)
    Jarque-Bera Normality Test
data: ftse
JB = 428.23, p-value < 2.2e-16
alternative hypothesis: greater
Количественное управление рисками в R

Доходность за длинные и перекрывающиеся периоды

  • Дневная доходность, как правило, далека от нормального распределения
  • Что насчёт доходности за более длинные периоды?
  • Недельная, месячная и квартальная доходность получается суммированием
  • ЦПТ предполагает, что такая доходность ближе к нормальной
  • Однако данных меньше — критерии становятся менее мощными
  • Можно также анализировать перекрывающиеся или скользящие суммы доходностей
Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...