Добро пожаловать на курс!

Количественное управление рисками в R

Alexander McNeil

Professor, University of York

Об авторе
  • Профессор математической статистики, актуарной науки и количественных финансов
  • Автор книги Quantitative Risk Management: Concepts, Techniques & Tools совместно с R. Frey и P. Embrechts
  • Создатель qrmtutorial.org совместно с M. Hofert
  • Участник разработки R-пакетов qrmdata и qrmtools

Количественное управление рисками в R

Цель QRM

  • В количественном управлении рисками (QRM) мы количественно оцениваем риск портфеля
  • Измерение риска — первый шаг к управлению им
  • Управление риском включает:
    • продажу активов, диверсификацию портфелей, хеджирование с помощью деривативов
    • поддержание достаточного капитала для покрытия убытков
  • Value-at-risk (VaR) — широко известная мера риска
Количественное управление рисками в R

Факторы риска

  • Стоимость портфеля зависит от множества факторов риска
  • Примеры: фондовые индексы/цены, курсы валют, процентные ставки
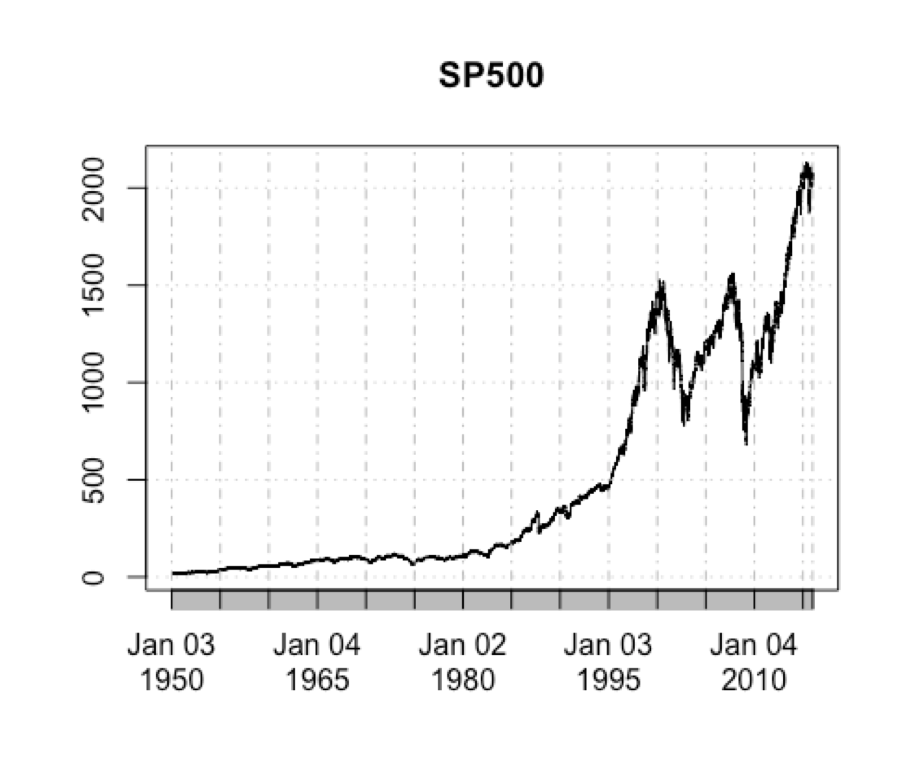
  • Рассмотрим индекс S&P 500
Количественное управление рисками в R

Анализ факторов риска с помощью R

library(qrmdata)

data(SP500)

head(SP500,  n = 3)
           ^GSPC
1950-01-03 16.66
1950-01-04 16.85
1950-01-05 16.93
> tail(SP500, n = 3)
             ^GSPC
2015-12-29 2078.36
2015-12-30 2063.36
2015-12-31 2043.94
Количественное управление рисками в R

Визуализация факторов риска

plot(SP500)
Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...