Распределение Стьюдента

Количественное управление рисками в R

Alexander McNeil

Professor, University of York

Распределение Стьюдента

$$f_X(x) = \frac{\Gamma({\frac{\nu+1}{2}})}{\sigma \sqrt{\nu\pi} \, \Gamma(\frac{\nu}{2})}{\left(1 + \frac{({x- \mu})^2} {\nu \sigma ^ 2}\right)}^{-\frac{\nu + 1}{2}} $$

  • Распределение имеет три параметра: $\mu, \sigma, \nu$
  • Малые значения $\nu$ дают более тяжёлые хвосты
  • При увеличении $\nu$ распределение стремится к нормальному
Количественное управление рисками в R

Подгонка распределения Стьюдента

  • Метод максимального правдоподобия (ML)
  • fit.st() из пакета QRM
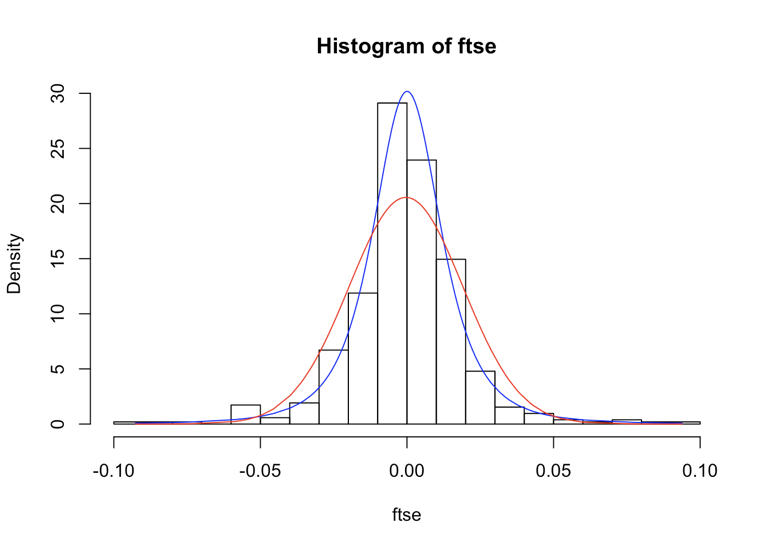
  • Малое значение $\nu$ (2,95) для лог-доходностей FTSE за 2008–09 гг.
library(QRM)

tfit <- fit.st(ftse)
tpars <- tfit$par.ests
tpars
          nu             mu          sigma
2.949514e+00   4.429863e-05   1.216422e-02
nu <- tpars[1]
mu <- tpars[2]
sigma <- tpars[3]
Количественное управление рисками в R

Визуализация подогнанного распределения Стьюдента

hist(ftse, nclass = 20, probability = TRUE)
lines(ftse, dnrom(ftse, mean = mean(ftse), sd = sd(ftse)), col = "red")

yvals <- dt((ftse - mu)/sigma, df = nu)/sigma
lines(ftse, yvals, col = "blue")
Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...