Стоимость под риском и ожидаемый дефицит

Количественное управление рисками в R

Alexander McNeil

Professor, University of York

Стоимость под риском (VaR)

  • Рассматривается распределение убытков за фиксированный период (день, неделя и т. д.)
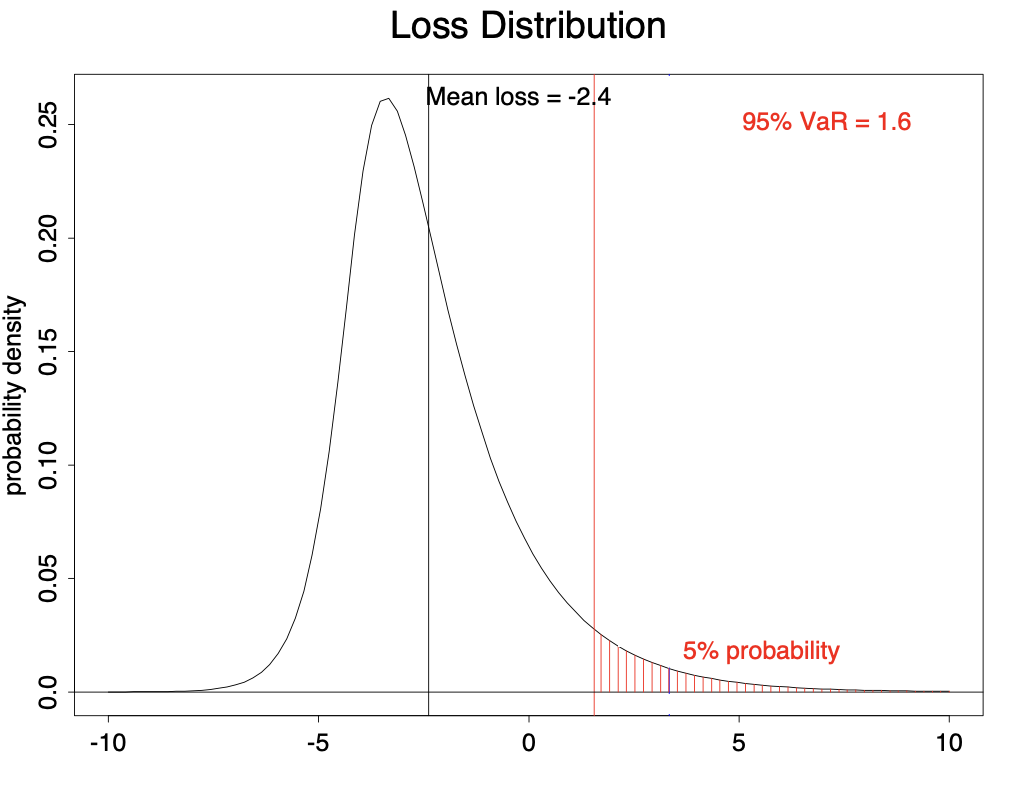
  • $\alpha$-VaR — это $\alpha$-квантиль распределения убытков
  • $\alpha$ называется уровнем доверия (например, 95%, 99%)
  • С вероятностью $\alpha$ убытки не превысят $\alpha$-VaR
Количественное управление рисками в R

VaR на уровне 95%: иллюстрация

Количественное управление рисками в R

Ожидаемый дефицит (ES)

  • Всё большую роль играет в банковском регулировании
  • Хвостовой VaR (TVaR), условный VaR (CVaR) или ожидаемый дефицит (ES)
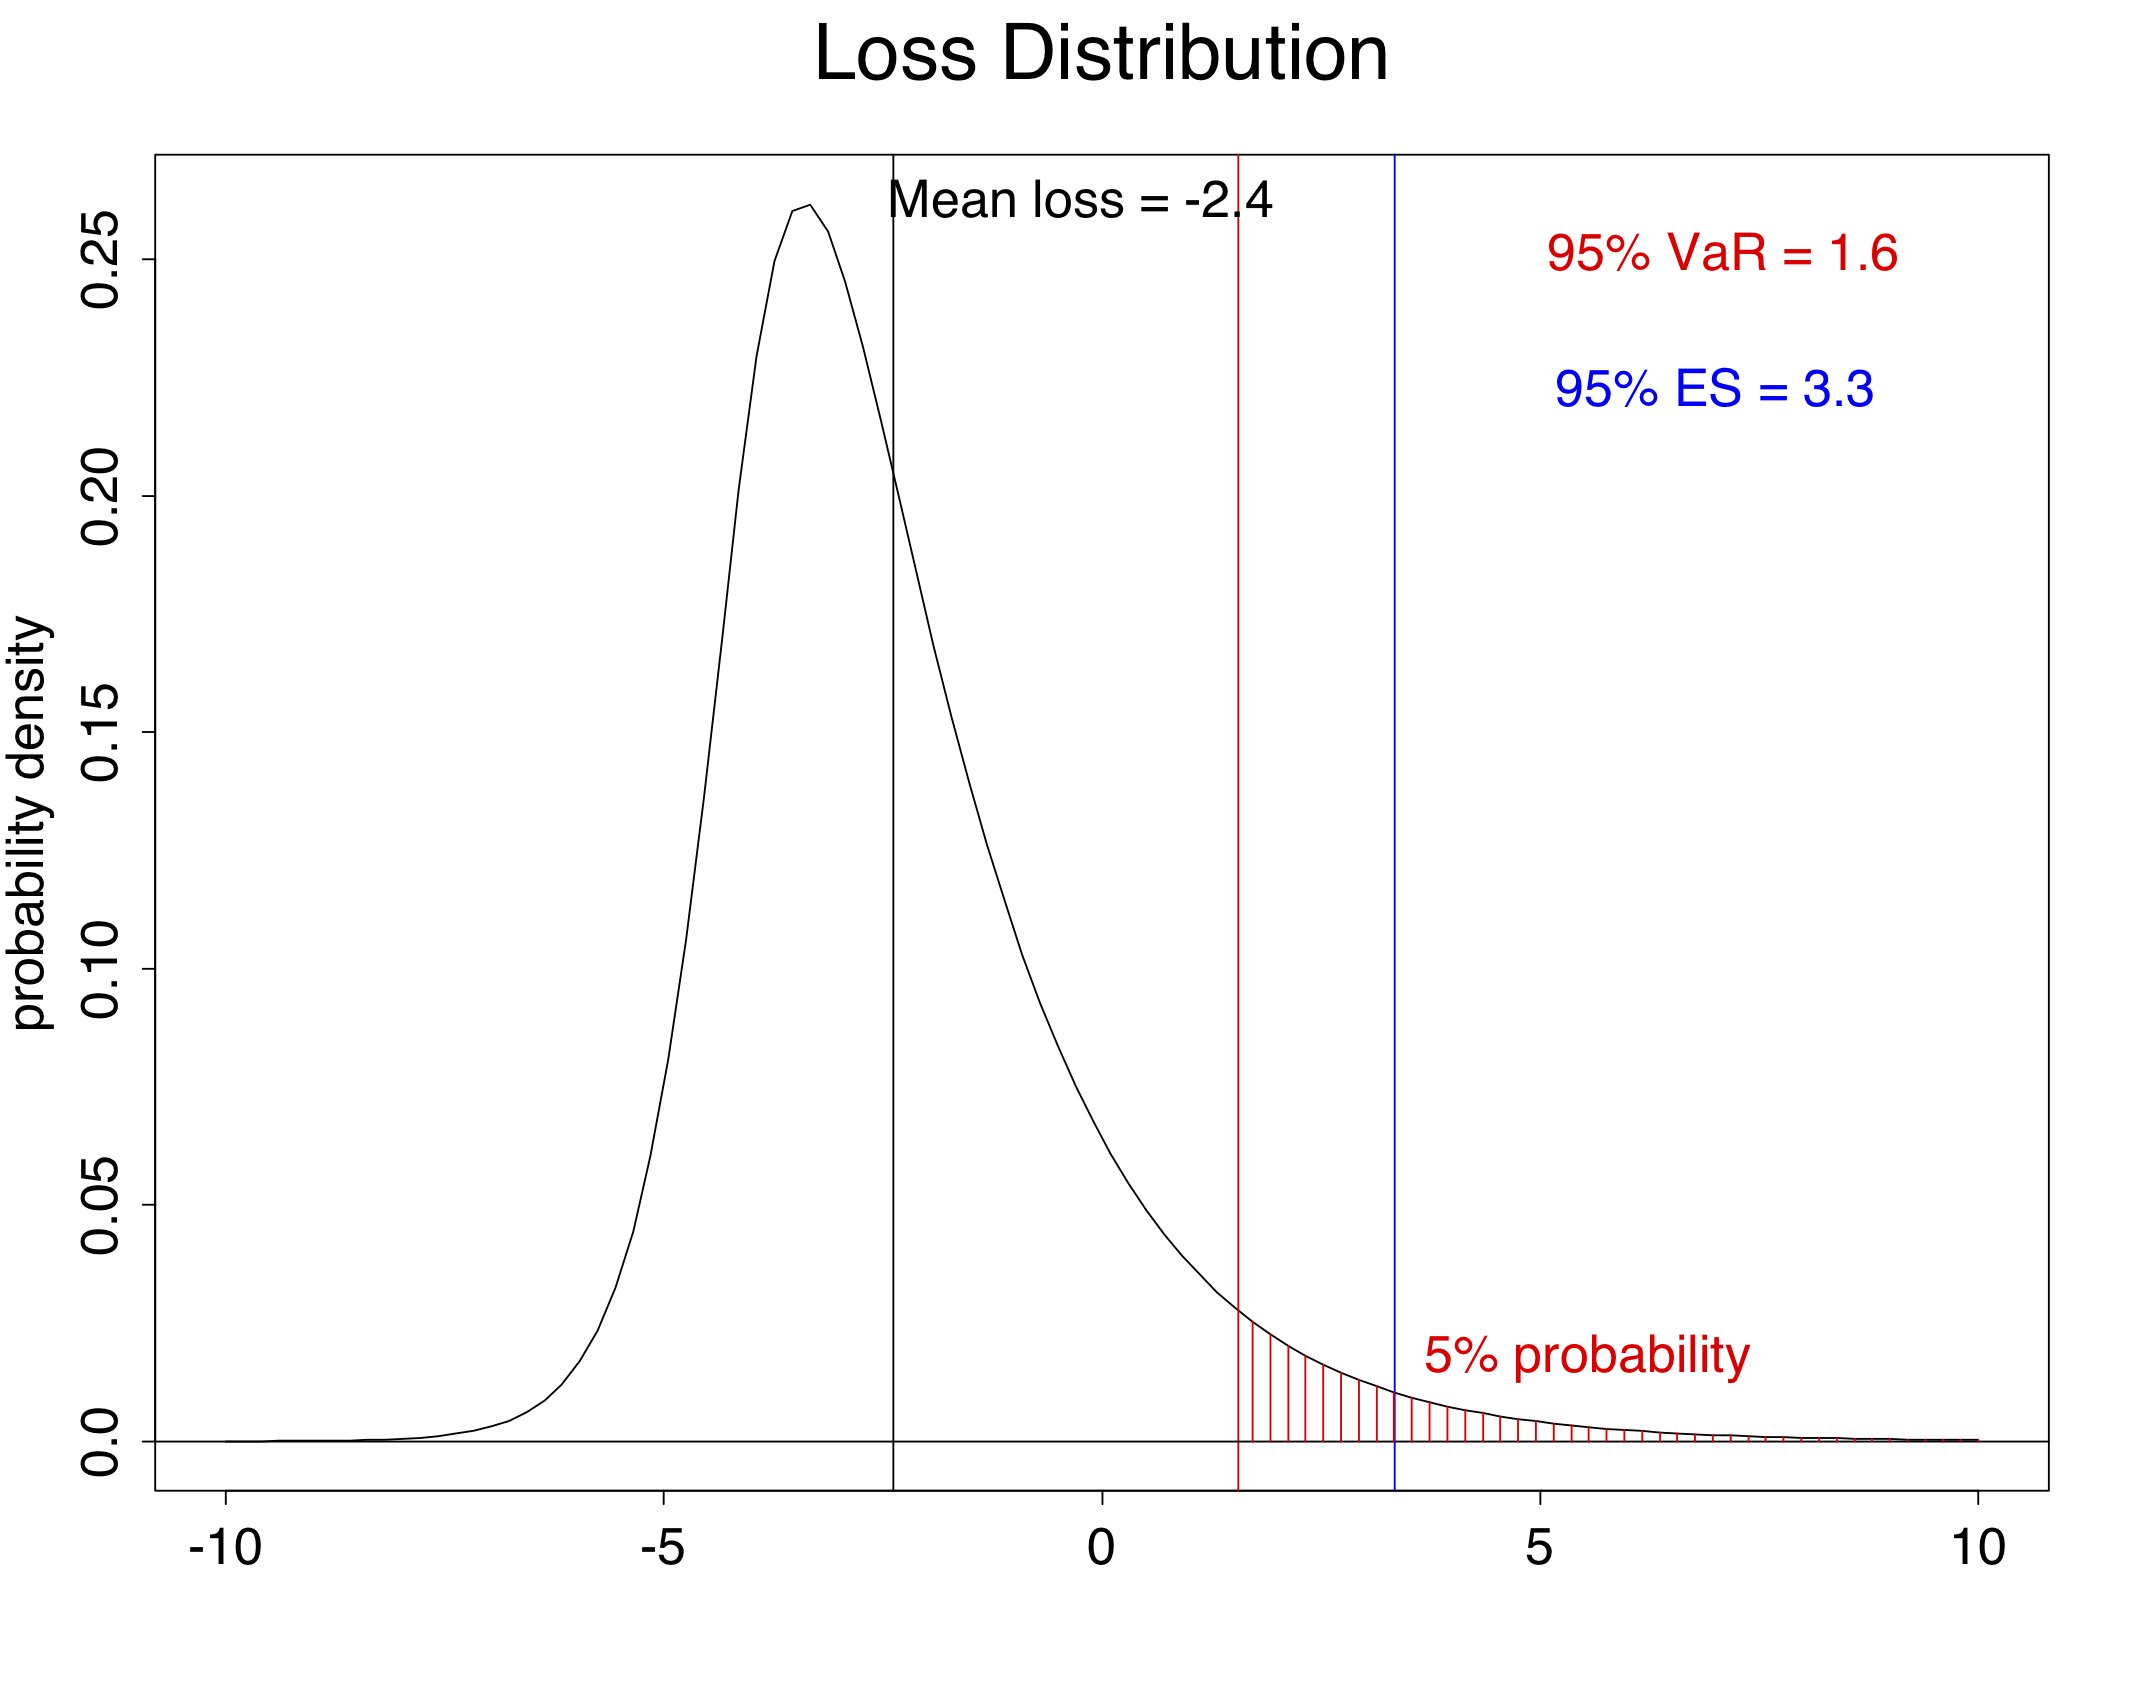
  • $\alpha$-ES — ожидаемый убыток при условии, что убыток превышает $\alpha$-VaR
  • Математическое ожидание хвоста распределения
Количественное управление рисками в R

ES на уровне 95%: иллюстрация

Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...