Портфель опционов и Блэк–Шоулз

Количественное управление рисками в R

Alexander McNeil

Instructor

Европейские опционы и Блэк–Шоулз

  • Европейский опцион колл: право (не обязательство) купить акцию по цене K в момент T
  • Европейский опцион пут: право (не обязательство) продать акцию по цене K в момент T
  • Стоимость в момент t < T зависит от:
    • Цены акции S, срока до погашения T-t, процентной ставки r, годовой волатильности $\sigma$ (сигма)
    • Оценки по формуле Блэка–Шоулза
Количественное управление рисками в R

Оценка первого опциона колл

K <- 50

T <- 2
t <- 0
S <- 40
r <- 0.005
sigma <- 0.25
Black_Scholes(t, S, r, sigma, K, T, "call")
2.619183
Black_Scholes(t, S, r, sigma*1.2, K, T, "call")
3.677901
  • Цена растёт с волатильностью
  • Опцион выше — «вне денег»
Количественное управление рисками в R

Подразумеваемая волатильность

  • Волатильность не наблюдается напрямую
  • Участники рынка используют подразумеваемую волатильность — значение, которое следует из котируемой цены опциона
Количественное управление рисками в R

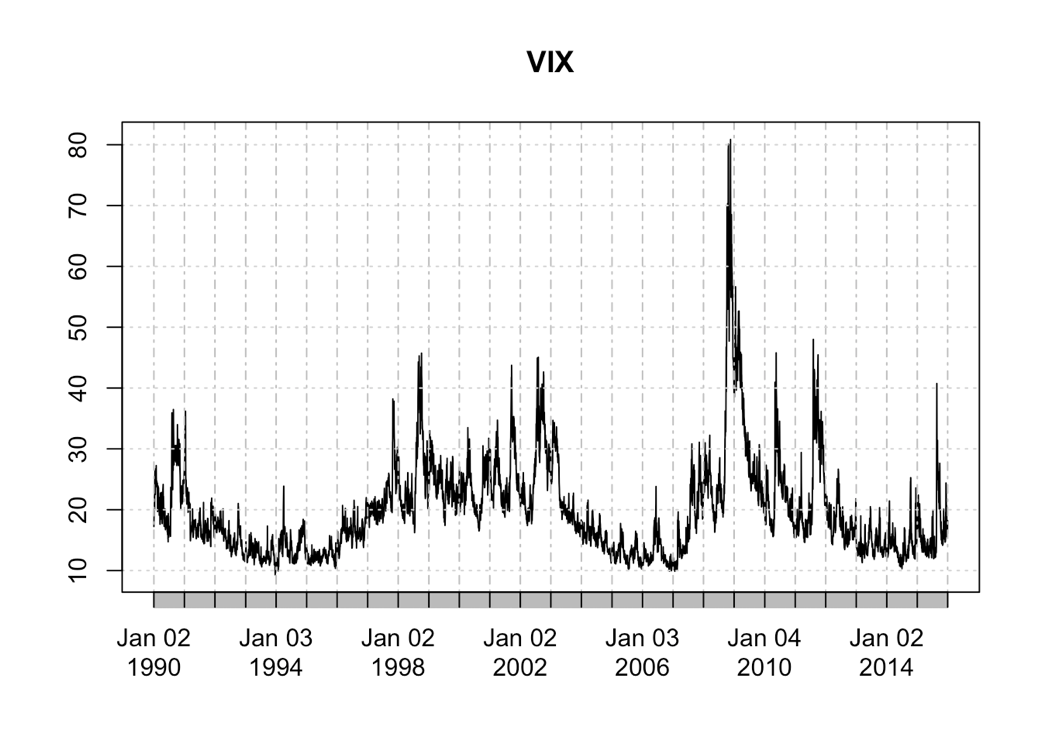
Индекс VIX

plot(VIX)

Количественное управление рисками в R

Давайте потренируемся!

Количественное управление рисками в R

Preparing Video For Download...