Дюрация

Оценка и анализ облигаций на R

Clifford Ang

Senior Vice President, Compass Lexecon

Что такое дюрация?

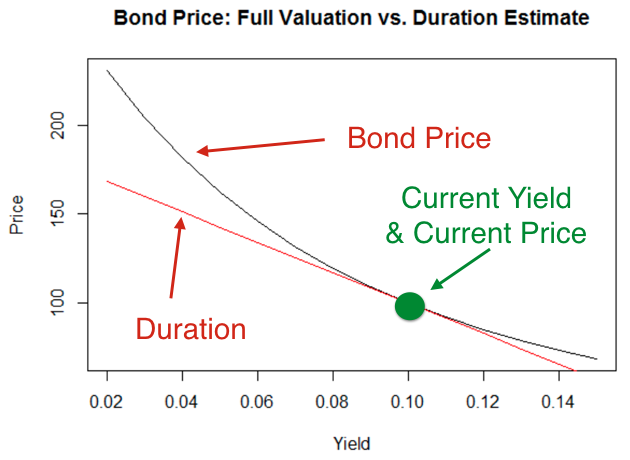
  • Оценочное изменение цены при изменении доходности на 100 базисных пунктов
    • Две облигации с одинаковой дюрацией имеют одинаковое оценочное изменение цены
  • Способ управления риском обязательств, чувствительных к процентной ставке
Оценка и анализ облигаций на R

Вычисление дюрации

$$

$$D = \frac{P(\text{down})-P(\text{up})}{(2 \cdot P \cdot \Delta y)}$$

  • $D$ = Дюрация
  • $P(\text{down})$ = Цена при снижении доходности
  • $P(\text{up})$ = Цена при росте доходности
  • $P$ = Текущая цена
  • $\Delta y$ = Изменение доходности
Оценка и анализ облигаций на R

Оценка изменения цены


$$\frac{\Delta P}{P} = -D \cdot \Delta y$$


$$\Delta P = -D \cdot \Delta y \cdot P$$

$\dfrac{\Delta P}{P}$ = Процентное изменение

$D$ = Дюрация

$\Delta y$ = Изменение доходности


$\Delta P$ = Изменение в долларах

$P$ = Текущая цена

Оценка и анализ облигаций на R

Как применять эти формулы?

  • Пример: номинал $100, купонная ставка 5%, срок до погашения 10 лет, начальная доходность = 4%, ожидаемый рост доходности = 1%
(p <- bondprc(100, .05, 10, .04))
108.1109
(p_down <- bondprc(100, .05, 10, .03))
117.0604
(p_up <- bondprc(100, .05, 10, .05))
100
Оценка и анализ облигаций на R

Как применять эти формулы?

(duration <- (p_down - p_up) / (2 * p * 0.01))
7.890234
(duration_pct_change <- - duration * 0.01)
-0.07890234
(duration_dollar_change <- duration_pct_change * p)
-8.530203
Оценка и анализ облигаций на R

Доходность и цена

Оценка и анализ облигаций на R

Давайте потренируемся!

Оценка и анализ облигаций на R

Preparing Video For Download...