Расширения модели, часть 2: лаговые эффекты

Построение моделей отклика в R

Kathrin Gruber

Assistant Professor of Econometrics Erasmus University Rotterdam

О лагах

Эффект переноса

  • Временной разрыв между маркетинговыми действиями и откликом.
  • Оценка нескольких периодов с помощью сдвига назад.

Как задать лаг?

head(cbind(sales.data$PRICE, 
           lag(sales.data$PRICE, n = 1)))
        [,1]     [,2]
[1,] 1.090000       NA
[2,] 1.271818 1.090000
[3,] 1.271818 1.271818
[4,] 1.271818 1.271818
[5,] 1.271818 1.271818
[6,] 1.271818 1.271818
Построение моделей отклика в R

Добавление лаговых эффектов цены

Price.lag <- lag(sales.data$PRICE)

lag.model <- lm(log(SALES) ~ PRICE + Price.lag, data = sales.data)
coef(lag.model)
(Intercept)        PRICE    Price.lag  
      3.906       -4.579        4.935
Построение моделей отклика в R

Больше лагов

Coupon.lag <-  lag(sales.data$COUPON)

lm(update(lag.model, . ~ . + COUPON + Coupon.lag), data = sales.data)
Call:
lm(formula = update(lag.model, . ~ . + COUPON + Coupon.lag), data = sales.data)

Coefficients:
(Intercept)        PRICE    Price.lag       COUPON   Coupon.lag  
     3.8327      -4.5050       4.8426       0.9697       0.3840
Построение моделей отклика в R

Какова добавленная ценность?

lag.model <- lm(log(SALES) ~ PRICE + Price.lag + DISPLAY + Display.lag + 
                COUPON + Coupon.lag + DISPLAYCOUPON + DisplayCoupon.lag, 
                data = sales.data)

plot(log(SALES) ~ 1, data = sales.data) lines(c(NA, fitted.values(lag.model)) ~ 1)
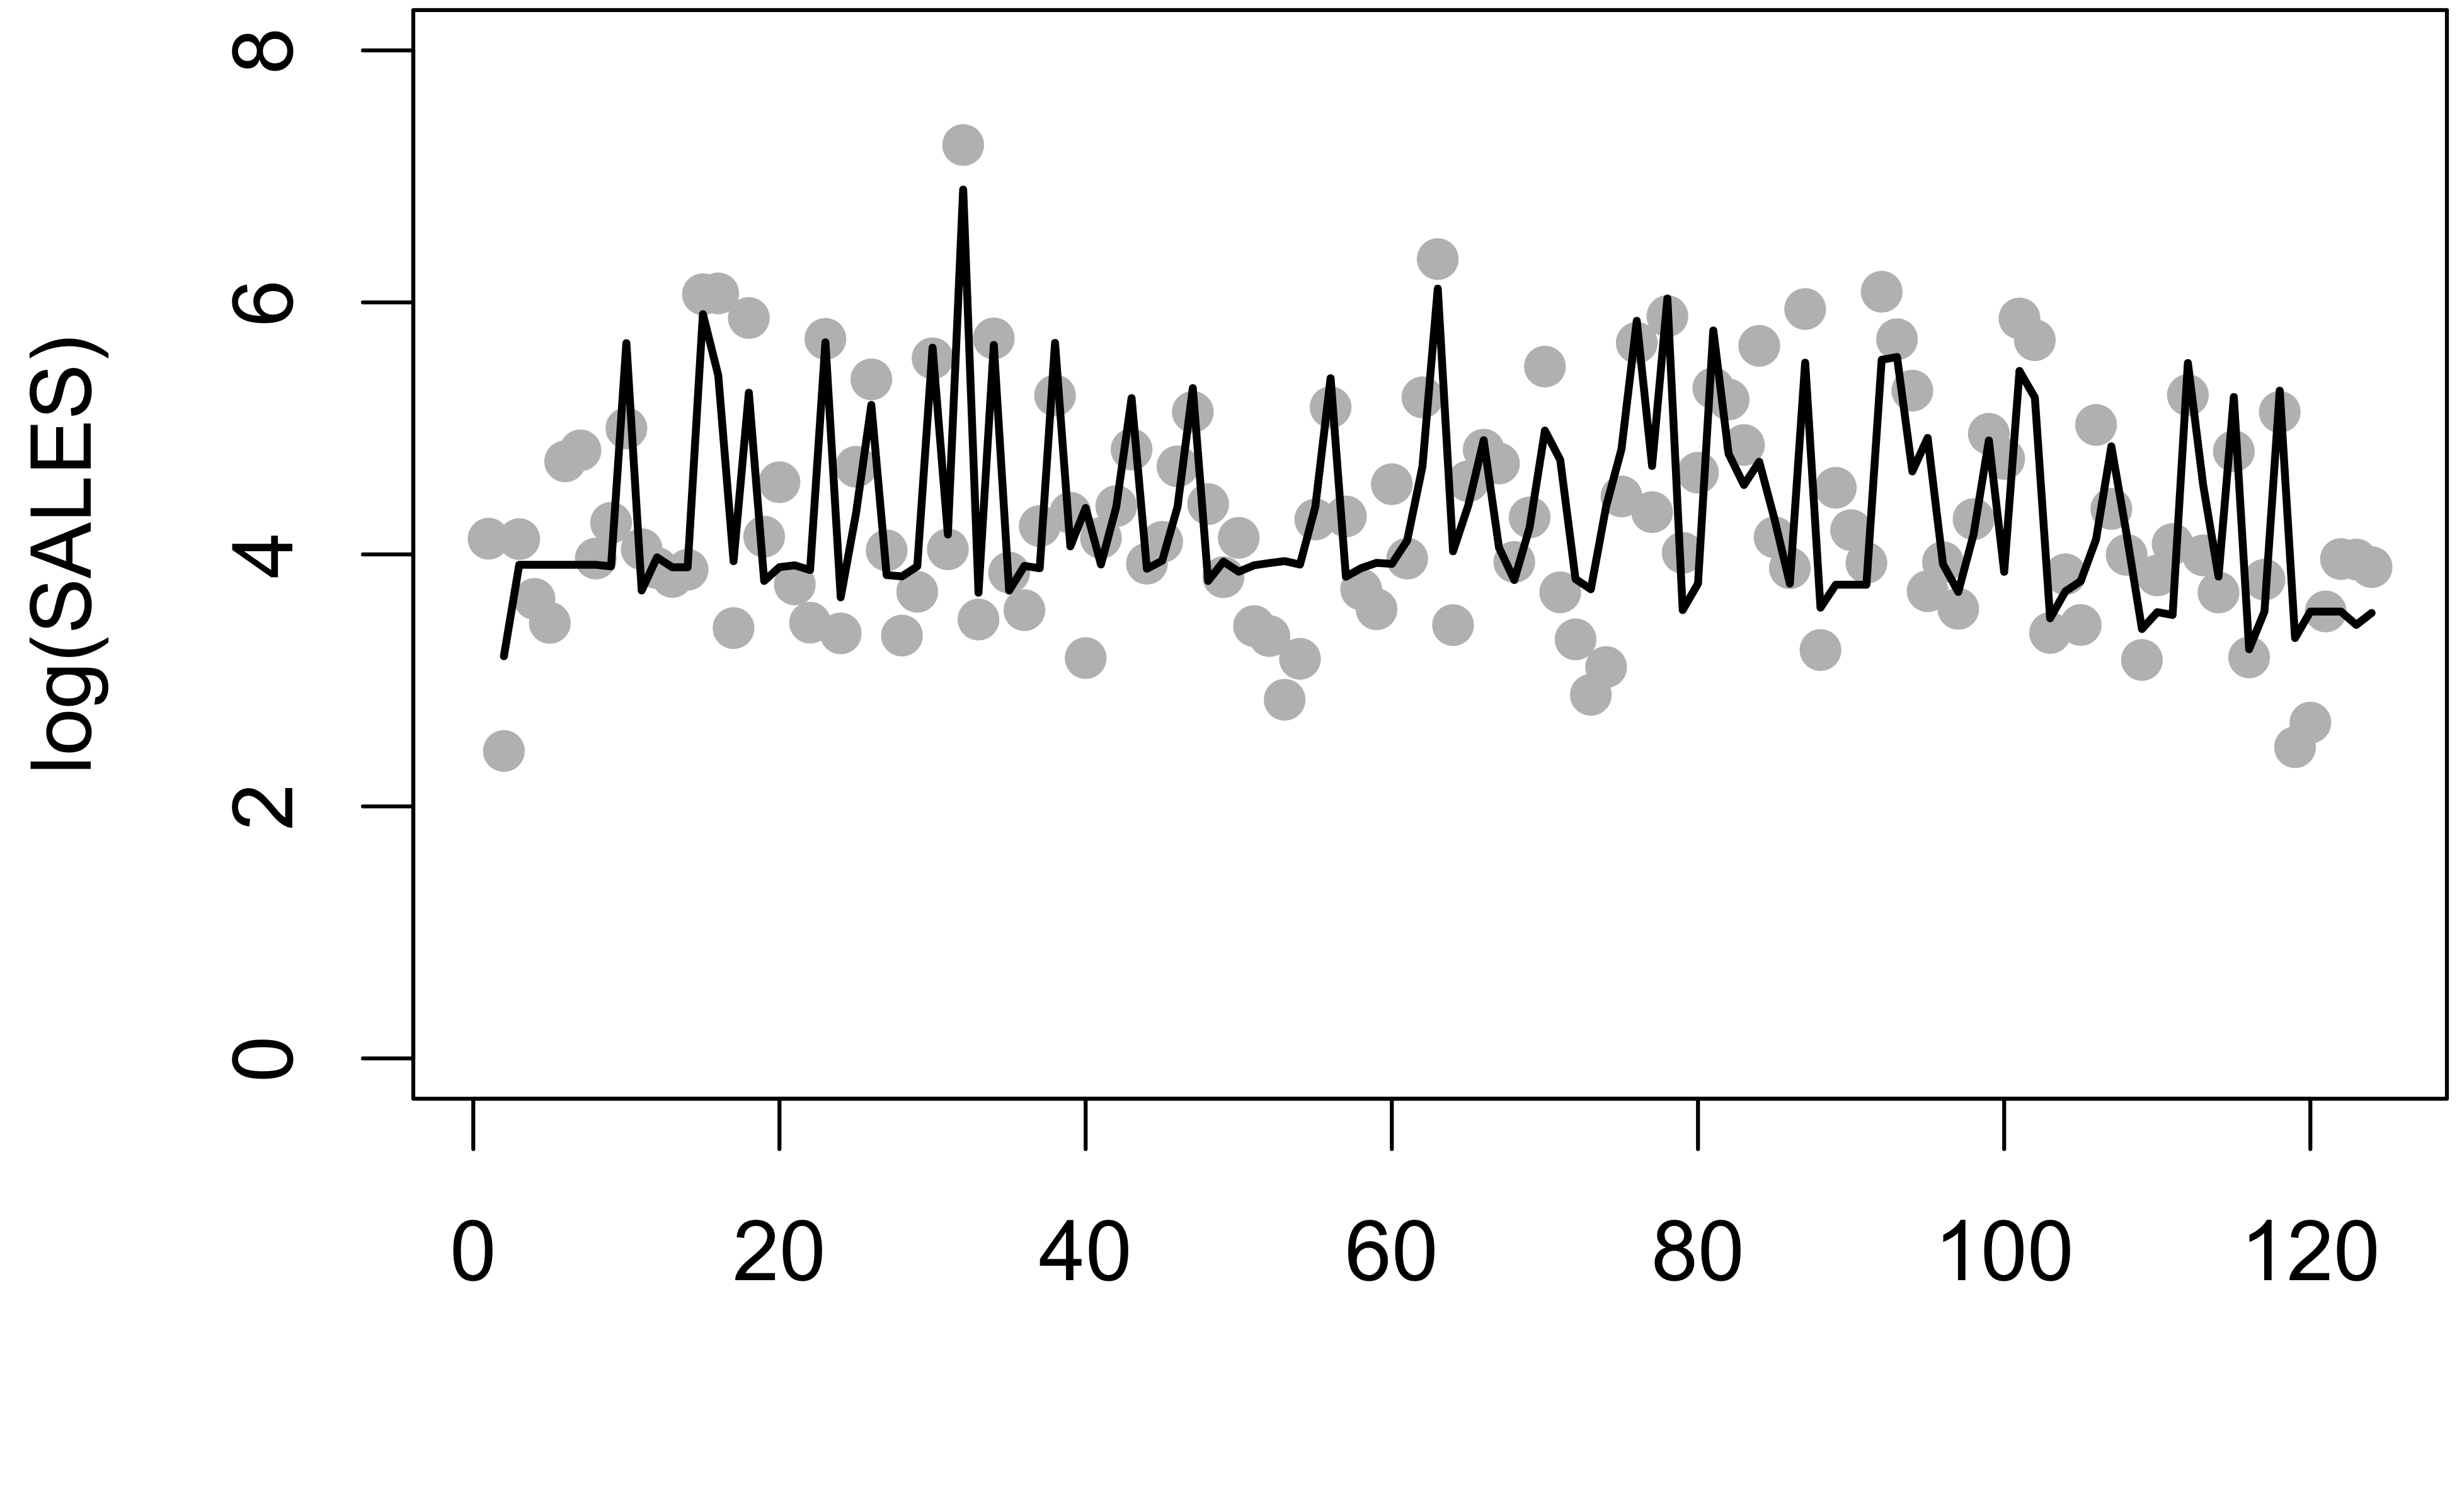
Построение моделей отклика в R

Давайте потренируемся!

Построение моделей отклика в R

Preparing Video For Download...