Comment implémenter des modèles GARCH en Python
Modèles GARCH en Python

Chelsea Yang
Data Science Instructor
Forfait Python « arch »
1 Kevin Sheppard. (2019, March 28). bashtage/arch: Release 4.8.1 (Version 4.8.1). Zenodo. http://doi.org/10.5281/zenodo.2613877
Ajustement du modèle
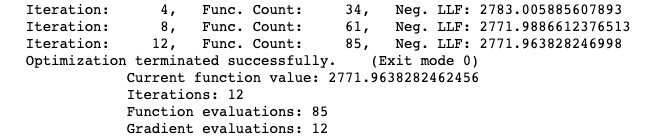
Afficher les résultats d'ajustement après chaque n itérations :
gm_result = gm_model.fit(update_freq = 4)
Désactiver l'affichage :
gm_result = gm_model.fit(disp = 'off')
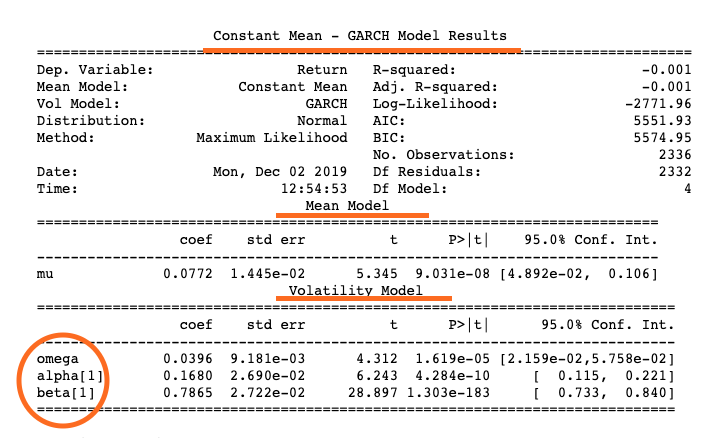
Résultats ajustés : résumé
print(gm_result.summary())
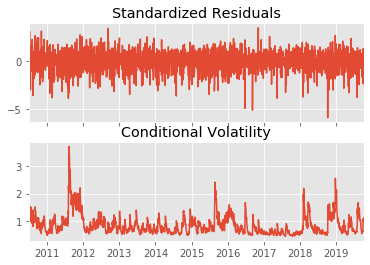
Résultats ajustés : graphiques
gm_result.plot()